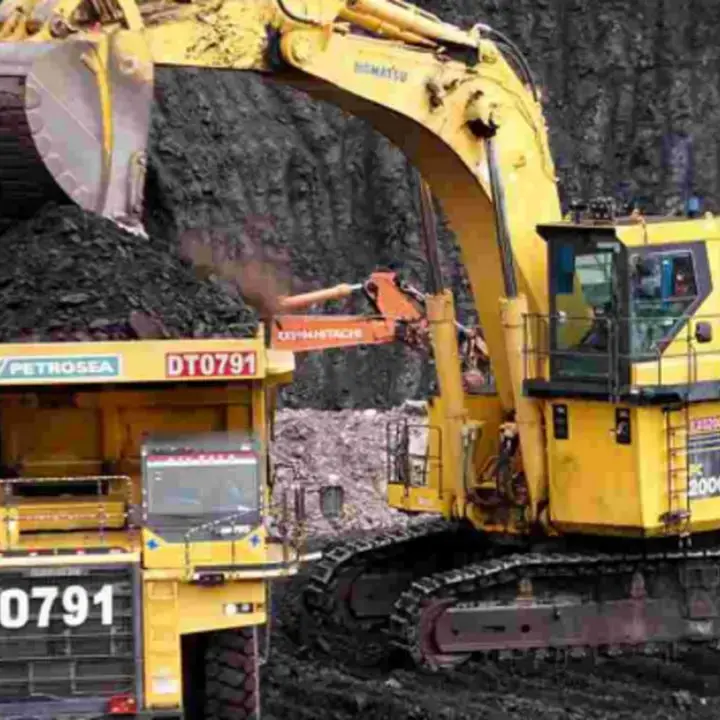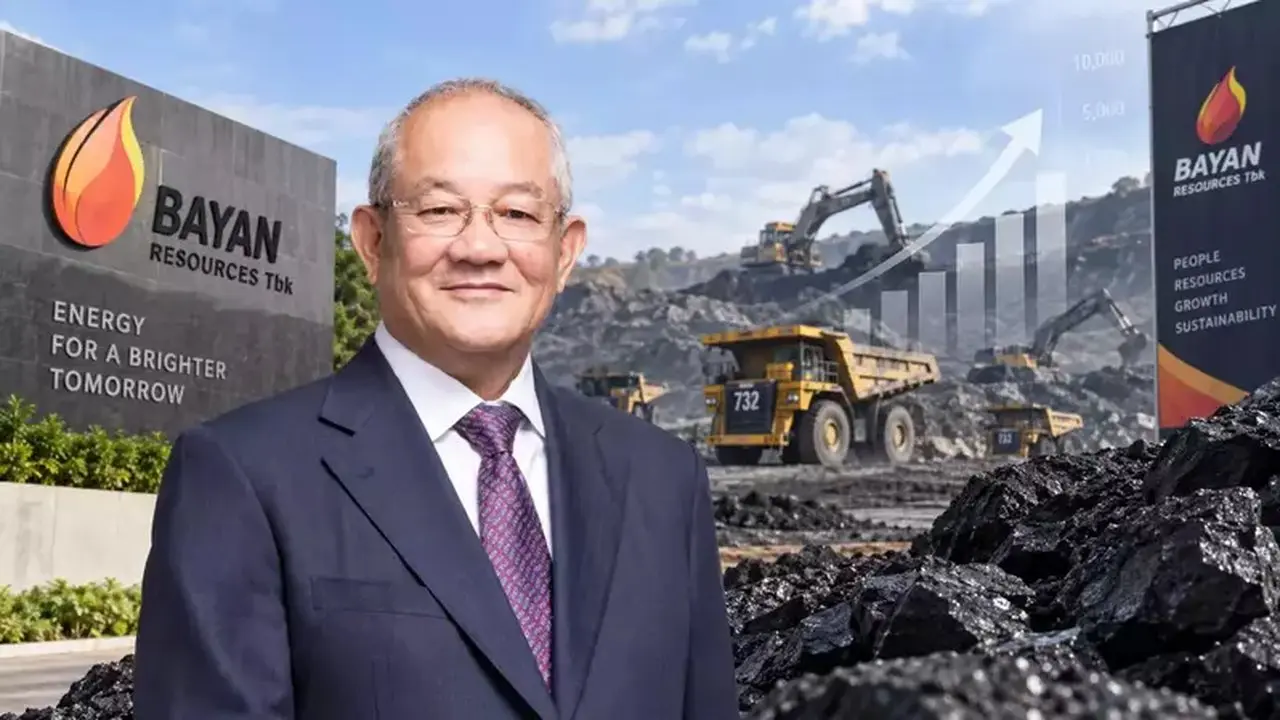
DailyFX.ID — JAKARTA – Lembaga pemeringkat Moody’s Ratings memutuskan untuk menurunkan outlook PT Bayan Resources Tbk (BYAN) dari kategori stabil menjadi negatif. Keputusan ini tidak mengubah peringkat Corporate Family Rating (CFR) emiten tambang batu bara tersebut yang masih berada di level Ba1.
Menurut Asisten Vice President Moody’s Ratings, Anthony Prayugo, perubahan outlook menjadi negatif ini didorong oleh adanya ketidakpastian regulasi terkait persetujuan kuota produksi tahunan yang dikeluarkan oleh pemerintah Indonesia. Ketidakpastian ini bahkan mendorong Bayan untuk menyatakan force majeure terhadap kewajiban pasokan batu bara dari perusahaan yang dimiliki oleh Low Tuck Kwong.
“Jika tidak segera diselesaikan, ketidakpastian ini dapat membatasi produksi dan membebani pendapatan,” ujar Anthony dalam keterangannya.
Moody’s memproyeksikan tanpa adanya tambahan kuota, produksi Bayan hanya akan mencapai sekitar 39 juta metrik ton (MT) pada tahun 2026. Angka ini merupakan penurunan drastis dibandingkan target 68 juta MT pada tahun 2025. Ketidakpastian kuota ini juga membuat target peningkatan produksi menuju kapasitas sekitar 80 juta MT dalam beberapa tahun mendatang menjadi lebih sulit untuk dipastikan.
Perkiraan Moody’s menunjukkan EBITDA Bayan akan turun menjadi US$ 700 juta pada 2026, dari sebelumnya diproyeksikan US$ 1,1 miliar pada 2025. Jika produksi tetap berada di angka 39 juta MT pada tahun 2027, EBITDA bisa kembali menurun ke kisaran US$ 400 juta hingga US$ 500 juta, dengan asumsi harga jual rata-rata US$ 48 per MT.
Proyeksi ini jauh lebih rendah dibandingkan ekspektasi sebelumnya dari Moody’s, yang memperkirakan laba perusahaan mencapai sekitar US$ 1 miliar per tahun dengan asumsi produksi terus meningkat hingga 80 juta MT.
Meskipun demikian, Moody’s memperkirakan rasio utang terhadap EBITDA yang disesuaikan oleh Moody’s akan tetap berada di bawah 0,5 kali selama dua tahun ke depan. Likuiditas perusahaan juga diprediksi akan tetap terjaga sangat baik selama periode 18 bulan mendatang.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google