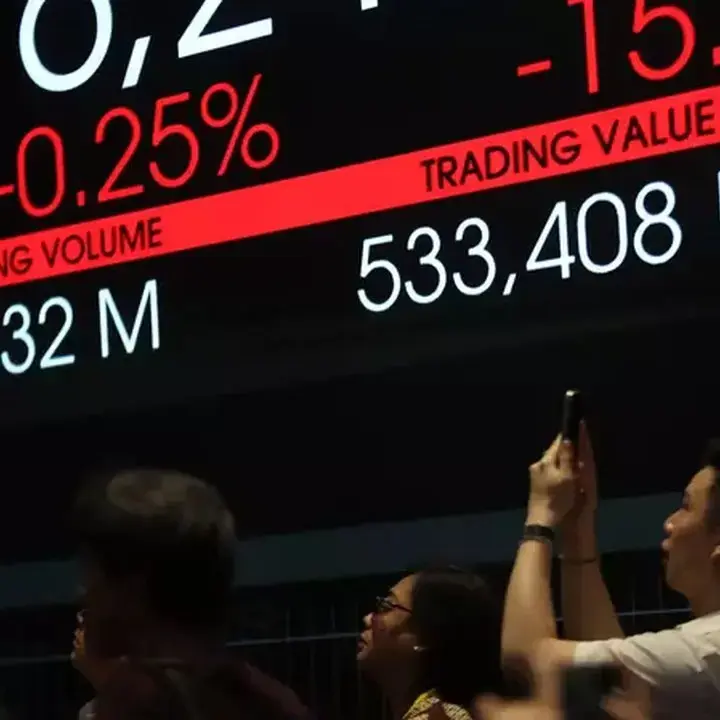
DailyFX.ID — JAKARTA – Saham PT Gudang Garam Tbk (GGRM) mengalami perubahan drastis dengan tren penurunan yang konsisten sejak 9 September 2026 hingga akhir sesi I perdagangan Selasa (15/9/2026). Pada jeda siang hari ini, saham Gudang Garam tercatat merosot 5,26% ke level Rp 18.000 per unit. Perdagangan saham ini mencapai volume 1,78 juta lembar dengan frekuensi 2.819 kali transaksi, menghasilkan nilai transaksi sebesar Rp 32,26 miliar.
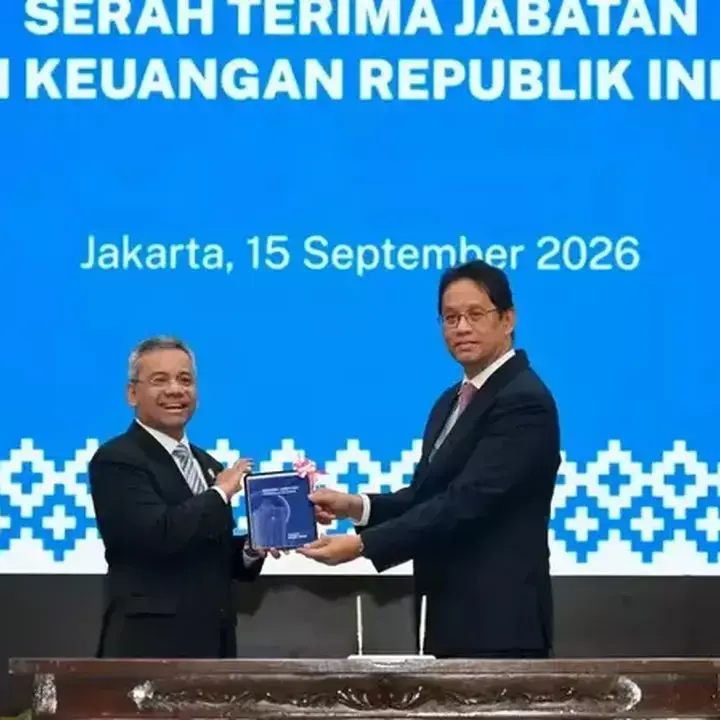
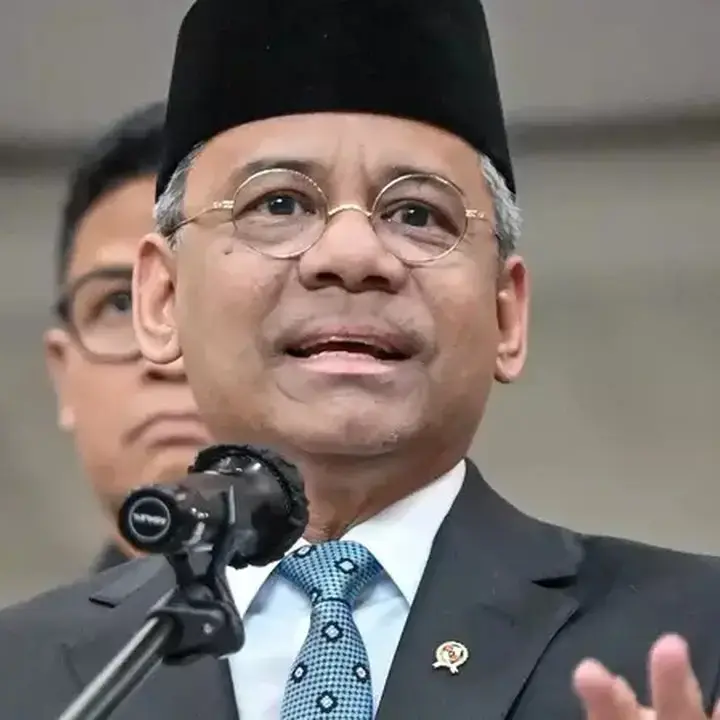
Dalam sepekan terakhir, saham emiten rokok GGRM telah terdepresiasi sebesar 10,67%. Data menunjukkan adanya aksi jual bersih oleh investor asing senilai Rp 16,39 miliar hingga tanggal 14 September 2026. Sektor saham rokok secara umum mengalami pelemahan pada sesi I hari ini, menyusul pergantian posisi Purbaya Yudhi Sadewa sebagai Menteri Keuangan oleh Suahasil Nazara.
Sebelumnya, Purbaya Yudhi Sadewa menyatakan bahwa pemerintah tidak akan menaikkan tarif cukai hasil tembakau (CHT) pada tahun 2026. Ia juga mengindikasikan tidak ada niat untuk menaikkan maupun menurunkan tarif CHT pada 2027, dengan fokus kebijakan yang akan bergeser pada stabilitas industri dan pengawasan yang lebih ketat.
Analis MNC Sekuritas, Catherine Florencia M, sebelumnya berpendapat bahwa indikasi tidak adanya perubahan tarif cukai pada 2027 berpotensi membantu meredakan tekanan terhadap profitabilitas GGRM. Hal ini sempat diperkirakan akan mendorong laba bersih PT Gudang Garam Tbk (GGRM) menguat tajam pada 2026 dan tetap bertumbuh pada 2027, terutama didorong oleh efisiensi biaya dan pemulihan margin.
Proyeksi laba bersih GGRM pada tahun 2026 bahkan bisa mencapai Rp 4,6 triliun dan meningkat menjadi Rp 5,3 triliun pada 2027, yang mendorong rekomendasi saham GGRM di-‘upgrade’. Catherine Florencia M menaikkan proyeksi laba bersih Gudang Garam tahun ini sebesar 32,3%, dan estimasi laba bersih pada 2027 dinaikkan 20,9%.
Dengan revisi tersebut, laba bersih emiten berkode saham GGRM pada 2026 diperkirakan melonjak 198,4% secara tahunan (yoy) menjadi Rp 4,6 triliun. Pada 2027, laba bersih diproyeksikan kembali tumbuh 15,5% yoy menjadi Rp 5,3 triliun. “Proyeksi itu mengikuti kinerja laba semester I-2026 yang jauh melampaui ekspektasi. GGRM membukukan laba bersih Rp 3 triliun atau melonjak tinggi 2.440,2% yoy,” tulis Catherine dalam risetnya pada Senin (24/8/2026).
Menurut Catherine, realisasi laba semester I-2026 telah mencapai 64,1% dari proyeksi MNC Sekuritas dan 68,5% dari estimasi konsensus untuk tahun 2026. Lonjakan laba GGRM pada periode tersebut terutama ditopang oleh efek basis rendah dan pemulihan margin yang kuat. Namun, permintaan inti yang masih lemah menyebabkan pendapatan GGRM turun 7,2% yoy menjadi Rp 41,2 triliun.
Pemulihan laba bersih ini terutama berasal dari efisiensi biaya. Harga pokok penjualan (cost of goods sold/COGS) turun 13,3% yoy, lebih dalam dibandingkan penurunan pendapatan. Beban cukai juga berkurang 14% yoy. Bersamaan dengan itu, beban operasional (operating expenses/opex) turun tajam 33,8% yoy, yang ditopang oleh penurunan beban karyawan sebesar 27,2% yoy.
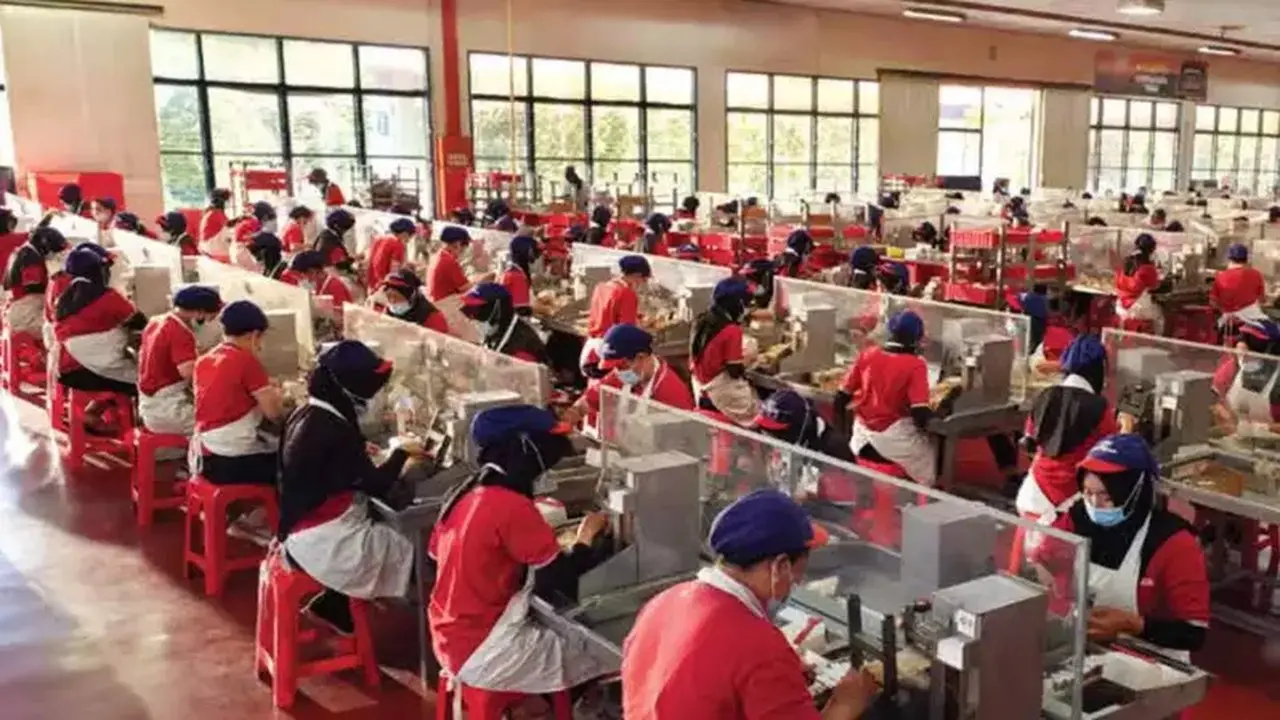
“Beban pokok pendapatan yang turun lebih cepat daripada pendapatan, ditambah komposisi produk yang lebih baik, membantu pemulihan margin. Penurunan opex kemudian membuat perbaikan tersebut ikut tercermin pada laba bersih,” jelas Catherine. Efisiensi tenaga kerja juga terus berlangsung, terbukti dari jumlah karyawan GGRM per Juni 2026 yang sekitar 21.100 orang, menurun dari sekitar 27.000 orang pada Juni 2025.
MNC Sekuritas menilai kondisi tersebut menunjukkan struktur biaya GGRM semakin ramping dan menjadi salah satu penopang pemulihan laba. Meskipun demikian, lonjakan laba bersih Gudang Garam belum sepenuhnya mencerminkan pemulihan permintaan, terbukti dari pendapatan semester I-2026 yang masih turun akibat tekanan pada portofolio utama produk rokok.
Oleh karena itu, MNC Sekuritas tetap berhati-hati terhadap keberlanjutan pemulihan permintaan inti. Pertumbuhan laba saat ini lebih banyak ditopang oleh perbaikan struktur biaya dibandingkan ekspansi pendapatan. Di sisi lain, keberhasilan GGRM menjaga efisiensi dapat menjadi faktor penting bagi keberlanjutan pertumbuhan laba pada 2027, dan stabilitas tarif cukai berpotensi memberikan ruang lebih besar bagi pemulihan profitabilitas.
Seiring revisi naik proyeksi laba, MNC Sekuritas meningkatkan rekomendasi saham GGRM dari ‘hold’ menjadi ‘buy’, dengan target harga saham dipatok sebesar Rp 24.700. Target harga tersebut mencerminkan price to earnings ratio (PE) sebesar 10,2 kali untuk proyeksi 2026 dan 8,9 kali untuk 2027. Sedangkan price to book value (PBV) diperkirakan masing-masing 0,7 kali untuk tahun 2026 dan 2027. Meskipun tetap berhati-hati terhadap pemulihan permintaan produk rokok, MNC Sekuritas menilai perbaikan laba yang ditopang efisiensi biaya serta imbal hasil dividen yang menarik masih memberikan ruang bagi potensi kenaikan harga saham Gudang Garam (GGRM).
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google