DailyFX.ID — Jakarta – Sinergi antara Kementerian Keuangan (Kemenkeu) dan Bank Indonesia (BI) akan menghadapi ujian berat seiring tren kenaikan imbal hasil (yield) global dan meningkatnya harga modal internasional. Kemampuan kedua otoritas dalam mengarahkan dana portofolio ke sektor riil juga akan sangat bergantung pada kepastian hukum, ketersediaan energi, kualitas tenaga kerja, dan konsistensi kebijakan.
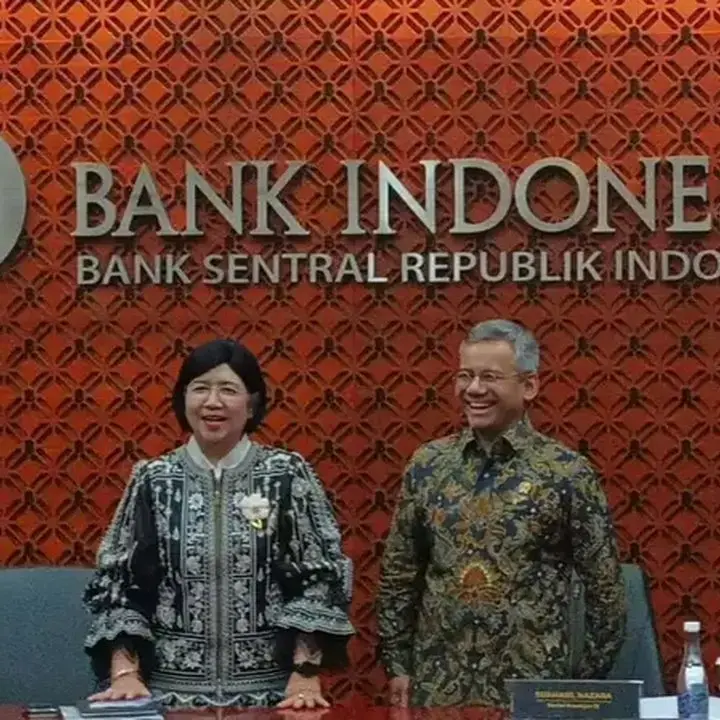
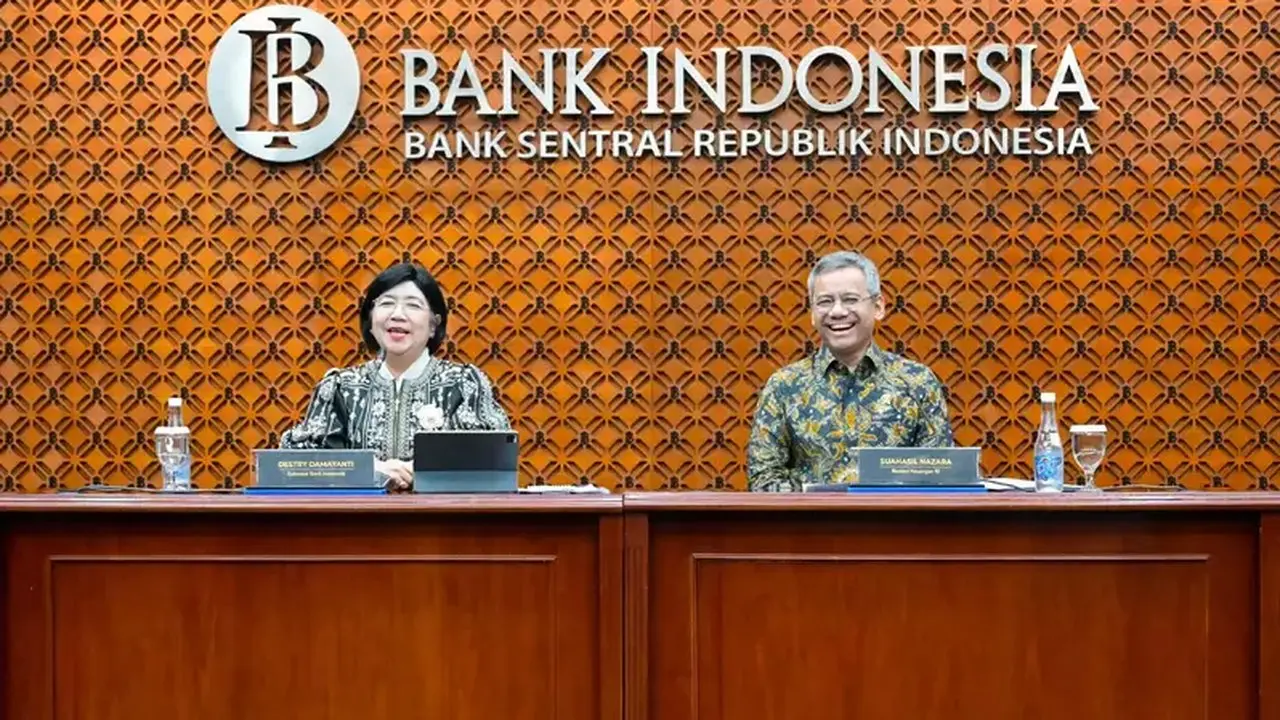
Dalam konferensi pers yang digelar di Gedung Thamrin BI, Jakarta, Kamis (24/9/2026), Kemenkeu dan BI menegaskan komitmen mereka untuk memperkuat koordinasi kebijakan perekonomian. Langkah ini bertujuan agar sektor riil dapat bergerak lebih dinamis, yang pada gilirannya akan mendorong pertumbuhan ekonomi nasional.
Kepala Ekonom Trimegah Sekuritas Indonesia, Fakhrul Fulvian, menyatakan bahwa ‘market-clearing yield’ akan menjadi tolok ukur utama dalam menguji koordinasi fiskal dan moneter di tengah dinamika pasar keuangan global. Ia menilai kerangka koordinasi yang diumumkan pada Kamis (24/9/2026) merupakan langkah positif.
“Kerangka koordinasinya sekarang jauh lebih jelas. Ada lima pilar, yaitu pertumbuhan, ketahanan eksternal, pengelolaan likuiditas, pengendalian inflasi, dan pendalaman pasar keuangan. Tetapi, justru karena kerangkanya sudah jelas, pasar sekarang akan segera menguji bagaimana koordinasi itu bekerja dalam kondisi yang sulit,” jelas Fakhrul dalam keterangannya, Jumat (25/9/2026).
Ujian pertama akan terlihat pada pasar Surat Berharga Negara (SBN). Fakhrul menjelaskan bahwa di tengah kondisi global saat ini, fokusnya bukan lagi menjaga ‘yield’ SBN serendah mungkin. Pertanyaan krusialnya adalah di mana ‘market-clearing yield’ Indonesia berada, yakni pada level berapa investor bersedia menyerap obligasi pemerintah secara alami tanpa dukungan kebijakan atau likuiditas tambahan.
Menurut Fakhrul, kenaikan ‘yield’ obligasi domestik tidak selalu menandakan penurunan kredibilitas Indonesia. Sebagian kenaikan bisa jadi merupakan konsekuensi dari peningkatan ‘global risk-free rate’ dan ‘term premium’. “Kita harus membedakan antara kenaikan ‘yield’ karena ‘repricing’ global dengan kenaikan Indonesia-specific risk premium. Yang kedua harus dicegah. Tetapi yang pertama tidak selalu bisa ditahan,” tutur Fakhrul.
Ia menambahkan, jika ‘yield’ domestik dipertahankan terlalu rendah dari yang dibutuhkan investor marjinal, tekanan penyesuaian tidak akan hilang, melainkan berpindah ke kanal lain. Jika harga obligasi tidak cukup menyesuaikan, ‘adjustment’ bisa beralih ke ‘foreign demand’, ‘auction absorption’, ke rupiah, atau bahkan ke aset berisiko lain seperti pasar saham. “Jadi, menahan ‘yield’ terlalu rendah bukan berarti menghilangkan risiko. Bisa saja hanya memindahkan risikonya,” tegas Fakhrul.
Oleh karena itu, proses ‘price discovery’ di pasar obligasi menjadi elemen penting bagi stabilitas eksternal. Jika ‘yield’ tidak mencerminkan harga modal global, investor asing tidak akan mendapatkan kompensasi yang memadai. “Pada akhirnya tekanan bisa muncul di rupiah dan pasar saham yang berujung pada penurunan sentimen dan optimisme dalam perekonomian. Dalam konteks itu, membiarkan pasar obligasi menemukan ‘market-clearing yield’ bisa menjadi bagian dari kebijakan stabilisasi rupiah,” terang Fakhrul.
Fakhrul menekankan bahwa tujuan kebijakan seharusnya bukan mencari imbal hasil penyeimbang terendah, melainkan imbal hasil penyeimbang pasar terendah yang berkelanjutan. ‘Yield’ yang terlalu rendah namun tidak menarik bagi investor bukanlah ‘yield’ yang murah. “Pada akhirnya, biaya penyesuaiannya bisa muncul di rupiah, di ‘foreign flow’, atau di pasar saham. Karena itu, saya melihat ujian pertama koordinasi fiskal–moneter ini sangat sederhana tetapi penting, apakah pemerintah dan BI siap membiarkan pasar menemukan harga yang benar,” ungkapnya.
Jembatan Investasi
Di sisi lain, Ekonom Center of Reform on Economics (Core) Indonesia, Yusuf Rendy Manilet, menyatakan bahwa aliran modal asing masuk (‘capital inflow’) senilai Rp140,7 triliun hingga 14 September 2026 perlu dikelola agar menjadi jembatan menuju investasi yang lebih produktif.
Yusuf menyebutkan, masuknya dana asing ini menunjukkan adanya peningkatan kepercayaan investor global terhadap aset Indonesia. Namun, ia mengingatkan bahwa dana tersebut bersifat investasi portofolio yang relatif mudah keluar karena lebih banyak ditempatkan di SBN dan Sekuritas Rupiah Bank Indonesia (SRBI).
Menurut Yusuf, aliran dana tersebut memang membantu menopang rupiah dan memperkuat cadangan devisa dalam jangka pendek. Namun, dampaknya terhadap produksi dan penciptaan lapangan kerja belum terasa secara langsung. “Karena itu, aliran dana tersebut perlu dijadikan jembatan menuju investasi yang lebih produktif,” ujarnya, Jumat (25/9/2026).
Yusuf menjelaskan, dana yang diperoleh dari penerbitan SBN sebaiknya dialokasikan untuk belanja modal yang dapat menurunkan biaya usaha secara signifikan, seperti peningkatan konektivitas kawasan industri, pasokan energi, dan infrastruktur logistik. Ia juga menekankan pentingnya penguatan hilirisasi mineral, pertanian, dan energi agar modal asing tidak hanya masuk ke surat berharga, tetapi juga berkontribusi pada pembangunan pabrik, pengembangan rantai pasok, dan penyerapan tenaga kerja.
Untuk mendukung hal ini, Yusuf menilai pemerintah perlu terus memperbaiki insentif fiskal, menyederhanakan perizinan melalui sistem OSS, dan menjamin kepastian regulasi. Dari sisi moneter, BI dinilai perlu menjaga keseimbangan antara stabilitas rupiah dan penyaluran kredit. “Ketika tekanan terhadap rupiah mulai mereda, penerbitan SRBI bisa disesuaikan secara bertahap agar likuiditas perbankan lebih banyak mengalir ke kredit modal kerja dan investasi,” katanya.
Kebijakan makroprudensial juga dapat dimanfaatkan untuk mendorong pembiayaan ke sektor produktif. Pasar obligasi korporasi dan saham juga perlu dikembangkan lebih lanjut agar investor memiliki lebih banyak pilihan investasi jangka panjang. Dengan demikian, kemampuan Indonesia dalam mengarahkan dana portofolio ke sektor riil akan sangat bergantung pada kepastian hukum, ketersediaan energi, kualitas tenaga kerja, dan konsistensi kebijakan.
“Kalau kebijakan fiskal, moneter, dan reformasi struktural berjalan searah, aliran dana asing ini bisa ikut memperkuat kapasitas produksi nasional, bukan sekadar menambah likuiditas di pasar keuangan,” tutur Yusuf.
Senada dengan itu, Kepala Ekonom Permata Bank Josua Pardede berpendapat bahwa transmisi aliran modal asing masuk (‘capital inflow’) perlu diperkuat agar memberikan daya ungkit terhadap sektor riil.
Pemerintah sebelumnya melaporkan adanya aliran modal asing masuk senilai Rp140,7 triliun per 14 September 2026, yang mayoritas masuk melalui instrumen SBN dan SRBI.
Josua menjelaskan, kedua instrumen tersebut tidak serta merta dapat langsung dialihkan ke sektor riil. SBN merupakan instrumen pembiayaan pemerintah dengan tenor yang tidak seluruhnya pendek, sedangkan SRBI utamanya adalah instrumen operasi moneter BI untuk mengelola likuiditas dan membantu stabilisasi rupiah.
Oleh karena itu, Josua menekankan pentingnya penguatan jembatan transmisi. Sebagai contoh, manfaat modal yang masuk melalui SBN bagi sektor riil akan lebih terasa apabila pembiayaan yang diperoleh pemerintah kemudian diterjemahkan menjadi belanja yang benar-benar produktif. “Misalnya, infrastruktur, konektivitas, pendidikan, kesehatan, ketahanan pangan, serta program yang dapat memancing investasi swasta. Artinya, kualitas belanja APBN menjadi sama pentingnya dengan keberhasilan menarik pembeli SBN,” kata Josua.
Sementara itu, keberhasilan menarik modal asing melalui SRBI membantu menambah pasokan valuta asing dan menjaga stabilitas rupiah. Namun, Josua menekankan agar imbal hasil instrumen keuangan tidak menjadi terlalu menarik sehingga bank atau pemilik dana lebih nyaman membelinya daripada membiayai kegiatan usaha. Meski begitu, ia menyebut BI telah mengambil langkah yang tepat melalui Kebijakan Insentif Likuiditas Makroprudensial.
Hingga awal September, insentif likuiditas yang diterima perbankan mencapai Rp461,2 triliun, termasuk Rp123 triliun melalui skema pendalaman pasar uang. Pada saat yang sama, kredit investasi tumbuh 25,11% dan kredit modal kerja 11,45% secara tahunan pada Agustus 2026. Tren ini menunjukkan bahwa saluran menuju sektor produktif sebenarnya mulai terbuka.
Ke depan, Josua berpendapat bahwa insentif likuiditas sebaiknya semakin dikaitkan dengan tambahan kredit baru yang benar-benar masuk ke sektor dengan daya ungkit besar seperti manufaktur, pertanian, hilirisasi, ekspor, infrastruktur, usaha kecil dan menengah, serta ekonomi hijau, dengan tetap menjaga kualitas kredit. “Dengan demikian, bank memperoleh keuntungan lebih besar apabila likuiditas digunakan untuk membiayai kegiatan ekonomi dibandingkan hanya menambah kepemilikan surat berharga,” jelas dia.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google