DailyFX.ID — JAKARTA – Kemampuan mengelola pengeluaran menjadi semakin krusial di era ketidakpastian ekonomi, seiring dengan kenaikan biaya hidup dan dinamika ekonomi yang cepat. Pengelolaan arus kas yang cermat memungkinkan masyarakat mempertahankan stabilitas finansial tanpa mengorbankan kebutuhan pokok atau gaya hidup.
Langkah awal yang fundamental adalah mengevaluasi kembali pola pengeluaran, baik harian maupun bulanan. Kebiasaan-kebiasaan kecil seperti pembelian kopi harian, biaya parkir, ongkos transportasi, pesanan makanan daring, langganan layanan digital, hingga pembelian impulsif, meski terkesan ringan, dapat membengkak secara signifikan jika terakumulasi.
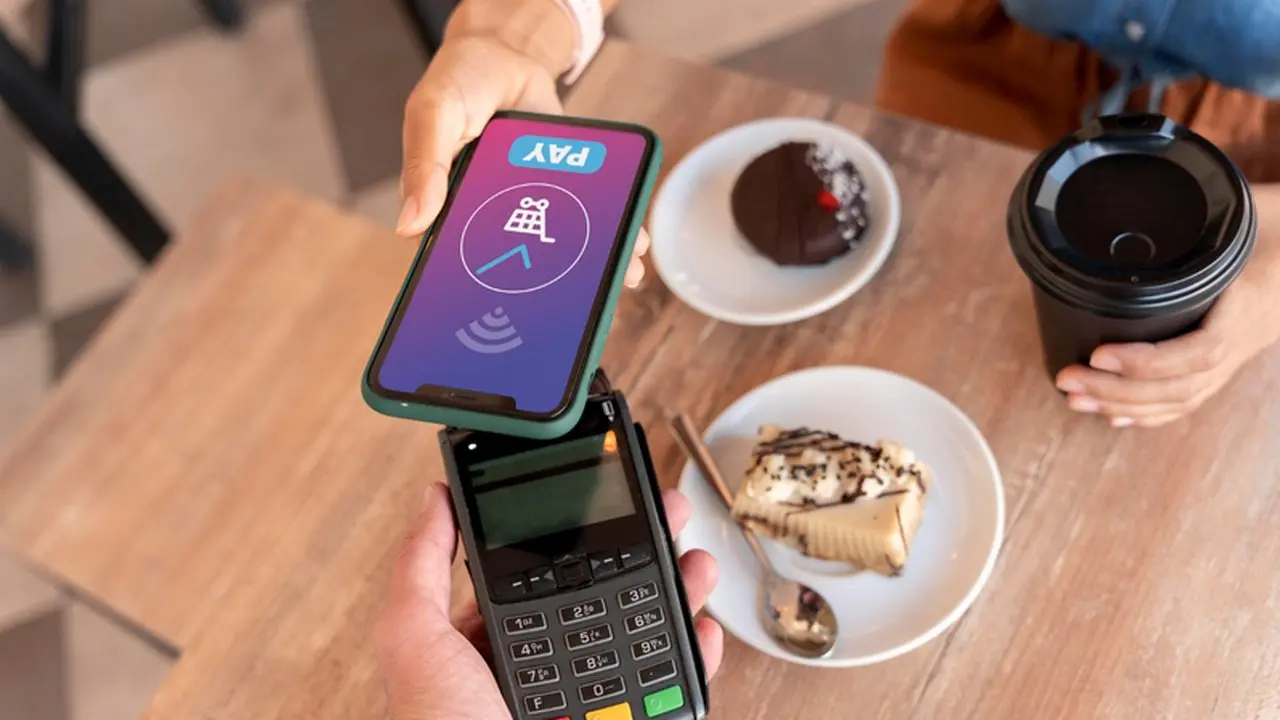
Sebagai ilustrasi, pengeluaran rutin untuk kopi senilai Rp25.000 per hari kerja dapat mencapai angka Rp500.000 setiap bulan, atau sekitar Rp6 juta dalam setahun. Pemanfaatan riwayat transaksi dari aplikasi keuangan atau dompet digital dapat membantu mengidentifikasi pola pengeluaran dan pos-pos yang berpotensi menjadi sumber pemborosan.
Untuk menjaga keuangan tetap terkendali, berikut adalah lima langkah strategis yang dapat diterapkan:
Evaluasi Pengeluaran Rutin
Periksa kembali pengeluaran harian dan bulanan Anda, termasuk pos-pos seperti kopi, transportasi, parkir, langganan digital, dan belanja spontan yang seringkali luput dari perhatian.
Tentukan Skala Prioritas
Prioritaskan kebutuhan esensial seperti pangan, tagihan, kesehatan, pendidikan, dan transportasi. Pengeluaran untuk gaya hidup dapat disesuaikan dengan kemampuan finansial yang dimiliki.
Sisihkan Dana Sejak Awal
Alokasikan sebagian dari pendapatan Anda untuk tabungan atau dana darurat segera setelah menerima penghasilan, bukan menunggu sisa pengeluaran di akhir bulan.
Manfaatkan Promo Secara Bijak
Gunakan diskon atau promo hanya untuk kebutuhan yang memang sudah direncanakan sebelumnya agar tidak memicu pembelian impulsif.
Pantau Pengeluaran Secara Konsisten
Lakukan pemeriksaan riwayat transaksi secara berkala dan tetapkan batas pengeluaran mingguan untuk memudahkan koreksi sebelum anggaran terlampaui.
Selain mengendalikan pengeluaran, mengoptimalkan dana yang belum terpakai untuk kebutuhan sehari-hari juga dapat menjadi strategi tambahan. Pemanfaatan produk tabungan atau layanan keuangan yang sesuai dengan profil dan kebutuhan individu dapat menjadi solusi.
Salah satu contoh layanan digital yang menggabungkan fungsi dompet digital dan tabungan adalah OVO Nabung yang dihadirkan oleh OVO by Superbank. Produk ini menawarkan bunga kompetitif hingga 5% per tahun, dengan syarat dan ketentuan yang berlaku. Pemilihan produk keuangan hendaknya selalu mempertimbangkan kebutuhan likuiditas, manfaat yang ditawarkan, serta ketentuan yang menyertainya.
Promo dan diskon dapat berkontribusi dalam menekan pengeluaran, asalkan dimanfaatkan untuk transaksi yang telah terencana. Melalui kampanye “Tau-Tau Untung,” OVO Nabung by Superbank memberikan penawaran menarik bagi pengguna baru, termasuk potongan harga pada layanan GrabFood dan fasilitas gratis isi ulang, dengan ketentuan tertentu.
Pada dasarnya, menjaga arus kas yang sehat tidak hanya berarti mengurangi pengeluaran, tetapi juga memastikan setiap keputusan finansial selaras dengan prioritas dan kemampuan. Layanan keuangan digital dapat menjadi alat pendukung yang efektif, namun tetap memerlukan perencanaan matang, disiplin, dan evaluasi rutin untuk menjaga kesehatan finansial jangka panjang.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google