DailyFX.ID — JAKARTA – Momentum pertumbuhan laba PT Medco Energi Internasional Tbk (MEDC) akan diuji pada semester kedua tahun 2026. Setelah mencatat lonjakan laba sebesar 796% pada semester I, yang didukung oleh produksi minyak dan gas (migas) di batas atas panduan serta biaya operasional yang rendah, MEDC kini dituntut untuk mempertahankan kinerja tersebut.
Selain itu, perusahaan juga perlu mengoptimalkan kontribusi dari PT Amman Mineral Internasional Tbk (AMMN). Pergerakan harga minyak global dan perkembangan operasional smelter AMMN akan menjadi faktor penentu kekuatan momentum laba perseroan hingga akhir tahun.
Pada paruh pertama 2026, MEDC berhasil membukukan laba bersih yang dapat diatribusikan kepada pemilik entitas induk sebesar US$275 juta. Angka ini merupakan lompatan signifikan sebesar 796,62% dibandingkan periode yang sama tahun sebelumnya. Pendapatan perusahaan tercatat US$1,41 miliar, dengan EBITDA mencapai US$805 juta.
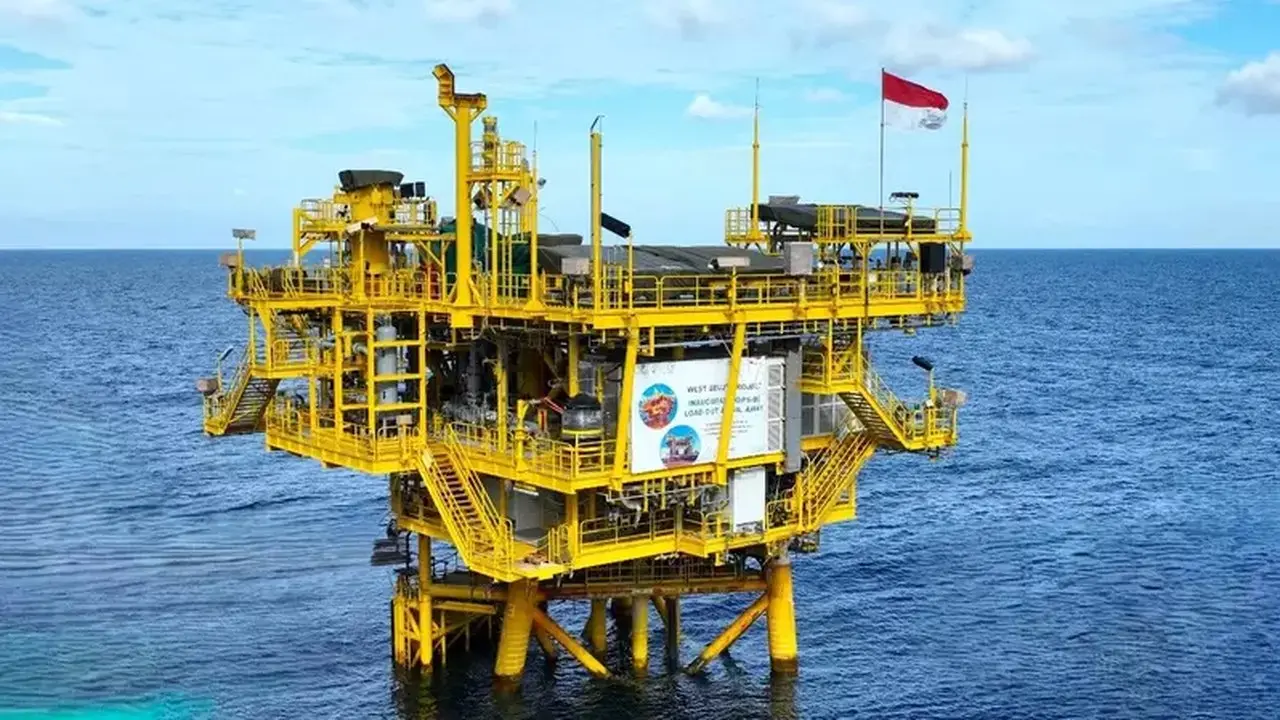
Produksi migas MEDC mencapai 170 ribu barel setara minyak per hari (mboepd), sementara biaya kas produksi berada di angka US$8,4 per barel minyak setara, jauh di bawah panduan maksimal yang ditetapkan sebesar US$10 per barel. Realisasi produksi ini sudah mencapai batas atas panduan tahunan 2026 yang berkisar antara 165–170 mboepd.
Kinerja volume produksi tersebut ditopang oleh sejumlah aset unggulan, termasuk Corridor, Forel, Terubuk, Bualuang, Bisat C, dan Senoro Fase 2A. Perusahaan mempertahankan panduan produksi tersebut untuk sisa tahun dan meningkatkan belanja modal menjadi US$450–475 juta untuk segmen minyak dan gas bumi, serta hingga US$50 juta untuk sektor ketenagalistrikan.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menilai bahwa fundamental MEDC masih sangat mendukung pertumbuhan laba hingga akhir tahun. Selain produksi migas dan biaya kas yang terkendali, kontribusi dari bisnis ketenagalistrikan dan pertambangan juga menjadi pilar penopang kinerja.
“Laba MEDC sepanjang 2026 masih berpeluang mencatat pertumbuhan signifikan secara tahunan,” kata Nafan kepada Investor Daily, Selasa (22/9/2026).
Dua Katalis Utama Kinerja
Nafan mengidentifikasi produksi migas dan kontribusi dari AMMN sebagai dua katalis utama yang akan mendorong kinerja MEDC pada semester II. Tambahan volume produksi migas diharapkan berasal dari beberapa aset strategis, termasuk Corridor, Terubuk, Forel, Suban, dan Bualuang Phase-1 yang dijadwalkan mulai berproduksi pada kuartal II-2026.
MEDC, yang menggenggam sekitar 20,9% saham di AMMN, juga diproyeksikan akan menuai keuntungan dari operasional penuh smelter Amman Mineral. Tingkat kontribusi ini akan sangat bergantung pada perkembangan produksi dan tingkat utilisasi smelter tersebut.
Selain itu, pergerakan harga minyak juga menjadi variabel krusial. MEDC mengadopsi asumsi harga minyak mentah pada level mid-cycle US$65 per barel untuk menjaga profil leverage. Dengan biaya produksi yang relatif rendah, perusahaan memiliki bantalan yang cukup kuat untuk menghadapi potensi pelemahan harga minyak. Sebaliknya, jika harga minyak mentah Brent bergerak di kisaran US$90–100 per barel, hal ini akan memberikan dorongan signifikan terhadap pendapatan dan EBITDA.
“Fundamental MEDC saat ini masih memberikan ruang untuk dilakukan revisi ke atas terhadap proyeksi laba 2026, terutama apabila harga minyak bertahan di atas asumsi mid-cycle dan realisasi produksi berada di bagian atas guidance 165–170 mboepd,” ujar Nafan.
Meskipun demikian, potensi koreksi harga minyak akibat meredanya ketegangan geopolitik dan normalisasi pasokan global tetap menjadi risiko yang perlu dicermati. Terkait sahamnya, Nafan merekomendasikan Add untuk MEDC dengan target harga Rp1.790.
Sensitivitas Terhadap Harga Minyak
Sementara itu, Head of Research KISI, Muhammad Wafi, menilai prospek MEDC tetap positif. Ia mengingatkan bahwa lonjakan laba pada semester I tidak secara otomatis mencerminkan kinerja semester II, karena dipengaruhi oleh basis laba yang rendah pada periode sebelumnya.
Wafi berpendapat bahwa angka EBITDA lebih relevan untuk mengukur kekuatan operasional perusahaan. “Angka yang lebih mencerminkan kinerja operasional adalah EBITDA naik 30,1%,” tuturnya.
Menurut Wafi, produksi migas akan menjadi katalis yang lebih dapat diandalkan bagi MEDC ke depannya karena berada langsung di bawah kendali perusahaan. Sementara kontribusi AMMN dapat memperkuat kinerja jika utilisasi smelter meningkat. Namun, perlu diwaspadai potensi masalah terkait izin ekspor yang tidak diperpanjang dan ketidakstabilan operasional smelter.
Wafi juga menilai sensitivitas laba MEDC terhadap fluktuasi harga minyak relatif lebih rendah, terutama karena porsi gas dalam portofolio perusahaan lebih besar. Kontrak jangka panjang dan skema bagi hasil Production Sharing Contract (PSC) turut meredam dampak perubahan harga komoditas. Namun, tekanan margin dapat menjadi material jika harga minyak mentah Brent bertahan di bawah kisaran US$65 per barel.
Sebaliknya, jika harga Brent berada di kisaran US$85–100 per barel dan produksi sesuai target, hal ini dapat membuka peluang revisi naik terhadap proyeksi kinerja MEDC. Dengan demikian, keberlanjutan momentum laba pada semester II akan sangat bergantung pada kemampuan perseroan dalam menjaga volume produksi dan biaya operasional, serta mempertahankan kontribusi positif dari AMMN di tengah dinamika harga minyak global.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google