DailyFX.ID — JAKARTA – Industri multifinance atau perusahaan pembiayaan menghadapi tantangan kualitas aset di tengah tekanan pertumbuhan pembiayaan. Otoritas Jasa Keuangan (OJK) melaporkan adanya peningkatan jumlah perusahaan pembiayaan dengan rasio non-performing financing (NPF) bruto di atas 5% per Juli 2026.
Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya (PVML) OJK, Agusman, menyatakan bahwa 42 perusahaan pembiayaan mencatat NPF bruto di atas 5% pada Juli 2026. Angka ini naik dari 38 perusahaan pada Juni 2026. Secara industri, NPF gross multifinance berada di level 3,03%, menunjukkan tren peningkatan.
“Pada Juli 2026, terdapat 42 perusahaan pembiayaan (PP) dengan NPF bruto di atas 5%, sementara NPF neto di atas 5% tercatat pada empat perusahaan pembiayaan,” kata Agusman dalam jawaban tertulis, Selasa (15/9/2026).
Peningkatan jumlah perusahaan dengan NPF tinggi ini mengindikasikan kualitas pembiayaan masih menjadi pekerjaan rumah bagi industri multifinance. OJK menyebutkan, pergerakan NPF dipengaruhi oleh kemampuan bayar debitur.
Wilayah dengan rasio NPF bruto tertinggi berada di Kabupaten Sukoharjo, Sampang, dan Kabupaten Kepahiang. Oleh karena itu, perusahaan multifinance diminta untuk memperkuat manajemen risiko dan lebih selektif dalam memberikan pembiayaan. Tujuannya agar ekspansi industri tidak mengorbankan kualitas portofolio.
“Perusahaan pembiayaan terus didorong untuk memperkuat manajemen risiko dan analisis kelayakan pembiayaan agar pertumbuhan industri tetap sehat dan berkelanjutan,” jelas Agusman.
OJK mencatat, piutang pembiayaan industri multifinance per Juli 2026 hanya naik 2,01% secara year on year (yoy) menjadi Rp513,05 triliun. Pertumbuhan ini didukung oleh pembiayaan modal kerja yang tumbuh 6,32% (yoy). Sementara itu, gearing ratio tercatat sebesar 2,10 kali per Juli, masih di bawah batas maksimum 10 kali.
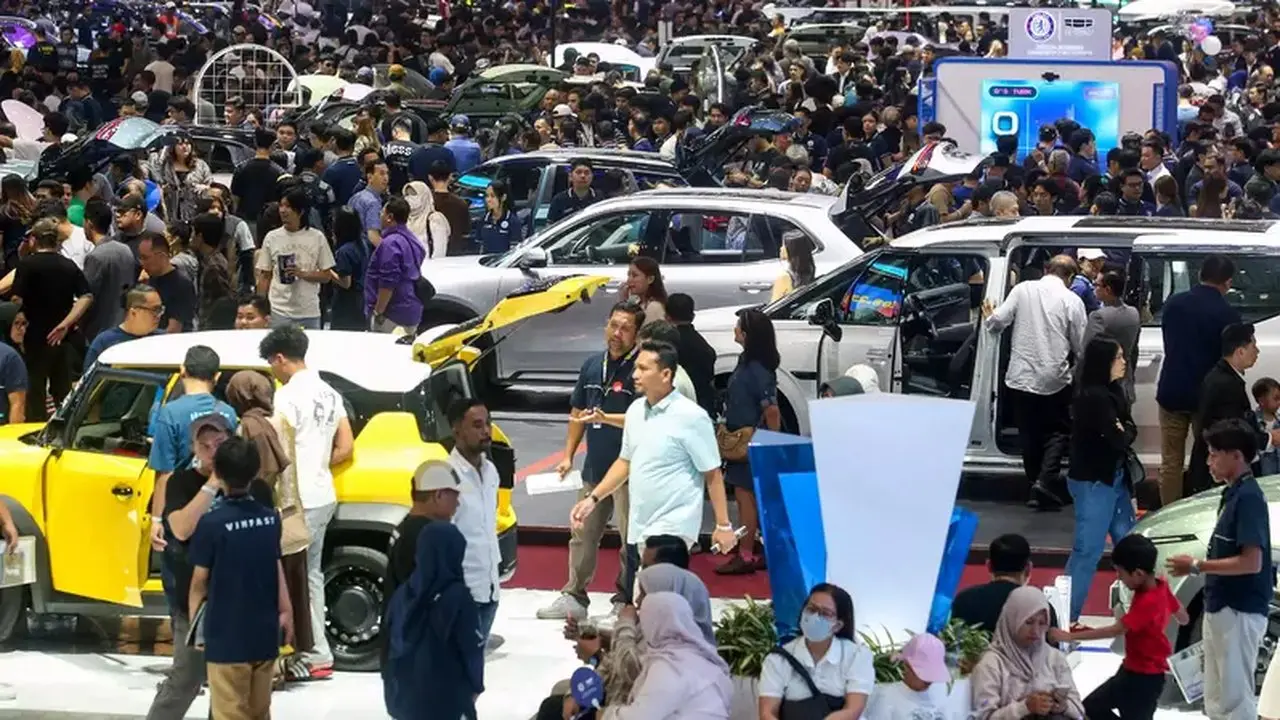
Menurut Agusman, tekanan kualitas aset terjadi ketika pertumbuhan sejumlah segmen utama multifinance belum sepenuhnya pulih. Salah satunya adalah pembiayaan kendaraan roda empat yang masih terkontraksi. Pada Juli 2026, penyaluran pembiayaan kendaraan roda empat oleh multifinance tercatat Rp230,92 triliun atau terkontraksi 2,43% (yoy). Pembiayaan mobil bekas bahkan turun 3,64% menjadi Rp87,77 triliun.
Kondisi ini menuntut perusahaan multifinance tidak hanya mengejar pertumbuhan penyaluran pembiayaan, tetapi juga harus lebih selektif dalam menjaga kualitas debitur. Agusman menambahkan bahwa industri perlu memperkuat diversifikasi produk, meningkatkan kualitas layanan, serta menyesuaikan skema pembiayaan dengan kebutuhan dan preferensi konsumen. Inovasi tersebut harus tetap dibarengi dengan manajemen risiko, prinsip kehati-hatian, tata kelola yang baik, dan pelindungan konsumen.
Manajemen Risiko
Di sisi lain, PT BRI Multifinance Indonesia (BRI Finance) berhasil menekan NPF dengan memperkuat kualitas portofolio pembiayaan di tengah dinamika industri dan perkembangan profil risiko nasabah. Hingga Juli 2026, NPF BRI Finance turun sebesar 29 basis poin (bps) secara tahunan menjadi 1,82%.
Perbaikan ini mencerminkan konsistensi BRI Finance dalam menjaga kualitas pembiayaan melalui penerapan manajemen risiko yang terukur dan disiplin di setiap tahapan pembiayaan. Pendekatan ini diterapkan mulai dari proses underwriting, pemantauan kualitas portofolio, hingga pengelolaan collection.
Corporate Secretary BRI Finance, Aditia Fakhri Ramadhani, menyatakan bahwa menjaga kualitas aset merupakan bagian penting untuk memastikan pertumbuhan bisnis pembiayaan dapat berlangsung secara sehat dan berkelanjutan. “Kami terus menjaga keseimbangan antara pertumbuhan pembiayaan dan kualitas portofolio. Penguatan manajemen risiko dilakukan secara menyeluruh dengan mempertimbangkan karakteristik dan profil risiko dari masing-masing segmen pembiayaan, sehingga setiap keputusan pembiayaan dapat dilakukan secara prudent dan terukur,” ujar Dhani, sapaan akrabnya.
Perseroan memandang karakteristik setiap segmen pembiayaan memiliki profil risiko yang berbeda. Oleh karena itu, pendekatan pengelolaan risiko tidak dapat diseragamkan, melainkan perlu disesuaikan dengan karakteristik portofolio dan perkembangan profil nasabah.
Untuk menjaga kualitas pembiayaan, BRI Finance secara berkelanjutan melakukan penguatan pada proses underwriting dan pemantauan portofolio. Perusahaan juga mengoptimalkan strategi collection serta memperkuat penerapan early warning system (EWS) untuk membantu mengidentifikasi potensi risiko sejak tahap awal.
Ke depan, BRI Finance akan terus menerapkan prinsip prudent financing dengan mengedepankan kualitas dalam setiap penyaluran pembiayaan. Langkah ini menjadi bagian dari komitmen perusahaan untuk membangun portofolio yang sehat sekaligus menjaga ketahanan bisnis di tengah perubahan kondisi ekonomi dan dinamika industri pembiayaan.
Pendanaan Bank Jadi Tantangan
Tekanan terhadap multifinance juga datang dari sisi pendanaan. Ketergantungan industri terhadap perbankan masih sangat tinggi, terutama ketika suku bunga acuan BI berada di level 5,75%. OJK menjelaskan bahwa peningkatan BI Rate berpotensi memengaruhi multifinance, khususnya yang memiliki sumber pendanaan dari perbankan dengan skema suku bunga mengambang (floating).
Pada Juli 2026, pendanaan dari sektor perbankan kepada industri multifinance tumbuh 3,68% (yoy) menjadi Rp289,69 triliun. Porsi pendanaan perbankan mencapai 77,17% dari total pendanaan industri. Hal ini menunjukkan ruang gerak multifinance masih sangat dipengaruhi oleh kondisi likuiditas dan biaya dana perbankan. Ketika biaya pendanaan meningkat, perusahaan pembiayaan harus menjaga keseimbangan antara harga pembiayaan yang kompetitif dan margin yang memadai.
Tantangan ini juga tercermin dari pasar surat utang multifinance. Penerbitan surat berharga pada Juli 2026 terkontraksi 12,71% (yoy) menjadi Rp62,19 triliun akibat tingginya suku bunga. “Peluang penerbitan surat berharga hingga akhir 2026 masih terbuka, seiring dengan kondisi pasar keuangan dan kebutuhan pendanaan industri multifinance,” tandas Agusman.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google