DailyFX.ID — Pagi hari di warung sarapan seringkali diwarnai kesibukan antara melayani pelanggan yang terburu-buru dan mengelola transaksi tunai. Setelah antrean mereda, muncul pertanyaan fundamental: berapa porsi terjual, berapa modal yang kembali, dan berapa keuntungan riil? Bagi banyak usaha mikro, tantangan utamanya bukan minimnya pembeli, melainkan bagaimana mengubah aliran uang harian menjadi informasi yang strategis untuk pengembangan usaha.
Pentingnya UMKM dalam perekonomian Indonesia tidak bisa diremehkan. Kontribusi mereka terhadap ekspor nasional mencapai 15,7 persen, menunjukkan bahwa peningkatan kemampuan usaha kecil sangat krusial bagi ketahanan ekonomi negara. Data Bank Indonesia pada semester I 2025 mencatat 57 juta pengguna dan 39,3 juta pedagang QRIS, dengan 93,16 persen di antaranya adalah UMKM. Angka ini mengindikasikan pintu digitalisasi telah terbuka lebar, namun tantangannya adalah bagaimana memastikan pelaku usaha tidak hanya memasuki ekosistem digital, tetapi juga mampu memanfaatkannya secara maksimal.
Adopsi pembayaran digital belum serta-merta meningkatkan kecakapan keuangan. Survei Nasional Literasi dan Inklusi Keuangan 2025 menunjukkan indeks inklusi keuangan sebesar 80,51 persen, lebih tinggi daripada literasi keuangan yang hanya 66,46 persen. Kesenjangan ini mengindikasikan masyarakat lebih cepat mengadopsi layanan keuangan daripada memahami manfaat, risiko, dan cara pengelolaannya. Demikian pula, skor pemberdayaan digital dalam Masyarakat Digital Indonesia 2024 hanya 25,68, jauh di bawah keterampilan digital yang mencapai 58,25. Hal ini menunjukkan teknologi sudah ada di genggaman, namun belum optimal menjadi alat penguat ekonomi.
Di sinilah QRIS seharusnya dipahami lebih dari sekadar kode pembayaran. Bank Indonesia merancangnya sebagai standar nasional yang memungkinkan satu kode menerima pembayaran dari berbagai penyedia jasa. QRIS juga diposisikan sebagai gerbang UMKM menuju ekosistem digital, termasuk akses ke pembiayaan dan layanan keuangan lainnya. Namun, nilai terbesar QRIS tidak hanya pada kecepatan transaksi, melainkan pada jejak transaksi yang dapat membantu pemilik usaha memantau pola pemasukan secara lebih disiplin.
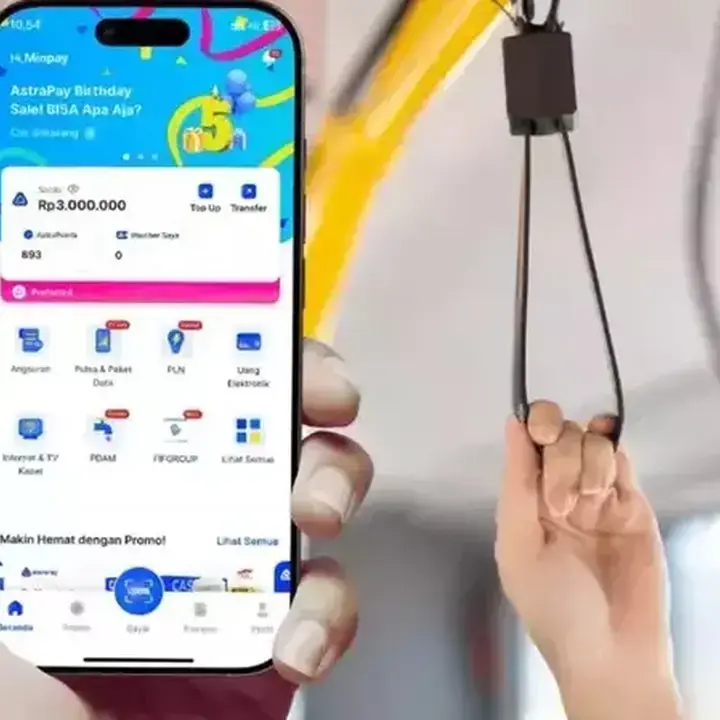
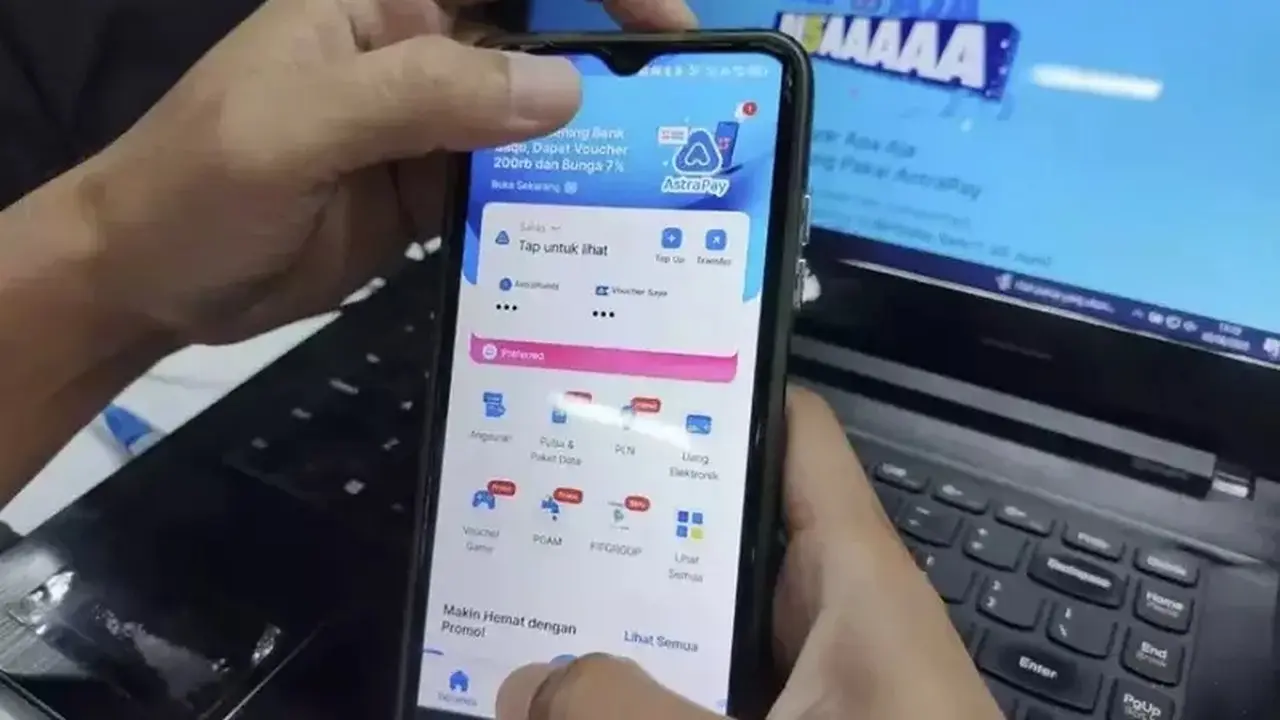
QRIS AstraPay hadir dengan konteks yang relevan untuk transformasi ini. AstraPay menginformasikan bahwa pedagang dapat menerima pembayaran dari berbagai dompet digital dan mobile banking, memantau riwayat transaksi melalui dasbor, mencairkan dana harian, serta memanfaatkan pencatatan transaksi otomatis. Dengan demikian, notifikasi pembayaran bukan lagi sekadar tanda penerimaan uang, melainkan awal dari kebiasaan baru: mencatat, membandingkan, dan mengevaluasi. Penting bagi usaha mikro untuk memahami ketentuan merchant discount rate (MDR) QRIS. Tarif MDR ditetapkan nol persen untuk transaksi usaha mikro hingga Rp500.000, dan 0,3 persen untuk transaksi di atas nilai tersebut.
Perubahan kecil dapat dimulai dengan tiga pertanyaan sederhana di akhir hari: Produk apa yang paling laris? Kapan jam transaksi paling ramai? Berapa persen penerimaan yang harus disisihkan untuk modal esok hari? International Finance Corporation menjelaskan bahwa data penjualan dapat terhubung dengan pencatatan akuntansi, arus kas, pola pelanggan, pola penjualan, dan manajemen inventaris. Pembayaran digital seharusnya tidak hanya mempercepat proses kasir, tetapi juga memberdayakan pemilik warung untuk membaca arah usahanya. Literasi finansial digital mencakup pengetahuan, keterampilan, sikap, dan perilaku dalam menggunakan layanan keuangan digital secara aman demi kesejahteraan finansial.
Beberapa riset mendukung gagasan ini. Studi terhadap ribuan usaha ultra mikro, mikro, dan kecil di Indonesia menunjukkan keterkaitan antara adopsi digital, performa usaha, dan literasi keuangan. Penelitian lain pada pemilik UMKM pengguna QRIS menemukan bahwa literasi keuangan berpengaruh positif terhadap efektivitas penggunaan QRIS. Studi lain juga menunjukkan kemudahan penggunaan, manfaat yang dirasakan, sikap, dan kepercayaan memengaruhi adopsi pembayaran digital pada UMKM. Pesannya jelas: teknologi dapat diimplementasikan dalam hitungan menit, namun manfaatnya baru tumbuh ketika pelaku usaha merasa mampu, percaya, dan mau menggunakannya secara konsisten.
Langkah berikutnya adalah memisahkan uang usaha dari uang pribadi. Riwayat transaksi QRIS AstraPay dapat menjadi dasar rekonsiliasi harian yang dicatat sederhana dalam buku kas atau lembar kerja digital. Pemilik usaha tidak perlu menjadi analis data, cukup mulai dengan membandingkan pemasukan harian, biaya bahan baku, dan stok yang cepat habis. Dari pola sederhana ini, keputusan usaha dapat menjadi lebih rasional. Catatan keuangan dan data usaha merupakan bagian penting bagi lembaga keuangan untuk memahami profil serta risiko UMKM, meskipun catatan transaksi bukanlah jaminan otomatis untuk memperoleh pembiayaan.
Digitalisasi tidak boleh dibangun di atas kepercayaan buta. ASEAN menekankan pentingnya biaya yang transparan, perlindungan konsumen, mekanisme pengaduan, dan pencegahan penipuan agar pembayaran digital dipercaya oleh pedagang mikro. OECD mengingatkan bahwa pembayaran digital membawa risiko keamanan dan potensi hilangnya kendali atas pengeluaran jika tidak diimbangi literasi yang memadai. AstraPay pun mengingatkan pengguna untuk tidak membagikan PIN, OTP, kata sandi, maupun kode verifikasi kepada siapa pun serta selalu memeriksa kanal resmi.
Warung kecil tidak perlu mengejar digitalisasi yang rumit. Cukup lakukan tiga kebiasaan: pertama, cocokkan transaksi digital dan tunai setiap malam. Kedua, gunakan data transaksi untuk merencanakan stok pada jam ramai. Ketiga, pisahkan rekening atau dompet usaha dari kebutuhan pribadi. QRIS AstraPay dapat mempermudah proses ini, namun penggerak utamanya adalah pemilik usaha yang mau belajar membaca pergerakan uangnya sendiri.
Warung kecil naik kelas bukan sekadar dengan menempelkan kode QR. Ia naik kelas ketika setiap notifikasi berubah menjadi catatan, setiap catatan menjadi keputusan, dan setiap keputusan membawa usaha selangkah lebih dekat pada pertumbuhan yang sehat.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google