DailyFX.ID — JAKARTA – PT Bank Rakyat Indonesia Tbk (BBRI) memberikan sinyal positif terkait pembagian dividen jumbo dalam satu hingga dua tahun mendatang. Meskipun terdapat rencana normalisasi rasio pembayaran dividen dalam jangka panjang, dividen per saham dipastikan tidak akan terpengaruh secara negatif.
Sebagai salah satu anggota Bank Himbara yang menduduki peringkat teratas dalam High Dividend Index (IDXHIDIV20), saham BBRI menjadi incaran investor yang mencari imbal hasil dividen tinggi. Per Agustus 2026, kapitalisasi pasar BBRI dalam indeks tersebut mencapai Rp10,78 triliun dengan bobot 15,94%, melampaui emiten bank besar lainnya seperti PT Bank Central Asia Tbk (BBCA) dan PT Bank Mandiri Tbk (BMRI).
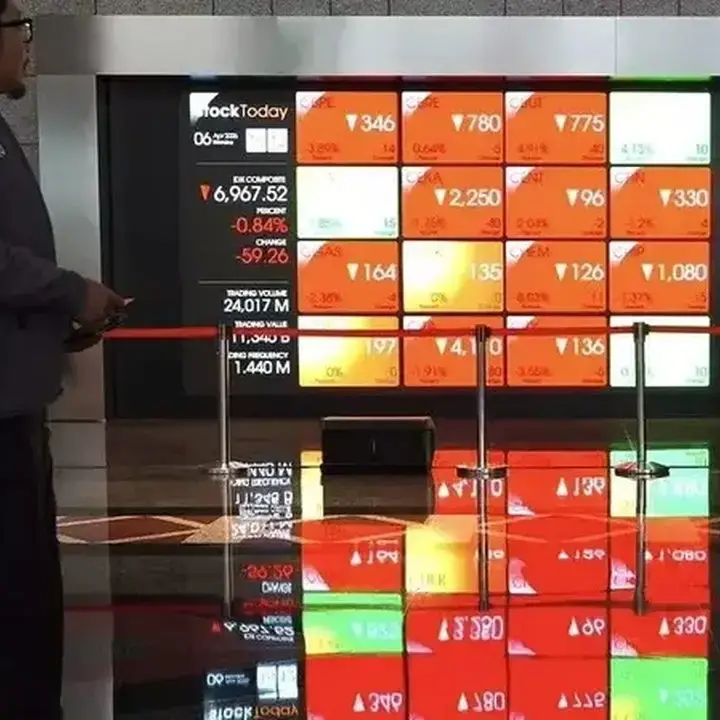
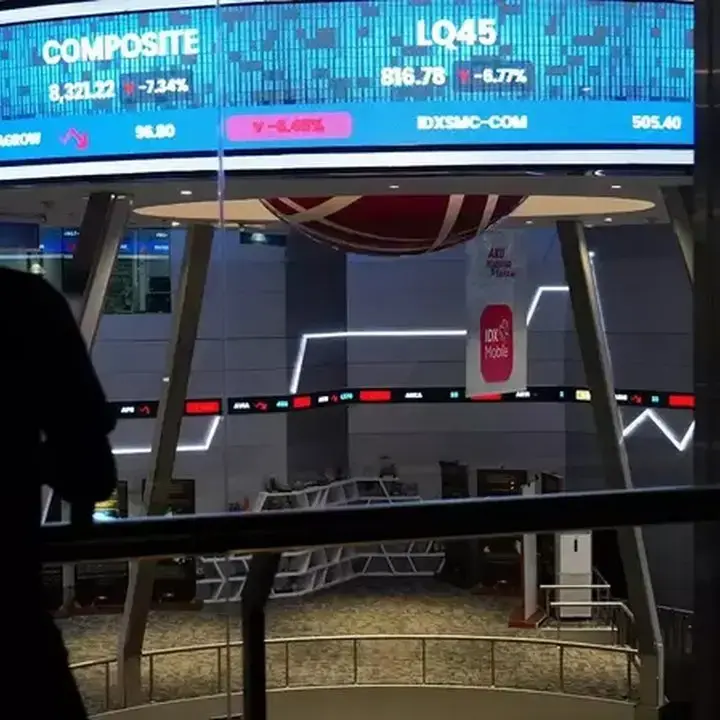
Posisi BBRI ini tidak hanya menunjukkan likuiditas perdagangan sahamnya di Bursa Efek Indonesia (BEI), tetapi juga merefleksikan pengaruhnya terhadap kinerja IDXHIDIV20 dan Indeks Harga Saham Gabungan (IHSG). Koreksi saham BBRI sebesar 50 poin (1,57%) ke level 3.140 pada penutupan perdagangan Kamis (24/9/2026) turut menyeret pelemahan IDXHIDIV20 sebesar 3,92 poin (0,9%) ke 430 dan IHSG merosot 75,17 poin (1,18%) ke posisi 6.299.
Menjaga optimisme dan minat investor menjadi perhatian utama Bank BRI dalam merumuskan kebijakan dividen. Sebagai contoh, pada tahun buku 2025, perseroan membagikan dividen tunai jumbo senilai Rp52,10 triliun meskipun laba bersih mengalami penurunan 5,26% menjadi Rp57,13 triliun. Dividen tahun 2025 ini mencerminkan rasio pembayaran dividen sebesar 91,97% dengan dividen per saham sebesar Rp346.
Senior Manager Investor Relations Bank BRI, Andi Anugerah Amrullah, menyampaikan bahwa modal Bank BRI saat ini masih sangat memadai, bahkan tergolong kuat. Hal ini memberikan ruang bagi perseroan untuk membayarkan dividen dengan rasio yang lebih tinggi dari normal untuk tahun ini dan beberapa tahun ke depan.
“Ke depannya, jika kami mampu tumbuh lebih pesat, ekspektasi kami adalah menormalisasikan rasio pembayaran dividen. Namun, hal ini bukan berarti dividen per saham akan turun. Peningkatan profitabilitas akan mendorong pertumbuhan laba yang pesat, sehingga dividen yang diterima pemegang saham diharapkan tetap stabil dan bertumbuh secara gradual seiring dengan laba,” terang Andi mengutip program Sucor Sekuritas, Kamis (24/9/2026).
Andi menjelaskan bahwa normalisasi rasio pembayaran dividen berkaitan dengan posisi rasio kecukupan modal (Capital Adequacy Ratio/CAR) perseroan. Hingga semester I-2026, CAR BBRI berada di level 21,5%. Perseroan menargetkan untuk mempertahankan CAR di kisaran 20%, turun dari 27% pasca-rights issue pada 2021. Tingginya CAR yang masih melebihi target tersebut memberikan ruang bagi perseroan untuk membayarkan dividen dalam jumlah besar.
Selanjutnya, perseroan mempertimbangkan untuk kembali ke rasio pembayaran dividen sebelum rights issue atau pandemi, yaitu di kisaran 50-60%. Andi menambahkan, normalisasi ini perlu dilakukan untuk menjaga profitabilitas perseroan tetap positif dan menyiapkan modal demi pertumbuhan. BBRI memerlukan modal yang kuat untuk terus bertumbuh.
Terkait arah pertumbuhan ke depan, BBRI berkomitmen untuk menjadikan UMKM sebagai bisnis inti. Komposisi segmen mikro akan tetap mendominasi, namun perseroan juga memiliki aspirasi mengembangkan lini bisnis lain.
Andi mengibaratkan BBRI seperti pesawat dengan dua mesin. Memiliki dua mesin akan lebih baik daripada satu, terutama jika mesin utama mengalami turbulensi. Mesin baru ini menjadi aspirasi manajemen ke depan, khususnya dari segmen UMKM non-mikro seperti consumer, commercial, and small medium enterprise (SME).
“Kami ingin membangun mesin baru, terutama dari segmen UMKM non-mikro, sehingga ketika segmen mikro mulai sehat kembali, kami siap tumbuh dengan dua mesin. Ini diharapkan dapat mendorong BRI lebih jauh lagi dibandingkan hanya bertahan dengan mesin mikro,” ungkap Andi.
Manajemen juga berfokus memperbaiki struktur pendanaan dengan meningkatkan kualitas dana murah (current account saving account/CASA) secara agresif, terutama melalui merchant banking.
Dengan struktur pendanaan yang baik, biaya dana (cost of fund) akan lebih rendah. Hal ini memungkinkan perseroan untuk bersaing dari sisi pricing loan dan lebih selektif dalam ekspansi bisnis. Akibatnya, margin akan terjaga dan aspek soft credit akan membaik seiring pertumbuhan BBRI yang lebih selektif.
Di luar fokus tersebut, Danantara selaku pemegang saham mayoritas melalui Danantara Asset Management (DAM) akan melanjutkan perampingan struktur organisasi di Bank BRI. Hal ini serupa dengan yang dilakukan lembaga SWF tersebut dalam mengendalikan PT BRI Manajemen Investasi (BRI MI) pada Juli 2026.
Andi memperkirakan Danantara akan melakukan beberapa aksi streamlining lagi, namun masih dalam tahap diskusi. Streamlining struktur organisasi akan terus berlanjut, mencerminkan target Danantara. Sementara itu, Bank BRI sendiri belum berencana menggelar aksi korporasi signifikan.
“Saat ini kami cukup bahagia untuk melanjutkan sinergi dengan perusahaan-perusahaan anak kami, khususnya di segmen ultramikro,” tandas Andi.
Analis MNC Sekuritas, Victoria Venny, mempertahankan rekomendasi buy untuk saham BBRI dengan target harga Rp4.050. Target ini mencerminkan price to book value (PBV) sebesar 1,9 kali untuk estimasi 2026 dan 1,8 kali untuk proyeksi 2027. “Pertumbuhan pre-provision operating profit (PPOP), efisiensi berkelanjutan, dan modal yang kuat menjadi penopang utama ketahanan laba BBRI. Namun, risiko proyeksi tetap datang dari pertumbuhan kredit yang lebih lambat, pelemahan ekonomi makro, dan persaingan ketat di segmen wholesale,” tulis Victoria dalam risetnya, Kamis (24/9/2026).
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google