DailyFX.ID — JAKARTA – Upaya Otoritas Jasa Keuangan (OJK) untuk membebaskan pasar modal Indonesia dari konflik kepentingan melalui demutualisasi bursa berpotensi melahirkan paradoks. Salah satu substansi dalam Peraturan Otoritas Jasa Keuangan (POJK) Nomor 13 Tahun 2026, yang menjadi pijakan hukum demutualisasi bursa, justru dinilai membuka ruang bagi calon investor untuk memiliki saham Bursa Efek melebihi batas maksimal 5%. Hal ini berpotensi menciptakan konsentrasi kepemilikan baru.
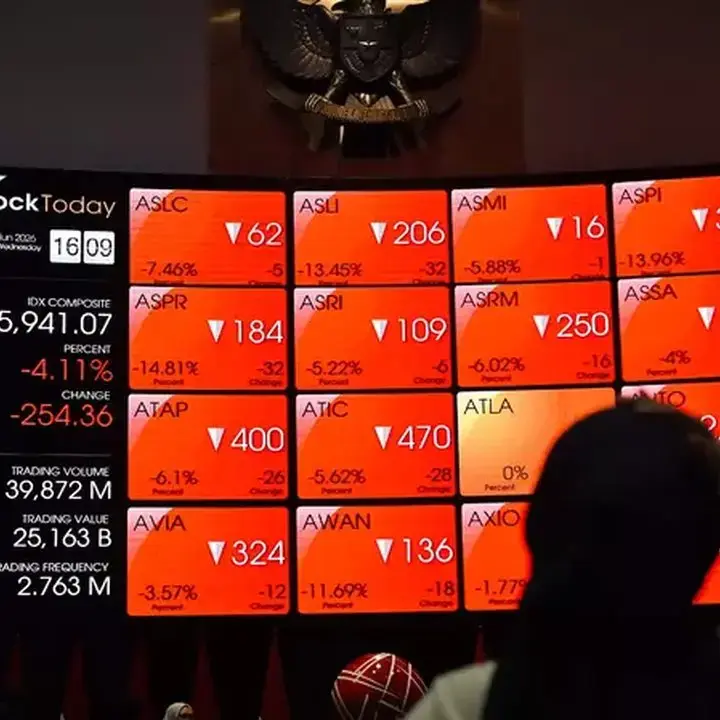
Gagasan demutualisasi bursa merupakan bagian dari tindak lanjut reformasi pasar modal yang kredibilitasnya belakangan mendapat sorotan tajam. Dari total delapan aksi reformasi pasar modal yang disusun OJK, demutualisasi bursa menjadi salah satu agenda utamanya. Diharapkan, proses ini dapat menjaga independensi bursa dengan menutup celah konflik kepentingan yang rawan muncul saat bursa masih berbentuk mutual.
Oleh karena itu, POJK 13 Tahun 2026 mengatur bahwa pemegang saham dapat memiliki saham Bursa Efek paling banyak 5% dari total saham yang dikeluarkan. Namun, bagi pemegang saham yang ingin memiliki lebih dari 5%, harus memperoleh persetujuan dari OJK. Meskipun demikian, pemberian ruang ini tetap berpotensi membuka celah jika proses penyaringan tidak dilakukan secara disiplin dan transparan.
Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK, Hasan Fawzi, mengungkapkan bahwa hingga saat ini belum ada calon investor atau pemegang saham yang mengajukan diri untuk memiliki lebih dari 5% saham Bursa Efek. Proses menuju tahap tersebut pun masih relatif jauh karena harus menunggu proses korporatisasi di PT Bursa Efek Indonesia.
“Saya kira, Bursa di tahapan ini belum memiliki gambaran siapa kira-kira investor potensial yang akan masuk daftar yang akan diundang Bursa pada saat menawarkan kepemilikan kepada pemegang saham baru yang non-anggota Bursa,” ujar Hasan pada Rabu (23/9/2026).
Hasan tetap berharap semua calon pemegang saham bursa mematuhi aturan di bawah 5%. Jika ada minat khusus untuk memiliki lebih dari 5% saham bursa, sesuai POJK 13 Tahun 2026, pihak yang berkepentingan wajib mengajukan permohonan untuk ditelaah dan disetujui oleh OJK. “Kalau tidak melewati persetujuan OJK, maka normanya setiap pemegang saham batas maksimum kepemilikannya adalah 5%,” jelas Hasan.
Demutualisasi Bursa Efek juga diketahui tidak memiliki lini masa (timeline) yang jelas setelah POJK 13 Tahun 2026 diterbitkan. Ketiadaan timeline ini berpotensi menunda pelaksanaan demutualisasi.
“Setelah POJK terbit secara indikatif tidak ada (timeline). Tapi, jangan lupa Demutualisasi Bursa ini bagian dari keseluruhan reformasi struktural yang kita hadirkan. Jadi, tentu dorongannya kepada Bursa dan tentu pemegang saham yang ada sekarang,” tambah Hasan.
Kriteria Calon Investor
Menyinggung kriteria calon investor yang diperbolehkan memiliki lebih dari 5% saham bursa, Hasan merinci bahwa calon investor terkait harus memiliki keterhubungan (interconnectivity) dengan mitra global yang potensial. Selain itu, calon investor tersebut harus mewakili unsur pelaku pasar yang dominan dari sisi permintaan maupun suplai, atau menjadi penyedia infrastruktur. Dengan demikian, calon investor yang berminat menggenggam lebih dari 5% saham bursa diharapkan dapat mendorong modernisasi penyelenggaraan kegiatan bursa.
Analis Senior Mirae Asset Sekuritas, Nafan Aji Gusta, menilai potensi konsentrasi kepemilikan baru yang dikhawatirkan itu tetap ada. Akan tetapi, POJK 13/2026 sudah dilengkapi dengan sejumlah pagar pengaman (guardrail) untuk mencegah dominasi oleh satu pihak, mengingat secara umum kepemilikan saham bursa dibatasi maksimal 5% secara langsung maupun tidak langsung.
Untuk kepemilikan di atas 5%, investor wajib memperoleh persetujuan OJK dan harus memberikan nilai tambah bagi pengembangan bursa, misalnya dari sisi permodalan, teknologi, konektivitas, likuiditas, atau pendalaman pasar. Satu pihak juga dilarang memiliki saham bursa secara mayoritas, termasuk melalui afiliasinya.
Namun demikian, Nafan tidak memungkiri bahwa ruang konsentrasi tersebut tetap perlu dicermati, terutama jika terdapat beberapa pemegang saham strategis yang memiliki kepentingan atau afiliasi yang saling berkaitan. “Jadi, persoalannya bukan semata-mata berapa persen saham yang dimiliki satu investor, tetapi juga bagaimana struktur afiliasi, hak suara, hubungan ekonomi, serta potensi concerted action antar-pemegang saham tersebut. Dalam konteks ini, kemampuan OJK melakukan fit and proper assessment, menelusuri kepemilikan tidak langsung, serta mengawasi tata kelola BEI akan menjadi sangat penting,” papar Nafan.
Lebih lanjut, Nafan melihat demutualisasi bursa tidak otomatis menghilangkan konflik kepentingan hanya karena perubahan struktur pemegang saham. Keberhasilan demutualisasi sangat bergantung pada pemisahan yang tegas antara fungsi kepemilikan, fungsi bisnis, serta fungsi pengaturan dan pengawasan. POJK 13/2026 sendiri secara eksplisit mengatur pemisahan kepemilikan dan keanggotaan, serta pemisahan fungsi pengaturan, pengawasan, dan bisnis.
OJK juga menegaskan tujuan demutualisasi adalah menjaga independensi dan integritas pasar. Oleh sebab itu, Nafan tidak melihat ketentuan kepemilikan di atas 5% sebagai sesuatu yang berpotensi menggagalkan tujuan demutualisasi. Ketentuan tersebut masih bersifat pengecualian (exception) yang harus melalui persetujuan dan penilaian OJK, bukan hak otomatis bagi investor. Bahkan, OJK menyebut persetujuan di atas 5% dimaksudkan untuk mencegah dominasi, konsentrasi kepemilikan, dan pengendalian oleh satu pihak.
Pemegang Saham Strategis
Yang justru perlu diperhatikan ke depan, sambung Nafan, adalah siapa yang akan menjadi pemegang saham strategis BEI dan seperti apa komposisi akhirnya. Jika kepemilikannya benar-benar tersebar dan tidak terdapat hubungan afiliasi yang memungkinkan pengendalian secara bersama-sama, maka demutualisasi berpotensi memperkuat tata kelola dan mengurangi konflik kepentingan.
Sebaliknya, apabila terjadi konsentrasi kepemilikan—baik secara langsung maupun melalui jaringan afiliasi—maka konflik kepentingan dalam bentuk baru tetap berpotensi muncul. Karenanya, keterbukaan (disclosure), transparansi struktur kepemilikan, independensi organ BEI, serta pengawasan OJK akan menjadi kunci agar tujuan awal demutualisasi benar-benar tercapai. “OJK sendiri sebelumnya menyebut demutualisasi sebagai bagian dari reformasi untuk meningkatkan tata kelola dan mengurangi konflik kepentingan,” tutup Nafan.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google