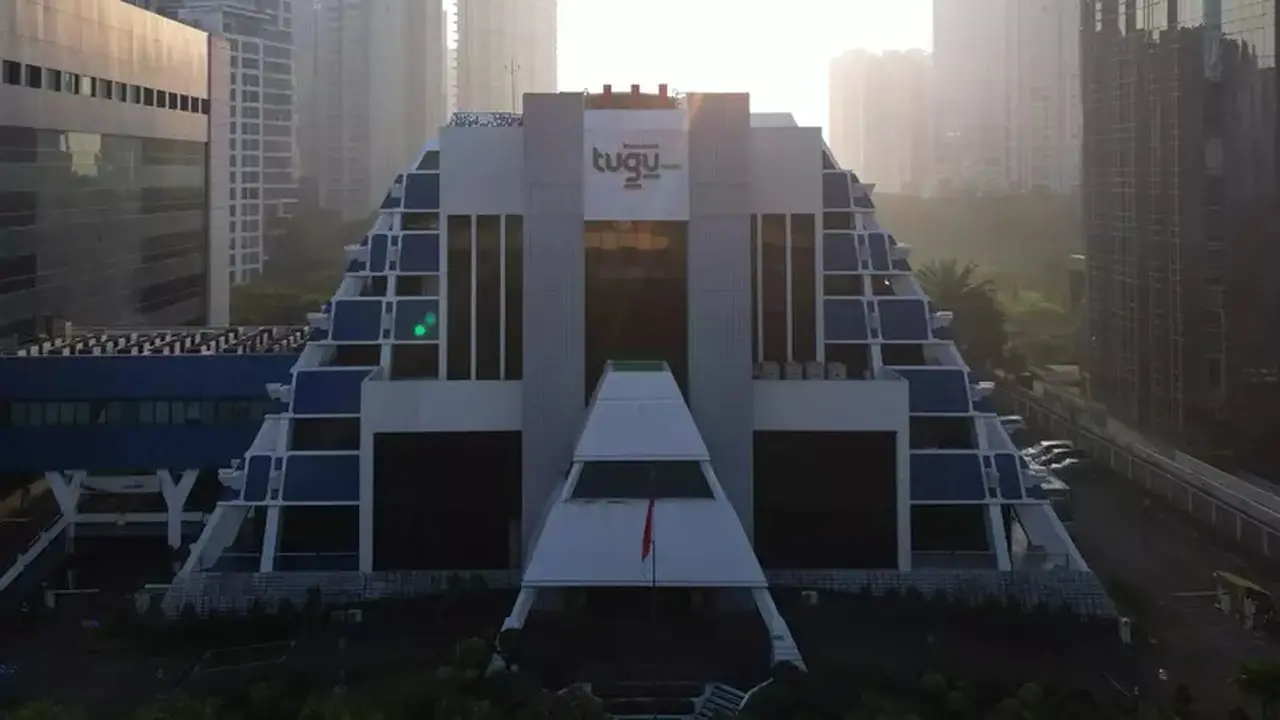
DailyFX.ID — JAKARTA – Likuiditas saham PT Asuransi Tugu Pratama Indonesia Tbk atau Tugu Insurance (TUGU) mengalami peningkatan signifikan sepanjang September 2026. Peningkatan ini disambut positif oleh pelaku pasar dengan rata-rata nilai transaksi harian saham TUGU naik menjadi sekitar Rp6,2 miliar per hari. Angka ini lebih dari dua kali lipat dibandingkan Rp2,9 miliar per hari pada Agustus 2026 dan menjadi yang tertinggi sejak Maret 2026.
Peningkatan aktivitas perdagangan ini terjadi di tengah prospek fundamental TUGU yang dinilai masih solid oleh para analis. Trimegah Sekuritas memproyeksikan laba bersih yang dapat diatribusikan kepada pemilik entitas induk (NPATMI) TUGU akan mencapai Rp790 miliar pada 2026. Proyeksi ini mencerminkan pertumbuhan laba sekitar 10% per tahun.
Analis Trimegah Sekuritas, Kharel Devin Fielim, melihat pertumbuhan tersebut antara lain ditopang oleh meningkatnya aktivitas investasi sektor minyak dan gas (migas) nasional. Sektor migas merupakan salah satu area keahlian utama TUGU. “Kami memperkirakan NPATMI TUGU dapat tumbuh dengan laju tahunan sekitar 10%, terutama ditopang peningkatan investasi di sektor minyak dan gas Indonesia,” ujar Kharel dikutip di Jakarta, Jumat (25/9/2026).
Prospek tersebut sejalan dengan posisi TUGU yang memiliki eksposur kuat terhadap industri energi. Meningkatnya pipeline investasi hulu migas, termasuk proyek-proyek besar seperti Masela yang total investasinya disebut berpotensi mencapai sekitar Rp350 triliun, dinilai dapat membuka ruang pertumbuhan bisnis ke depan.
Selain pertumbuhan laba, kualitas profitabilitas TUGU juga diproyeksikan membaik. Return on equity (ROE) diperkirakan meningkat dari 7,7% pada 2025 menjadi 9,0% pada 2028. Laba usaha juga diproyeksikan meningkat dari Rp649 miliar pada 2025 menjadi Rp915 miliar pada 2028.
Di sisi operasional, rasio klaim dan biaya TUGU diperkirakan relatif terjaga ke depan. Hal ini didukung oleh disiplin underwriting dan pengelolaan biaya yang baik. Insurance revenue diproyeksikan tumbuh dari Rp9,1 triliun pada 2025 menjadi Rp11,5 triliun pada 2028.
Menariknya, prospek pertumbuhan tersebut belum sepenuhnya tercermin dalam valuasi saham TUGU. Berdasarkan perbandingan Trimegah, TUGU diperdagangkan pada sekitar 0,5 kali price-to-book value (PBV) 2026. Angka ini jauh di bawah rata-rata perusahaan asuransi umum domestik yang menjadi pembanding, yang berada di sekitar 1,3 kali PBV.
Pada saat yang sama, TUGU diperkirakan menghasilkan ROE yang lebih tinggi dibandingkan rata-rata perusahaan pembanding. Kondisi ini menunjukkan adanya kesenjangan antara valuasi saham dan tingkat profitabilitas perusahaan. “TUGU saat ini diperdagangkan hanya sekitar 0,5 kali FY26F PBV dibandingkan 1,3 kali pada peers, meskipun mampu menghasilkan ROE yang lebih tinggi. Kombinasi kesenjangan valuasi dan profitabilitas yang lebih kuat menjadi faktor yang menarik untuk diperhatikan,” kata Kharel.
Daya tarik lainnya berasal dari dividen. TUGU memiliki portofolio investasi yang terdiversifikasi dengan profil risiko yang prudent. Dividend yield saham TUGU diperkirakan berada di kisaran 6,6% untuk 2026.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google