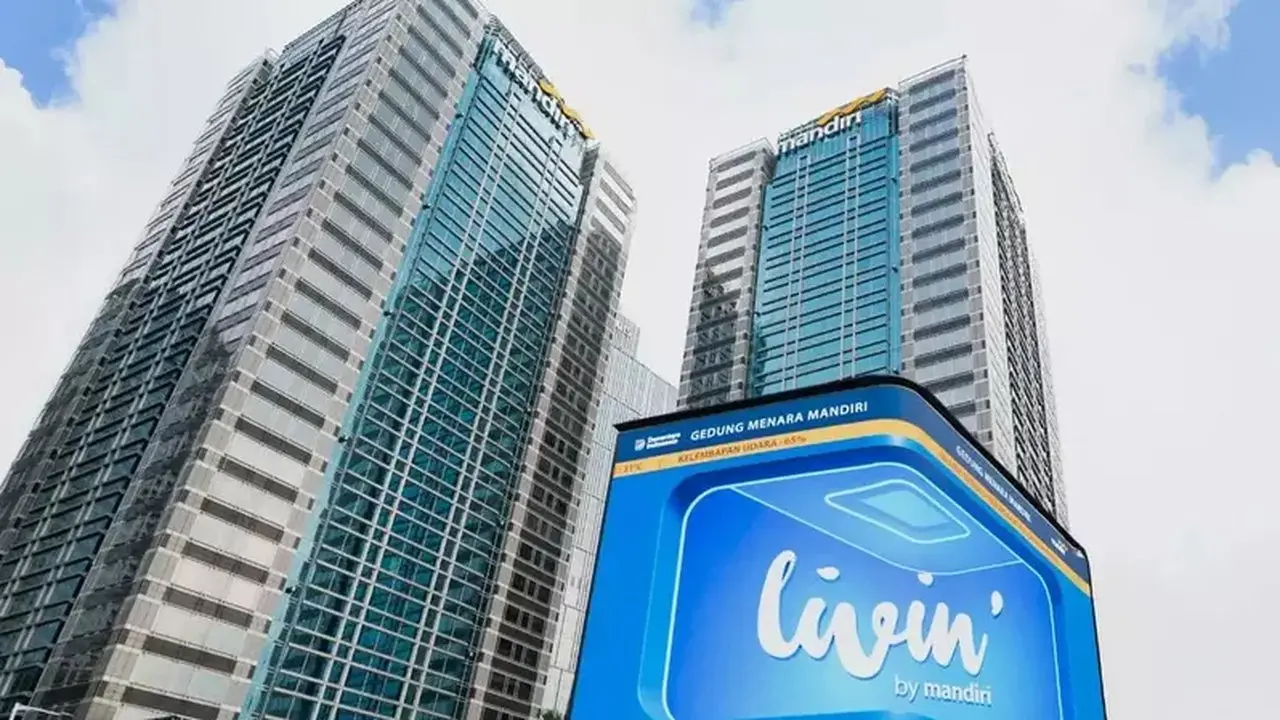
DailyFX.ID — Saham PT Bank Mandiri Tbk (BMRI) mengalami penurunan 2,66% ke level Rp 4.070 pada perdagangan Kamis, 24 September 2026. Transaksi saham emiten perbankan ini mencapai 182,06 juta saham dengan frekuensi 50.594 kali, membukukan nilai transaksi sebesar Rp 748,06 miliar.
Investor asing tercatat melakukan aksi jual bersih (net sell) saham BMRI senilai Rp 531,94 miliar. Namun, di tengah aksi jual asing tersebut, investor domestik justru melakukan pembelian bersih (net buy). Broker Mandiri Sekuritas dan Stockbit Sekuritas tercatat membukukan net buy masing-masing Rp 119,3 miliar dan Rp 102,1 miliar untuk investor domestik.
Perubahan arah saham Bank Mandiri ini terjadi setelah sempat menguat 0,72% pada perdagangan Rabu, 23 September 2026. CGS International Sekuritas memproyeksikan saham Bank Mandiri berpeluang menguat pada perdagangan Jumat, 24 September 2026. Level resistance pertama diprediksi berada di 4.130, dengan resistance kedua di 4.190. Di sisi lain, CGS juga melihat adanya risiko pelemahan kembali dengan support pertama dan kedua di angka 4.040.
Analis KB Valbury Sekuritas, Akhmad Nurcahyadi, menyatakan bahwa pencapaian laba bersih Bank Mandiri pada paruh pertama 2026 (8M26) telah mencapai 66,4% dari estimasi KB Valbury untuk tahun 2026 dan 65,4% dari konsensus pasar. Angka ini juga melampaui rata-rata historis periode yang sama sebesar 63,4%.
“Kami meyakini BMRI masih berpeluang mencatat pertumbuhan laba yang sehat dalam beberapa bulan mendatang,” tulis Akhmad dalam risetnya. Ia menambahkan, jika laba bersih Bank Mandiri pada September 2026 hanya menyamai perolehan September 2025 sebesar Rp 4,1 triliun, laba bank only pada kuartal III-2026 (Juli–September 2026) masih berpotensi tumbuh 9,4% secara year-on-year (yoy).
Secara konsolidasian, KB Valbury memperkirakan laba bersih emiten berkode saham BMRI pada kuartal III-2026 akan mencapai Rp 13,46 triliun, sedikit di bawah konsensus pasar yang memprediksi Rp 13,97 triliun. Dengan asumsi tersebut, pertumbuhan laba BMRI secara kumulatif pada sembilan bulan pertama 2026 (9M26) diproyeksikan mencapai 16,3% yoy, atau sekitar 135 basis poin (bps) di bawah proyeksi konsensus sebesar 17,7%.
Kinerja BMRI diprediksi akan ditopang oleh pertumbuhan kredit sebesar 17,6% yoy dan dana pihak ketiga (DPK) yang juga tumbuh 17,6%. Dana murah, seperti current account and savings account (CASA) yang meliputi giro dan tabungan, mengalami peningkatan sebesar 8,2%.
Kualitas aset Bank Mandiri dilaporkan tetap terjaga dengan biaya kredit (cost of credit/CoC) sebesar 0,5%, berada di bawah panduan manajemen yang ditetapkan antara 0,6%-0,8%. Tingkat pengembalian atas ekuitas (return on equity/RoE) mencapai 21,6%, menunjukkan kenaikan 2,9 poin persentase. Namun, tekanan terhadap margin bunga bersih (net interest margin/NIM) diperkirakan masih berlanjut akibat penurunan imbal hasil aset produktif.
KB Valbury mempertahankan rekomendasi beli (buy) untuk saham BMRI dengan target harga yang ditetapkan sebesar Rp 5.660. Target harga ini mencerminkan valuasi price to book value (P/B) sebesar 1,8 kali untuk proyeksi tahun 2026. Saat ini, saham BMRI diperdagangkan pada estimasi valuasi P/B 2026 sebesar 1,4 kali.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google