DailyFX.ID — Perbankan dinilai masih memiliki ruang untuk meningkatkan penyaluran kredit modal kerja di tengah lingkungan suku bunga yang relatif tinggi. Kebutuhan pembiayaan aktivitas operasional dan ekspansi usaha yang tetap kuat berpotensi menjadi katalis pertumbuhan kredit di segmen tersebut.
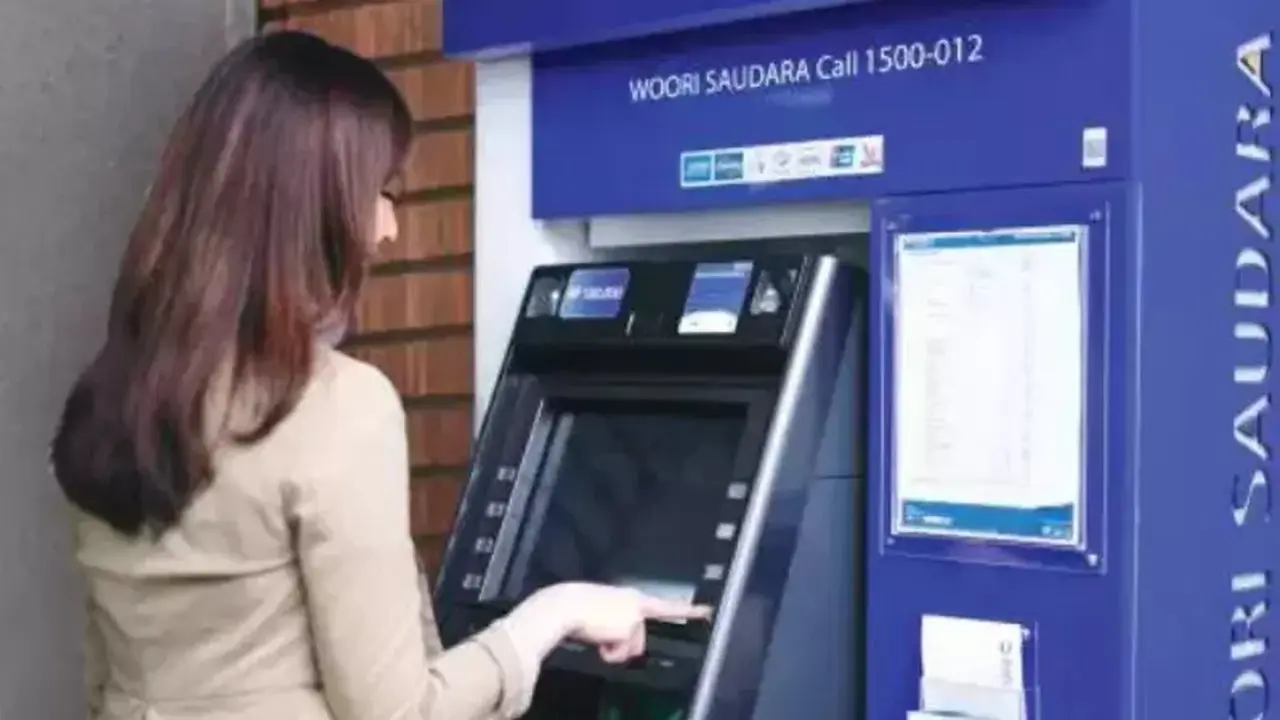
PT Bank Woori Saudara Indonesia 1906 Tbk (BWS) dinilai memiliki ruang untuk memperkuat pendapatan berulang seiring besarnya kontribusi kredit modal kerja (KMK) dalam portofolio pembiayaan bank. Karakter pembiayaan yang relatif berulang dinilai dapat memberikan basis pendapatan bunga yang stabil bagi bank asal Korea Selatan tersebut.
Hingga Juni 2026, total kredit yang disalurkan BWS tercatat sekitar Rp40,34 triliun. Dari jumlah tersebut, kredit modal kerja masih menjadi komponen terbesar dan lebih dari separuh portofolio kredit bank. KMK memberikan karakter tersendiri bagi model bisnis BWS. Berbeda dengan kredit investasi yang umumnya memiliki tenor panjang, kebutuhan modal kerja perusahaan cenderung mengikuti siklus operasional dan aktivitas bisnis debitur.
Kondisi tersebut membuka peluang bagi BWS untuk mempertahankan hubungan pembiayaan dengan nasabah dalam jangka panjang. Ketika fasilitas kredit jatuh tempo atau kebutuhan modal kerja meningkat, bank berpeluang melakukan pembaruan maupun penyesuaian fasilitas sesuai profil dan kebutuhan debitur.
Analis Abdul Azis dari Kiwoom Sekuritas menilai karakter tersebut dapat menjadi salah satu kekuatan BWS dalam membangun pendapatan berulang dari aktivitas intermediasi. Dominasi kredit modal kerja memberikan potensi bisnis berulang yang cukup menarik.
“Selama kualitas debiturnya terjaga, bank bukan hanya memperoleh pendapatan bunga, tetapi juga memiliki kesempatan untuk terus melakukan repricing dan memperdalam hubungan dengan nasabah,” ujar Abdul Azis, Rabu (16/9/2026).
Fleksibilitas repricing menjadi semakin relevan ketika arah suku bunga berubah. Tenor KMK yang relatif lebih pendek dibandingkan kredit investasi membuat penyesuaian harga dapat dilakukan lebih cepat ketika fasilitas diperpanjang atau dinegosiasikan kembali. Hal ini dapat memberikan ruang bagi BWS untuk mengelola imbal hasil aset produktif dan margin secara lebih dinamis. Pada Juni 2026, net interest margin (NIM) BWS tercatat sekitar 3,30%.
Di sisi lain, ekspansi kredit BWS tetap ditopang oleh permodalan yang relatif kuat. Capital adequacy ratio (CAR) perseroan berada di kisaran 32,03% pada Juni 2026, memberikan bantalan modal yang cukup besar untuk mendukung pertumbuhan intermediasi.
Abdul Azis juga melihat nilai ekonomi dari portofolio KMK tidak hanya berasal dari pendapatan bunga. Hubungan yang semakin dalam dengan nasabah berpotensi meningkatkan pendapatan berbasis biaya atau fee based income sekaligus membuka peluang penghimpunan dana murah melalui rekening operasional perusahaan.
Dengan basis kredit modal kerja yang besar, Abdul Azis memandang bank dengan KMK yang kuat memiliki peluang menjadikan portofolio tersebut sebagai mesin pendapatan berulang sekaligus pintu masuk untuk memperluas sumber pendapatan dari ekosistem nasabah korporasi.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google