DailyFX.ID — JAKARTA – Persaingan bisnis pusat data atau data center di Indonesia tengah memasuki fase ekspansi besar. PT Telkom Indonesia Tbk (TLKM), PT Indosat Tbk (ISAT), PT Dian Swastatika Sentosa Tbk (DSSA), dan PT DCI Indonesia Tbk (DCII) dinilai memiliki eksposur paling langsung terhadap pertumbuhan industri yang menjanjikan ini.
Dalam riset BRI Danareksa Sekuritas yang disusun Kafi Ananta dan Erindra Krisnawan, kapasitas teknologi informasi (TI) data center yang sudah terpasang di Indonesia tercatat sekitar 580 megawatt (MW) pada semester I-2026. Kapasitas ini diproyeksikan melonjak drastis menjadi 3,5 gigawatt (GW) pada tahun 2030.
“Itu mencerminkan proyeksi tingkat pertumbuhan tahunan majemuk (compound annual growth rate/CAGR) sebesar 56,7% sepanjang periode 2026-2030,” tulis para analis tersebut. Ekspansi ini terutama didorong oleh peningkatan kebutuhan layanan cloud dan infrastruktur kecerdasan buatan (artificial intelligence/AI) yang membutuhkan unit pemrosesan grafis (graphics processing unit/GPU) berkapasitas tinggi.
Di luar keempat emiten utama tersebut, PT NexAI Digital Infrastruktur Tbk (MGLV), PT Sinergi Inti Andalan Prima Tbk (INET), serta PT Bakrie & Brothers Tbk (BNBR) masih berada pada tahap pengembangan yang lebih awal. Ketiganya dinilai layak dipantau seiring pembangunan aset data center masing-masing.
Kafi dan Erindra melihat Indonesia berpeluang menjadi tujuan berikutnya bagi ekspansi data center regional. Peluang ini muncul ketika Singapura mulai membatasi penambahan kapasitas baru. Bersamaan dengan itu, Johor di Malaysia yang sebelumnya menjadi tujuan limpahan permintaan dari Singapura mulai menghadapi keterbatasan pasokan listrik. Kondisi ini membuka ruang lebih besar bagi Indonesia untuk menangkap ekspansi kapasitas regional.
Saat ini, sekitar 55% kapasitas data center Indonesia masih terpusat di Jakarta. Namun, besarnya rencana pembangunan di Jakarta dan Batam menunjukkan bahwa industri ini masih berada pada tahap awal ekspansi. Jakarta memiliki kapasitas dalam pipeline atau rencana pengembangan sekitar 1,7 GW, sementara fasilitas yang sudah beroperasi baru mencapai 322 MW. Rasio pipeline terhadap kapasitas operasionalnya mencapai 5,3 kali.
Batam bahkan menyiapkan pipeline sebesar 1,4 GW, sementara kapasitas yang telah beroperasi baru 126 MW. Besarnya kesenjangan antara kapasitas berjalan dan rencana pengembangan menunjukkan ruang ekspansi yang masih sangat luas. Karakter pasar data center Batam berbeda dengan Jakarta. Batam lebih banyak menangkap limpahan permintaan regional dengan segmen hyperscale – yakni data center berukuran sangat besar untuk perusahaan teknologi dan penyedia layanan cloud global – mendominasi sekitar 71% kapasitas.
Pengembangan data center di Batam juga sebagian besar digerakkan oleh perusahaan swasta dan investor asing. Sebaliknya, pertumbuhan di Jakarta lebih dominan ditopang permintaan domestik. Kontribusi segmen hyperscale di Jakarta mencapai sekitar 34%, namun penggunaannya lebih banyak berorientasi pada layanan cloud dibandingkan kebutuhan AI.
Para analis menilai, komitmen kapasitas terbesar serta proyek yang sedang dibangun saat ini masih terkonsentrasi pada operator swasta dan perusahaan yang disokong modal asing. Sejumlah proyek tersebut memiliki kapasitas pembangunan yang signifikan, seperti DAMAC Digital yang menyiapkan 163 MW, Princeton Digital 360 MW, ST Telemedia 322 MW, GDC 200 MW, DayOne 450 MW, EdgeConneX 200 MW, BW Digital 120 MW, dan Racks Central 95 MW.
Di antara emiten Indonesia, TLKM, ISAT, DSSA, dan DCII dinilai memiliki eksposur paling langsung terhadap ekspansi industri data center. BRI Danareksa mencantumkan rekomendasi beli untuk saham TLKM dengan target harga Rp 3.500 dan ISAT dengan target harga Rp 2.500. Sedangkan DSSA serta DCII belum diberi peringkat (not rated).
Untuk TLKM, salah satu katalis yang dicermati berasal dari rencana divestasi 70% saham NeutraDC dengan valuasi US$ 1 miliar hingga US$ 1,5 miliar. Riset BRI Danareksa menyebut transaksi tersebut berpotensi memberikan tambahan kenaikan 4,5% terhadap target harga TLKM menjadi Rp 3.650.
Adapun ISAT diperkirakan memiliki kepemilikan sekitar 30% di perusahaan neocloud Zankore. Dengan asumsi valuasi lima kali EV/EBITDA, investasi ini berpotensi memberikan tambahan kenaikan sebesar 35% dari target harga skenario dasar ISAT Rp 2.500.
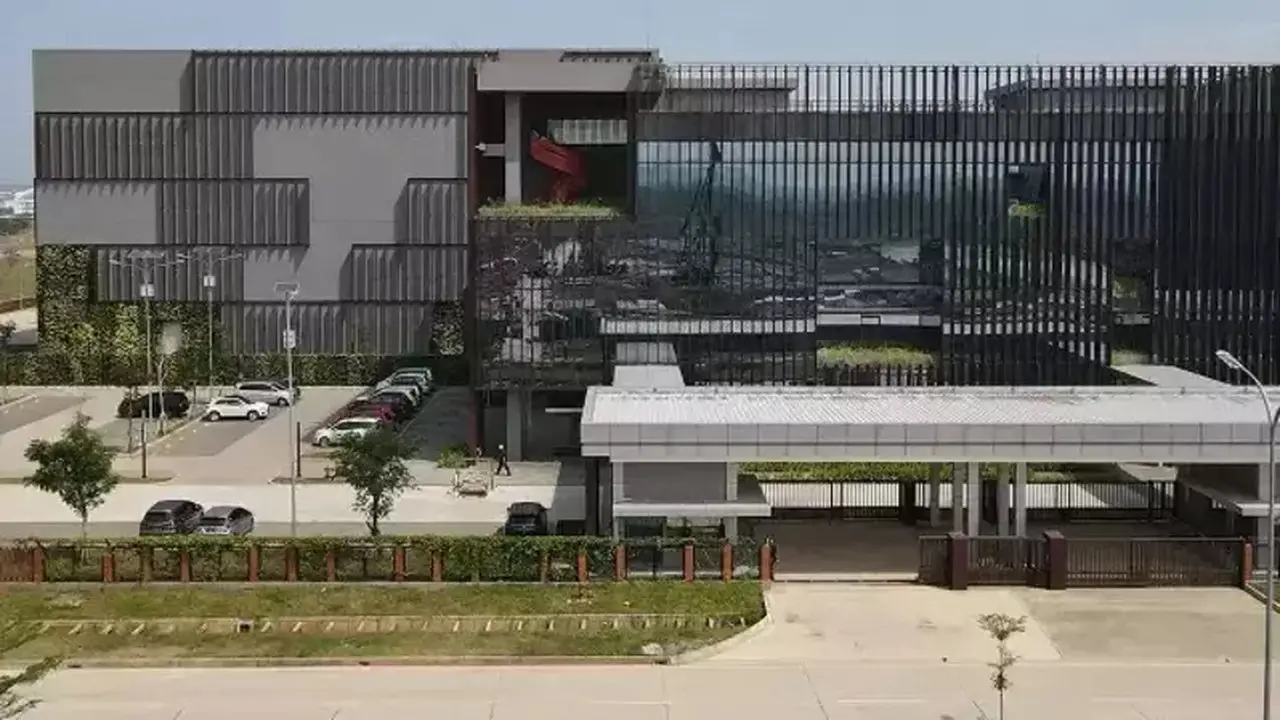
Sementara itu, DSSA memperkuat posisinya di bisnis data center melalui fasilitas SMX01. Fasilitas ini ditargetkan mencapai status siap beroperasi (ready for service/RFS) pada kuartal IV-2026. SMX01 memiliki kapasitas awal 18 MW dan masih dapat ditingkatkan hingga 60 MW, menempatkan DSSA sebagai salah satu emiten dengan eksposur langsung terhadap tema pertumbuhan data center.
Sedangkan DCII menjadi perusahaan data center murni terbesar, dengan kapasitas operasional mencapai 128 MW. DCII juga memiliki pipeline pengembangan terbesar, terutama melalui rencana pembangunan lebih dari 1.000 MW di Bintan.
Selain pemain yang sudah memiliki kapasitas besar, MGLV, INET, dan BNBR masuk kelompok emiten yang masih berada pada fase pengembangan lebih awal. Oleh karena itu, kemajuan pembangunan aset menjadi faktor penting yang perlu dicermati.
BRI Danareksa secara keseluruhan berpandangan positif terhadap tema investasi data center karena pertumbuhannya dinilai bersifat struktural dan berjangka panjang. Namun, industri ini masih berada pada tahap awal sehingga tidak seluruh rencana kapasitas otomatis berubah menjadi fasilitas operasional.
Menurut Kafi dan Erindra, kemampuan mengamankan pasokan listrik dan membangun skala operasional akan menjadi faktor penting yang membedakan pemain utama dari perusahaan lainnya. Dua faktor ini semakin krusial ketika kebutuhan kapasitas data center Indonesia meningkat tajam dalam beberapa tahun ke depan.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google