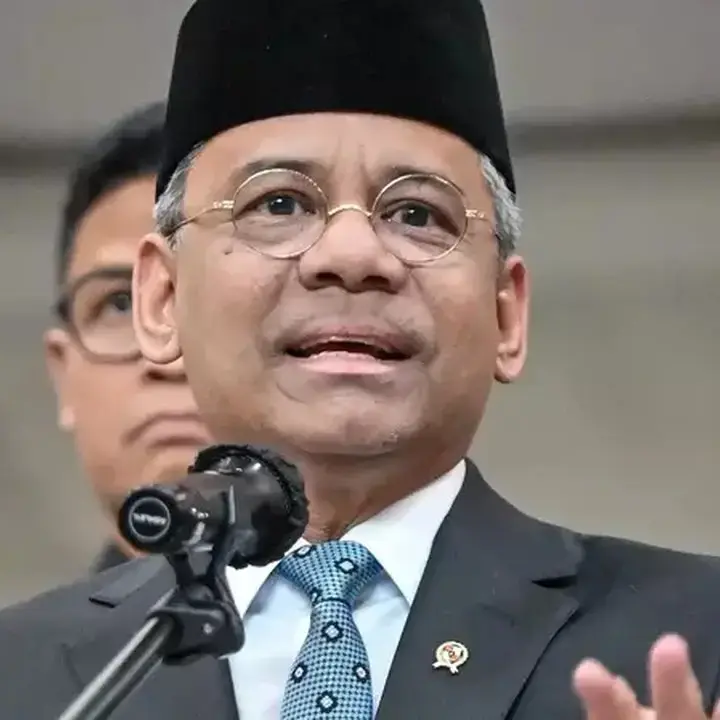
DailyFX.ID — JAKARTA – Pergantian tampuk kepemimpinan di Kementerian Keuangan dari Purbaya Yudhi Sadewa kepada Suahasil Nazara memicu perhatian pelaku pasar. Perubahan ini dinilai krusial karena berpotensi memengaruhi persepsi investor terhadap arah kebijakan fiskal dan kredibilitas pengelolaan Anggaran Pendapatan dan Belanja Negara (APBN).
PT Mirae Asset Sekuritas Indonesia menyambut penunjukan Suahasil Nazara sebagai sinyal positif bagi pasar. Latar belakang dan pengalamannya yang mendalam di bidang kebijakan fiskal serta rekam jejaknya di Kementerian Keuangan menjadi nilai tambah. Namun, tantangan sesungguhnya tidak hanya terletak pada figur menteri baru, melainkan pada kemampuan pemerintah untuk menjaga konsistensi kebijakan dan disiplin fiskal dalam jangka panjang.
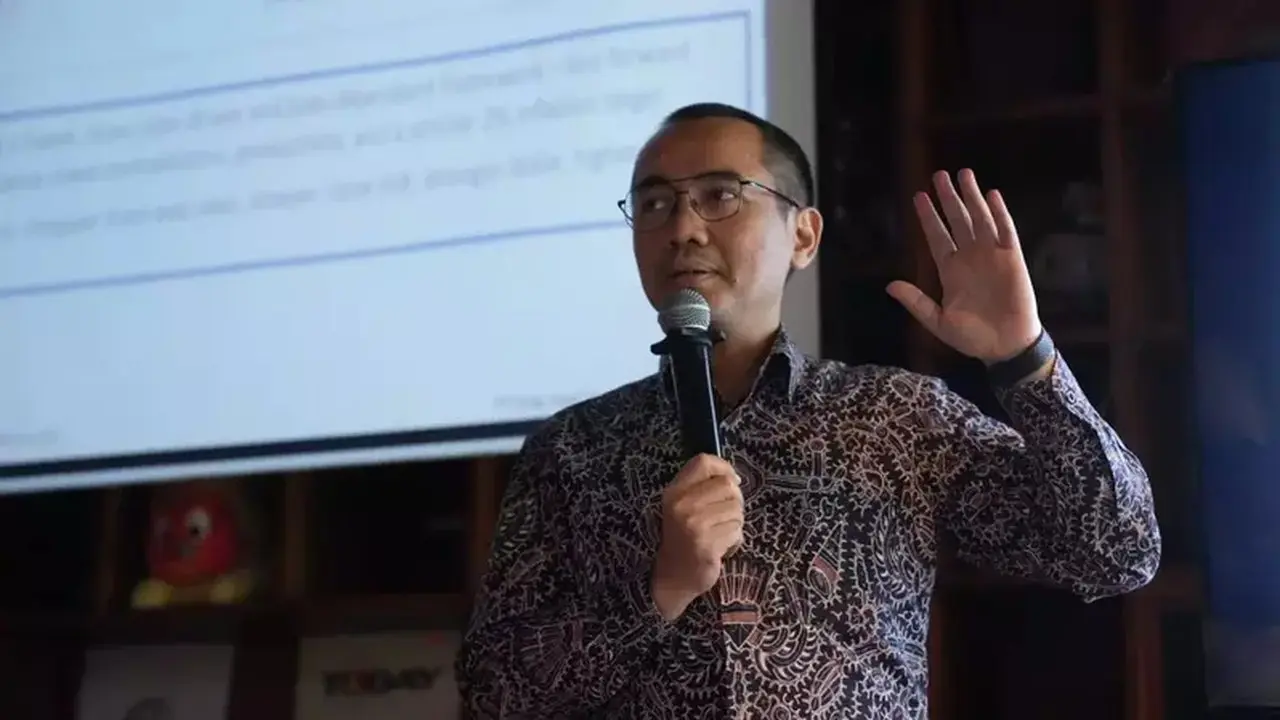
Head of Research Mirae Asset Sekuritas Indonesia, Rully Arya Wisnubroto, menyatakan bahwa pasar akan mencermati implementasi kebijakan pasca-pergantian ini. Fokus utama adalah bagaimana pemerintah mampu mempertahankan kredibilitas APBN dan mengomunikasikan arah kebijakan fiskal kepada para investor.
“Pergantian Menteri Keuangan ini menjadi sinyal positif bagi pasar, apalagi dengan latar belakang Suahasil Nazara di bidang kebijakan fiskal dan pengalamannya di Kementerian Keuangan. Namun, yang paling penting tetap implementasi dan konsistensi kebijakan, khususnya dalam menjaga kredibilitas APBN dan disiplin fiskal,” ujar Rully dalam acara media day di Jakarta, Selasa (15/9/2026).
Perhatian pasar ini tercermin dari pergerakan Indeks Harga Saham Gabungan (IHSG) pada perdagangan Selasa yang ditutup relatif datar di level 6.535, setelah sebelumnya sempat mengalami koreksi lebih dari 2% secara intraday. Volatilitas ini menunjukkan bahwa investor masih dalam proses mencerna arah kebijakan pemerintah pasca-pergantian menteri keuangan.
Menurut Rully, kredibilitas fiskal dan komunikasi kebijakan menjadi faktor penentu sentimen pasar selanjutnya. Risiko terbesar, lanjutnya, muncul apabila terjadi perubahan persepsi investor terhadap kredibilitas kebijakan pemerintah atau peringkat kredit Indonesia. Kondisi tersebut berpotensi mendorong investor untuk melakukan repricing terhadap aset domestik secara lebih agresif.
“Yang perlu diwaspadai adalah apabila terjadi perubahan persepsi terhadap kredibilitas kebijakan atau rating, karena itu bisa menghasilkan repricing yang lebih tajam,” jelasnya.
Di tengah sorotan terhadap kebijakan fiskal, ruang kenaikan IHSG juga dinilai semakin terbatas setelah indeks mengalami re-rating yang cukup cepat. Rully mencatat IHSG telah mengalami re-rating sekitar 18% sejak awal paruh kedua 2026. Ia menambahkan bahwa kenaikan berikutnya tidak cukup hanya ditopang oleh momentum indeks, melainkan membutuhkan realisasi pertumbuhan laba emiten (earnings delivery), arus dana asing yang lebih luas, serta kondisi eksternal yang lebih berkelanjutan.
“Setelah re-rating yang cukup cepat, investor tidak bisa hanya mengandalkan kenaikan indeks. Next leg dari pasar akan membutuhkan earnings delivery dan foreign flows yang lebih luas. Karena itu, pasar akan semakin selektif,” ujar Rully.
Saat ini, arus dana asing cenderung terkonsentrasi pada saham-saham berkapitalisasi besar, khususnya di sektor perbankan dan beberapa saham komoditas. Kondisi ini mengindikasikan investor asing belum sepenuhnya menyebarkan eksposur ke seluruh pasar saham Indonesia. Dengan valuasi yang telah mengalami kenaikan, katalis fundamental menjadi semakin penting untuk menopang keberlanjutan penguatan IHSG. Emiten dengan pertumbuhan laba yang kuat berpotensi tetap menjadi tujuan utama investor, sementara saham yang kenaikannya lebih banyak didorong sentimen berpotensi menghadapi tekanan ketika momentum pasar melemah.
Rupiah Menjadi Kunci
Selain kebijakan fiskal, pasar valuta asing juga menjadi perhatian. Penguatan nilai tukar rupiah sejauh ini masih ditopang oleh kondisi eksternal yang lebih kondusif dan capital inflows. Namun, keberlanjutan penguatan ini tetap sangat bergantung pada arus dana yang masuk ke pasar domestik.
Di kancah global, Rully memperkirakan Federal Reserve akan menaikkan suku bunga sebesar 25 basis poin pada September. Langkah ini dinilai relatif telah diperhitungkan oleh pasar, sehingga perhatian investor selanjutnya akan beralih pada dampaknya terhadap rupiah dan ruang kebijakan Bank Indonesia.
“Kenaikan 25 basis poin dari The Fed relatif sudah priced in. Bagi Indonesia, perhatian berikutnya akan tertuju pada pergerakan rupiah karena menjadi salah satu faktor utama yang menentukan ruang dan respons kebijakan Bank Indonesia,” kata Rully.
Pergerakan rupiah menjadi krusial karena pelemahan mata uang domestik dapat mempersempit ruang pelonggaran moneter Bank Indonesia. Selain itu, tekanan terhadap rupiah juga dapat meningkatkan sensitivitas investor terhadap aset berdenominasi rupiah.
Di pasar Surat Berharga Negara (SBN), koordinasi antara kebijakan fiskal dan moneter menjadi semakin penting untuk menjaga kenaikan yield berlangsung secara gradual. Pemerintah perlu memastikan bahwa perubahan kebijakan fiskal tetap dapat diterima pasar tanpa memicu lonjakan premi risiko.
Sektor Komoditas Tak Lagi Seragam
Sementara itu, peluang investasi di sektor komoditas dinilai semakin selektif. Senior Research Analyst Mirae Asset Sekuritas Indonesia, Fauzan Luthfi Djamal, mengatakan bahwa perubahan kebijakan pemerintah saat ini memiliki dampak yang berbeda terhadap masing-masing subsektor, terutama dari sisi produksi, harga, arus ekspor, hingga penerimaan negara.
Fauzan menilai pelonggaran Rencana Kerja dan Anggaran Biaya (RKAB) batu bara tidak serta-merta menjadi katalis positif bagi seluruh saham batu bara. Kebijakan tersebut lebih tepat dipandang sebagai dispersion event karena tambahan volume produksi akan memberikan dampak yang berbeda terhadap masing-masing perusahaan.
“Pelonggaran RKAB lebih tepat dilihat sebagai dispersion event, bukan sector-wide reset. Di nikel, tightness di sisi ore juga membuat posisi perusahaan tambang menjadi lebih kuat karena bargaining power meningkat, sementara beberapa perusahaan converter menghadapi risiko kenaikan biaya feedstock. Jadi, investor perlu melihat posisi dan fundamental masing-masing emiten, bukan hanya pergerakan harga komoditas,” ujar Fauzan.
Di industri nikel, kondisi justru menunjukkan dinamika yang berbeda. Keterbatasan pasokan bijih nikel atau ore membuat posisi perusahaan tambang semakin kuat karena memiliki bargaining power yang lebih tinggi. Sebaliknya, perusahaan pengolahan atau converter berpotensi menghadapi tekanan margin apabila biaya bahan baku meningkat. Artinya, kenaikan harga komoditas tidak otomatis memberikan dampak positif yang sama kepada seluruh emiten dalam rantai pasok.
Bursa Komoditas Jadi Katalis Baru
Selain kebijakan produksi dan ekspor, rencana pembentukan Bursa Komoditas yang ditargetkan mulai berjalan pada 1 Januari 2027 juga menjadi perhatian pasar.
Fauzan menilai kehadiran bursa komoditas berpotensi memperkuat price discovery dan menciptakan referensi harga komoditas di dalam negeri. Namun, manfaat tersebut terhadap pricing power Indonesia masih bergantung pada tingkat likuiditas bursa dan sejauh mana harga domestik nantinya digunakan oleh pelaku pasar sebagai benchmark.
“Commodity Exchange berpotensi menjadi langkah penting untuk meningkatkan price discovery di dalam negeri. Namun, dampaknya terhadap pricing power Indonesia akan sangat bergantung pada likuiditas bursa dan seberapa besar pelaku pasar menggunakan harga domestik tersebut sebagai benchmark,” jelas Fauzan.
Menurutnya, peluang investasi di sektor komoditas ke depan lebih menarik pada perusahaan yang memiliki scarcity, pricing power, serta posisi strategis dalam rantai pasok. Dengan kondisi tersebut, investor tidak lagi cukup menggunakan pergerakan harga komoditas sebagai satu-satunya dasar investasi. Fundamental emiten, posisi dalam rantai pasok, kemampuan meneruskan kenaikan biaya, serta dampak langsung kebijakan pemerintah akan menjadi pembeda utama.
“Tidak semua saham komoditas akan bergerak dengan arah yang sama meskipun harga komoditasnya naik,” tutup Fauzan.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google