DailyFX.ID — JAKARTA – PT Surya Semesta Internusa Tbk (SSIA) berpotensi menjadi daya tarik bagi rantai pasok mobil listrik (electric vehicle/EV) global, terutama setelah masuknya raksasa EV dunia, BYD. Prospek ini diperkirakan akan menjadi katalis positif bagi saham SSIA yang dikendalikan oleh dua investor besar, Grup Djarum dan Prajogo Pangestu.
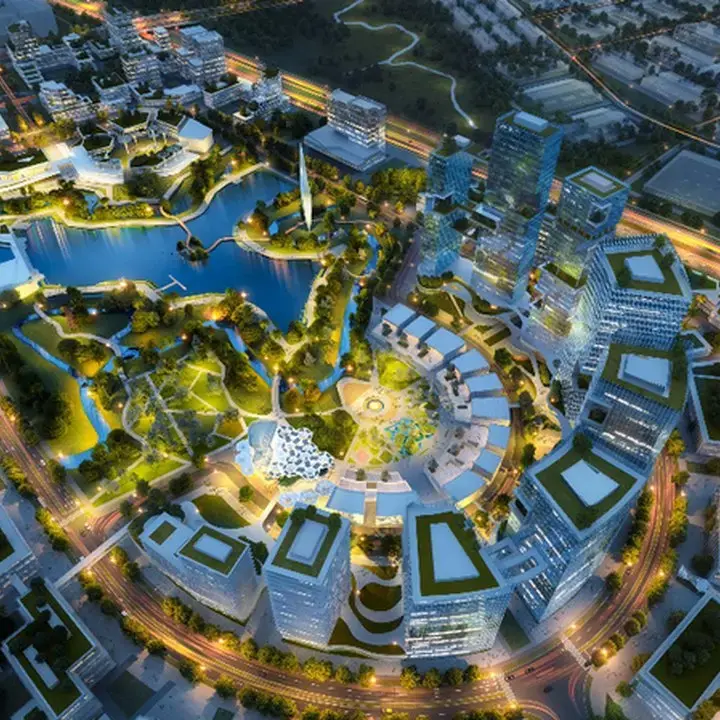
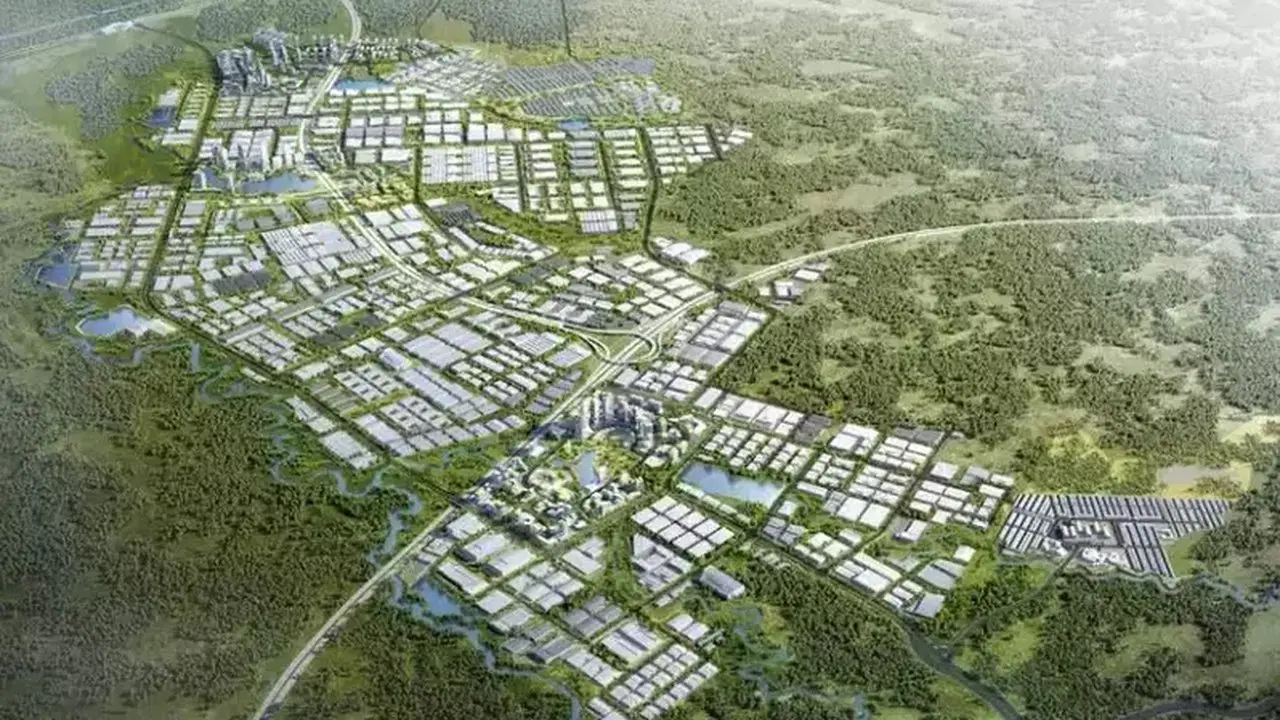
Berdasarkan analisis RHB Sekuritas, kawasan industri Subang yang dikelola SSIA memiliki cadangan lahan seluas 2.200 hektare. Lahan ini diproyeksikan dapat menjadi basis manufaktur EV dalam dua hingga tiga tahun mendatang, didukung oleh ketersediaan pasokan listrik yang memadai.
RHB Sekuritas mencatat bahwa kawasan industri tersebut memiliki pasokan listrik yang cukup untuk kebutuhan pabrik EV. Kebutuhan listrik pabrik EV per hektare adalah 0,2 MW, jauh lebih rendah dibandingkan kebutuhan pusat data (data center/DC) yang mencapai 3 MW per hektare. SSIA dilaporkan sedang dalam proses persiapan pembangunan pembangkit listrik tambahan untuk memenuhi kebutuhan energi masa depan.
Kinerja Keuangan dan Proyeksi
Pada semester I-2026, pendapatan segmen properti SSIA menunjukkan peningkatan signifikan sebesar 273%, mencapai Rp1,26 triliun. Angka ini didorong mayoritas oleh pembelian lahan seluas 126 hektare oleh BYD. Sementara itu, EBITDA segmen properti melonjak 10 kali lipat menjadi Rp543 miliar.
Di segmen bisnis hotel, pendapatan tercatat naik 113% menjadi Rp471 miliar, sedangkan segmen konstruksi menunjukkan kinerja stabil dengan pendapatan Rp1,7 triliun.
RHB Sekuritas mempertahankan rekomendasi beli untuk saham SSIA dengan menetapkan target harga Rp2.200 per saham. Target ini mencerminkan potensi kenaikan sebesar 28%. Meskipun demikian, proyeksi laba bersih SSIA untuk tahun 2026 dipangkas sebesar 14% karena diperkirakan laju penjualan akan sedikit melambat.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google