DailyFX.ID — JAKARTA – PT Dwimuria Investama Andalan, bagian dari Grup Djarum, dan PT Chandra Asri Pacific Tbk (TPIA), emiten yang terafiliasi dengan Prajogo Pangestu, tercatat memiliki kepemilikan saham di PT Surya Semesta Internusa Tbk (SSIA).
Berdasarkan data Kustodian Sentral Efek Indonesia (KSEI) per 31 Agustus 2026, Dwimuria Investama Andalan menguasai 482 juta lembar saham atau setara 10,24% dari total saham Surya Semesta Internusa. Jumlah ini tidak berubah dari posisi per 31 Juli 2026.
Sementara itu, kepemilikan Chandra Asri Pacific di SSIA per 31 Agustus 2026 tercatat sebanyak 215.402.065 lembar saham (4,58%). Jumlah tersebut mengalami penurunan dibandingkan data per 31 Juli 2026, yang mana TPIA menggenggam 229.846.3365 lembar saham (4,88%).
Pada perdagangan Rabu (16/9/2026), saham SSIA bergerak stagnan di level Rp 1.720. Dalam sebulan terakhir, saham emiten properti ini hanya mencatatkan kenaikan sebesar 2,99%.
PT Surya Semesta Internusa Tbk (SSIA) diprediksi berpotensi menarik rantai pasok kendaraan listrik (electric vehicle/EV), seiring dengan masuknya BYD, salah satu raksasa EV global. Fenomena ini dinilai dapat menjadi katalis positif bagi saham SSIA, yang kini dimiliki oleh dua konglomerat besar Indonesia.
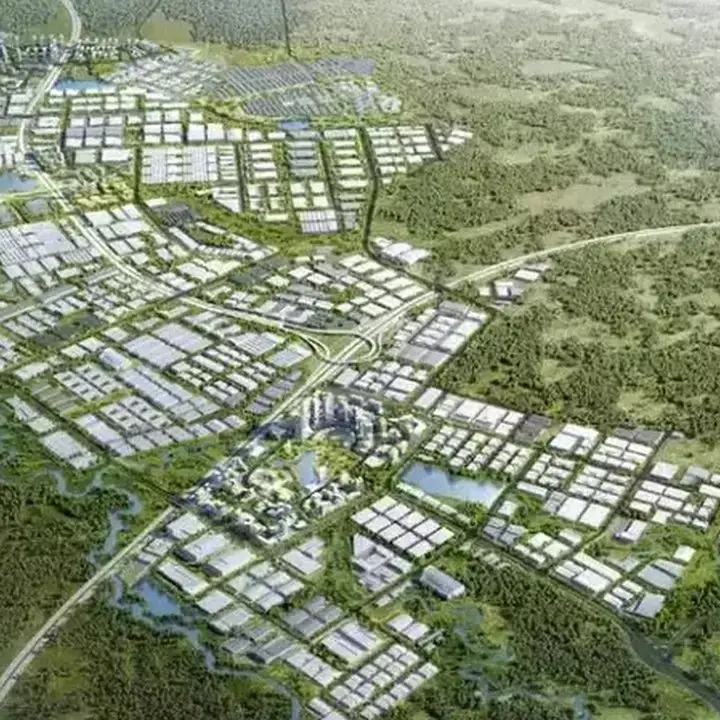
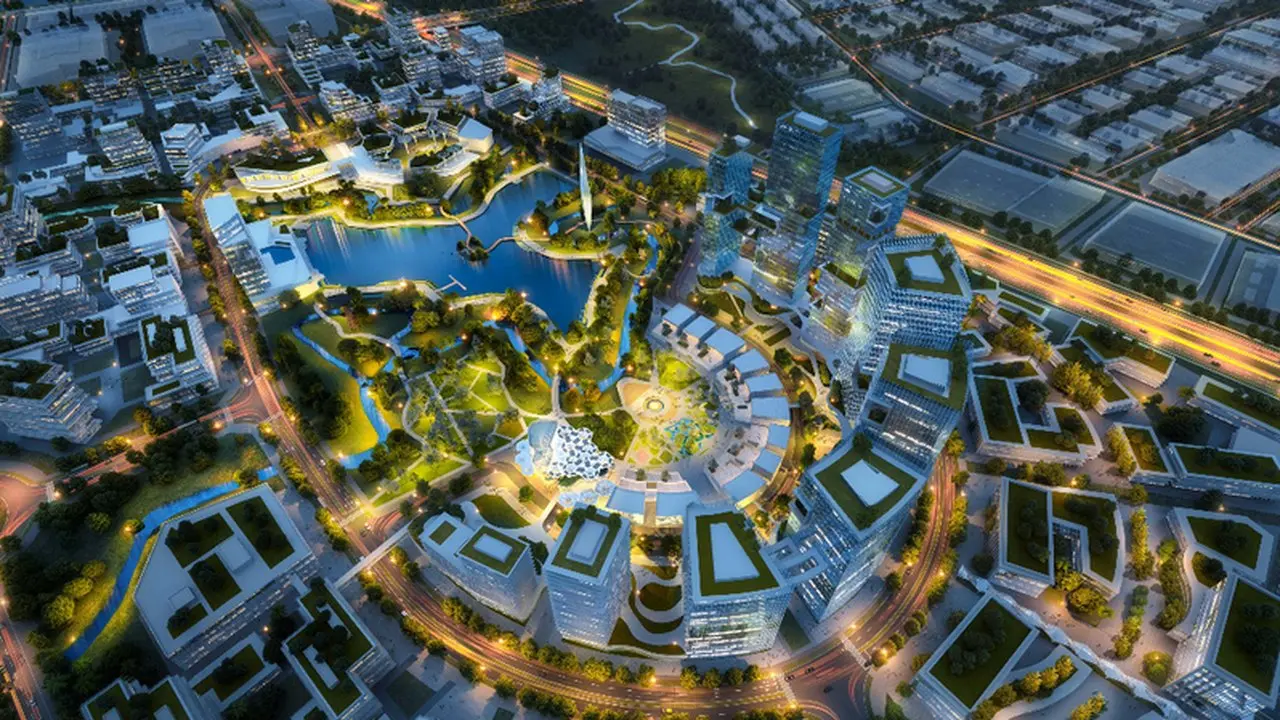
Kawasan industri Subang milik SSIA memiliki cadangan lahan seluas 2.200 hektare yang dapat dikembangkan sebagai basis manufaktur EV dalam kurun waktu dua hingga tiga tahun ke depan. RHB Sekuritas mencatat, potensi pengembangan ini didukung oleh pasokan listrik yang memadai.
Namun, untuk kebutuhan pusat data (data center/DC), pasokan listrik di kawasan tersebut belum mencukupi. Kebutuhan listrik untuk DC per hektare adalah 3 megawatt (MW), jauh lebih tinggi dibandingkan kebutuhan pabrik EV yang hanya 0,2 MW per hektare. Pasokan listrik SSIA saat ini dinilai cukup untuk memenuhi kebutuhan pabrik EV.
RHB Sekuritas melaporkan bahwa SSIA tengah dalam proses persiapan pembangunan pembangkit listrik baru. Laporan tersebut dikutip pada Rabu (16/9/2026).
Kinerja dan Target Harga
RHB Sekuritas mencatat kinerja positif pada segmen properti SSIA, dengan pendapatan yang melonjak 273% menjadi Rp1,26 triliun pada semester I-2026. EBITDA segmen ini juga meningkat sepuluh kali lipat menjadi Rp 543 miliar, sebagian besar disumbangkan oleh pembelian lahan seluas 126 hektare oleh BYD.
Pendapatan dari bisnis hotel juga menunjukkan pertumbuhan signifikan, naik 113% menjadi Rp 471 miliar. Sementara itu, segmen konstruksi mencatat pendapatan stabil di angka Rp1,7 triliun.
RHB Sekuritas mempertahankan rekomendasi ‘buy’ untuk saham SSIA dengan target harga Rp 2.200, yang mencerminkan potensi kenaikan sebesar 28%. Meskipun demikian, proyeksi laba bersih SSIA untuk tahun 2026 mengalami revisi turun sebesar 14%, disebabkan oleh laju penjualan yang diproyeksikan lebih lambat dari perkiraan sebelumnya.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google