DailyFX.ID — Saham PT Bumi Resources Tbk (BUMI) menunjukkan pergerakan yang tidak stabil. Setelah sempat mencapai level Rp 226 pada penutupan 8 September 2026, saham emiten Grup Bakrie dan Salim ini mengalami koreksi signifikan. Pada penutupan Selasa, 22 September 2026, saham BUMI ditutup di level Rp 184, menandai penurunan sebesar 18,58% sejak awal September.
Dalam perdagangan hari itu sendiri, saham BUMI terpeleset 4,17% dengan total nilai transaksi mencapai Rp 714,09 miliar dari 3,84 miliar saham yang diperdagangkan dalam 66.769 frekuensi. Data Stockbit Sekuritas mencatat adanya *net sell* investor asing senilai Rp 10,64 miliar di jeda siang perdagangan. Secara akumulasi, investor asing telah melakukan *net sell* senilai Rp 35,53 miliar terhadap saham BUMI sepanjang periode 1-21 September 2026.
Di tengah fluktuasi harga saham, Analis MNC Sekuritas, Raka Junico W dan Muhamad Rudy Setiawan, mengidentifikasi peningkatan kontribusi bisnis mineral sebagai pendorong utama pertumbuhan Bumi Resources dalam beberapa tahun mendatang. Mereka memproyeksikan titik akselerasi pertumbuhan akan mulai terlihat pada 2028.
Dalam riset yang dirilis Senin, 14 September 2026, Raka dan Rudy memperkirakan laba sebelum bunga, pajak, depresiasi, dan amortisasi (EBITDA) emiten berkode saham BUMI tersebut akan melonjak 71,2% secara tahunan (*year-on-year*). Kenaikan ini didorong oleh peningkatan kapasitas operasi pabrik *carbon in leach* (CIL) milik PT Bumi Resources Minerals Tbk (BRMS), yang merupakan fasilitas pengolahan emas dengan metode pelindian menggunakan karbon.
MNC Sekuritas mengestimasi pendapatan grup BUMI akan tumbuh dengan *compound annual growth rate* (CAGR) sebesar 10% menjadi US$ 2,6 miliar pada 2030. EBITDA perusahaan yang dikendalikan oleh Nirwan Bakrie dan Anthoni Salim ini diproyeksikan meningkat dengan CAGR 28,2% menjadi US$ 562,1 juta. Prospek ini didukung oleh karakteristik bisnis mineral yang menawarkan tingkat keuntungan lebih tinggi dibandingkan batu bara.
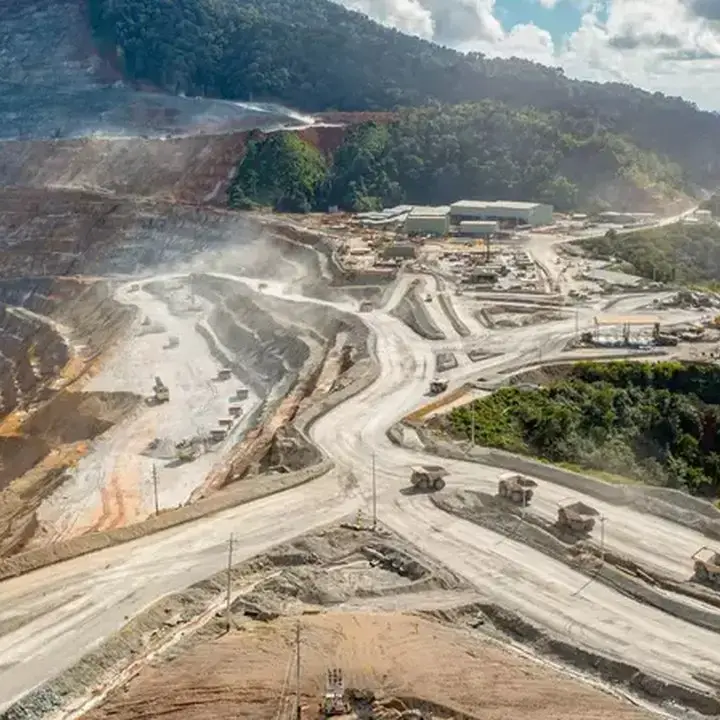
Pada semester I-2026, segmen mineral menyumbang 12% terhadap total pendapatan, namun memberikan kontribusi 31,5% terhadap gabungan laba operasi segmen. Margin segmen mineral tercatat sebesar 29,5%, yang sekitar tiga kali lipat lebih tinggi dibandingkan margin bisnis batu bara yang hanya 8,8%. Raka dan Rudy menyoroti bahwa pasar masih cenderung memandang BUMI sebagai produsen batu bara, padahal porsi nilai aset perseroan semakin bergeser ke bisnis mineral.
Sejak 2025, Bumi Resources telah melakukan ekspansi strategis dengan mengakuisisi Wolfram dan Loyal Metals dengan kepemilikan 100%, Jubilee Metals sebesar 64,98%, serta rencana akuisisi 45% saham Laman Mining. Pendanaan akuisisi ini bersumber dari arus kas bisnis batu bara dan penerbitan obligasi senilai Rp 1,9 triliun, tanpa penerbitan saham baru. MNC Sekuritas juga mencatat bahwa kontribusi Wolfram dan Jubilee belum dimasukkan dalam proyeksi kinerja, sehingga kedua aset tersebut berpotensi menambah estimasi kinerja di masa depan.
Meskipun demikian, BUMI masih memiliki cadangan dan sumber daya batu bara terbesar di Indonesia dengan total 9,1 miliar ton, tersebar di PT Kaltim Prima Coal (KPC) dengan kepemilikan 50,99%, PT Arutmin Indonesia 90%, dan Pendopo 84,48%. Pada 2025, volume penjualan batu bara grup ditargetkan mencapai 74,7 juta ton.
MNC Sekuritas menilai BUMI berada pada posisi yang menguntungkan terkait kebijakan batu bara. Meskipun kuota Rencana Kerja dan Anggaran Biaya (RKAB) untuk tahun 2026 diprediksi dipangkas sekitar 24% menjadi 600 juta ton, pemegang Izin Usaha Pertambangan Khusus (IUPK), termasuk KPC dan Arutmin, mendapatkan pengecualian. Selain itu, skema royalti bagi pemegang IUPK berdasarkan Peraturan Pemerintah Nomor 18 Tahun 2025 memberikan penghematan US$ 12 per ton pada Harga Batubara Acuan (HBA) US$ 127 per ton. Kenaikan *domestic market obligation* (DMO) menjadi 30% juga dinilai tidak menjadi persoalan, mengingat porsi penjualan domestik BUMI sudah berada di kisaran tersebut.
Dengan mempertimbangkan prospek tersebut, MNC Sekuritas memulai cakupan saham BUMI dengan rekomendasi *buy* dan menetapkan target harga Rp 300. Target harga ini mengimplikasikan rasio EV/EBITDA sebesar 31,9 kali untuk estimasi tahun 2026 dan 23,4 kali untuk proyeksi 2027. Valuasi menggunakan metode *sum of the parts* (SOTP), yang menggabungkan metode *discounted cash flow* (DCF) untuk aset yang telah menghasilkan arus kas, dengan valuasi *EV/resource* untuk aset yang masih dalam tahap pengembangan.
MNC Sekuritas menekankan bahwa peluang utama Bumi Resources terletak pada pergeseran komposisi nilai aset dari batu bara menuju mineral. Namun, terdapat sejumlah risiko yang perlu diwaspadai, termasuk potensi keterlambatan proyek, kinerja aset mineral yang mungkin di bawah ekspektasi, perubahan regulasi dan perizinan, serta kemungkinan harga komoditas yang lebih rendah dari perkiraan.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google