DailyFX.ID — JAKARTA – PT Amman Mineral Internasional Tbk (AMMN) berhasil membalikkan kondisi finansial dari rugi menjadi laba bersih pada paruh pertama tahun 2026. Kinerja positif ini mendorong prediksi kenaikan harga saham AMMN, yang berada di bawah kendali Grup Salim dan Medco, hingga 71%.
Berdasarkan catatan dari Citi, laba bersih AMMN mengalami lonjakan signifikan sebesar 111% secara kuartalan pada kuartal II-2026, mencapai US$338 juta. Secara kumulatif, perseroan mencatatkan keuntungan bersih sebesar US$498 juta pada semester I tahun ini, berbanding terbalik dengan kerugian bersih US$149 juta pada periode yang sama tahun sebelumnya.
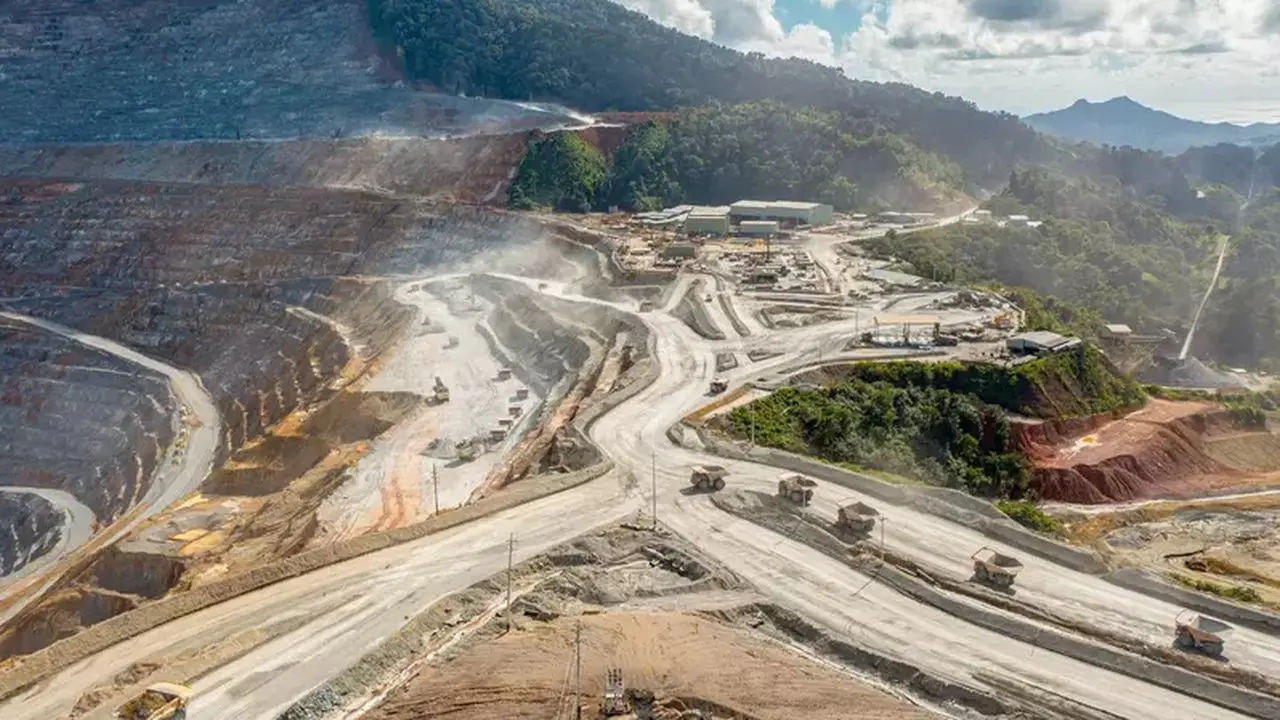
Peningkatan kinerja keuangan ini didorong oleh beberapa faktor, termasuk tingginya volume penjualan konsentrat tembaga, lonjakan harga logam, peningkatan kadar mineral di area Fase 8 Batu Hijau, serta kenaikan kapasitas produksi smelter.
“Setelah berakhirnya izin ekspor konsentrat pada April lalu, kinerja semester II akan sangat bergantung pada kemajuan pembangunan smelter dan fasilitas pemurnian logam mulia,” tulis laporan Citi, dikutip Selasa (22/9/2026).
Panduan Kinerja dan Target Harga
Manajemen AMMN telah menetapkan panduan produksi untuk katoda tembaga dan emas yang dimurnikan, masing-masing sebesar 130 ribu ton dan 350 ribu ton. Untuk mencapai target tersebut, diperlukan peningkatan produksi yang substansial pada semester II tahun ini.
Dari sisi neraca keuangan, Citi mengamati adanya perbaikan yang signifikan. Pengeluaran modal (capex) dan utang bersih tercatat mengalami penurunan sebesar 13% pada semester I tahun ini. Agenda peningkatan produksi yang direncanakan diharapkan akan menambah arus kas perseroan, yang pada gilirannya akan memperkuat posisi neraca keuangan AMMN.
Citi mempertahankan rekomendasi beli untuk saham AMMN dengan menetapkan target harga yang ambisius sebesar Rp8.000. Target harga ini mencerminkan potensi kenaikan sebesar 71% jika dibandingkan dengan harga saham saat riset dilakukan, yaitu Rp4.660.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google