DailyFX.ID — PT Harum Energy Tbk (HRUM) diprediksi akan meraih lonjakan pendapatan dan laba bersih yang signifikan pada tahun 2026 dan 2027. Proyeksi ini diperkirakan akan memanaskan saham HRUM yang saat ini diperdagangkan dengan diskon.
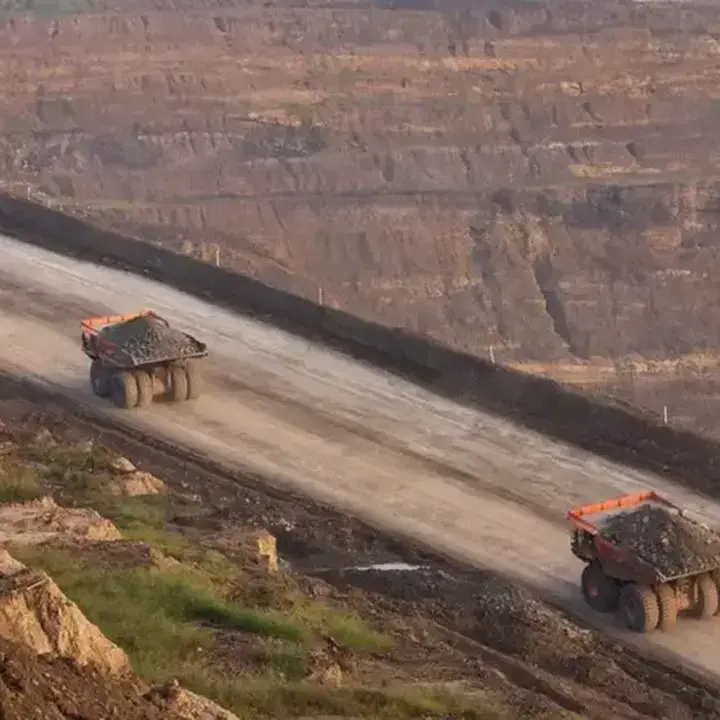
Berdasarkan catatan Indo Premier Sekuritas, HRUM memiliki prospek usaha yang kuat meskipun saat ini terpengaruh oleh beberapa sentimen negatif. Sentimen tersebut meliputi sedikit molornya ekspansi tambang nikel dari rencana awal tahun 2022 menjadi kuartal II-2025, kenaikan biaya sulfur yang menekan margin HPAL perseroan menjadi US$4.000-5.000 per ton, serta penundaan persetujuan RKAB batu bara.
“Tetapi, sebenarnya, semua ini sudah terefleksikan di saham HRUM saat ini,” tulis Indo Premier, dikutip Selasa (18/8/2026).
Laba dan Target Harga
Indo Premier memprediksi penjualan nikel HRUM akan melonjak pada semester II-2026, seiring dengan dimulainya ekspansi oleh PT Position. Hal ini diharapkan juga dapat meningkatkan margin RKEF, mengingat bijih nikel akan diperoleh secara internal.
“Kami prediksi laba bersih semester II-2026 naik 54% dibandingkan semester sebelumnya,” tulis broker tersebut.
Seiring dengan proyeksi tersebut, Indo Premier menaksir pendapatan dan laba bersih HRUM pada tahun 2026 masing-masing sebesar US$2,6 miliar dan US$101 juta, meningkat drastis dari US$1,3 miliar dan US$37 juta pada tahun sebelumnya. Untuk tahun 2027, pendapatan dan laba bersih HRUM diestimasi mencapai US$2,9 miliar dan US$172 juta.
Indo Premier mempertahankan rekomendasi buy untuk saham HRUM dan menaikkan target harga menjadi Rp1.250, yang mencerminkan potensi kenaikan sebesar 50%. Saham HRUM saat ini dinilai sedang diskon besar karena diperdagangkan dengan rasio price-to-earnings (PER) hanya 6 kali.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google