DailyFX.ID — Perubahan bisnis PT Vale Indonesia Tbk (INCO) yang semakin bergerak ke arah hilirisasi nikel menunjukkan transformasi besar perseroan. Bukan lagi sekadar pemain yang bergantung pada siklus komoditas, namun lebih dari itu, Vale tengah berupaya melampaui batas siklus komoditas.
Upaya tersebut direalisasikan perseroan melalui tiga megaproyek senilai total US$7,2 miliar yang menjadi fokus belakangan ini. Ketiganya terdiri dari Indonesia Growth Project (IGP) Morowali di Sulawesi Tengah dengan nilai investasi US$1,9 miliar, IGP Pomalaa di Sulawesi Tenggara senilai US$3,2 miliar, dan IGP Sorowako di Sulawesi Selatan senilai US$2,1 miliar.
Ketiga megaproyek tersebut terbagi dalam dua segmen yaitu pertambangan yang menjadi domain Vale dan segmen pengolahan bijih nikel berbasis teknologi High Pressure Acid Leaching (HPAL) yang dikerjakan perseroan bersama para mitra. Berdasarkan materi yang dipublikasi, progres HPAL di Pomalaa digarap Vale bersama Ford dan Huayou dengan progres HPAL terkini mencapai 86% serta ditargetkan commissioning pada kuartal IV-2026 sehingga dapat beroperasi penuh pada awal 2027.
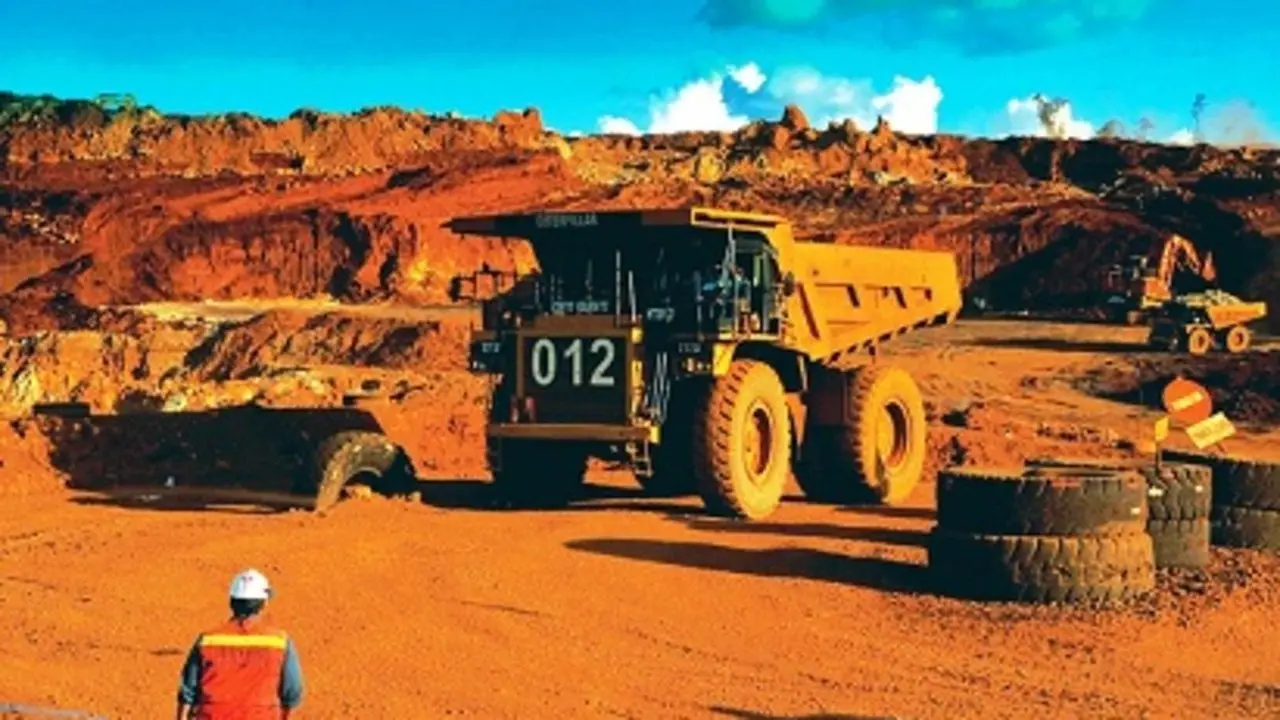
Proyek tambang dan pabrik HPAL ini ditargetkan menghasilkan 7 juta ton saprolit dan 21 juta ton limonit serta 120 ribu ton MHP per tahun. Kegiatan pertambangan sudah dimulai, sedangkan fasilitas HPAL masih dalam tahap mechanical completion.
Sementara proyek tambang dan fasilitas HPAL di Morowali, Vale menggandeng GEM Co., Ltd. dan EcoPro. Progres HPAL Morowali saat ini mencapai 36% dan ditargetkan menghasilkan 5,5 juta ton saprolit dan 10,4 juta ton limonit dari area tambang, serta 60 ribu ton mixed hydroxide precipitate (MHP) per tahun dari fasilitas HPAL.
Tambang Morowali telah beroperasi sejak kuartal I-2026, sedangkan fasilitas HPAL telah memasuki mechanical completion dan ditargetkan full mechanical pada kuartal I-2027.
Sedangkan, untuk tambang dan HPAL di Sorowako, Vale bekerjasama dengan Huayou. Progres HPAL terkini sudah mencapai 19% dengan target produksi 11,5 juta ton limonit dari area tambang dan 60 ribu ton MHP per tahun dari fasilitas pengolahan. Tambang limonit telah beroperasi, dan Vale mulai melakukan stockpiling sebagai persiapan pasokan untuk HPAL. Vale menargetkan, IGP Sorowako beroperasi penuh pada 2028.
Kepala Strategi dan Pengembangan Bisnis PT Vale Indonesia Tbk Mateus Sigit menyebut, skala produksi dari area pertambangan dan fasilitas HPAL di masing-masing IGP tersebut sangat besar. “Jadi ini merupakan perubahan yang signifikan dari PT Vale yang sebelumnya single operation based menjadi multi-site growth platform,” ucap Mateus saat menjadi pembicara di program MediaMIND ID, Senin (14/9/2026).
Terlebih lagi, Mateus memaparkan mengenai fasilitas HPAL yang akan menjadi fondasi awal sebelum Vale masuk fase hilirisasi nikel yang lebih jauh. Tak heran, nilai investasi pembangunan fasilitas HPAL ini cukup besar karena merupakan proyek dengan karakteristik modal intensif (capital intensive). Meski demikian, perkembangan teknologi berbasis HPAL sudah jauh semakin matang dari generasi ke generasi sehingga hal ini membuat investasi HPAL semakin bersaing.
“Jadi, kacamata kami dalam melihat HPAL ini tidak hanya dalam satu siklus. Ini merupakan horison jangka panjang. Jadi, kami tidak bisa melihat satu titik misalnya, saat ini kondisi pasar lagi kurang baik untuk HPAL karena ada suku bunga tinggi, kemudian ada tekanan-tekanan dari pasar. Tapi, kami melihat ke depan HPAL ini masih berpotensi terutama untuk mendukung industri baterai,” papar Mateus.
Yang tidak kalah penting justru, lanjut dia, bagaimana menjaga tingkat daya saing dari HPAL itu sendiri. Sebab bagaimanapun, teknologi HPAL akan berkembang bahkan dalam kondisi yang kurang menguntungkan HPAL tetap bisa kompetitif. Makanya, dalam horizon jangka panjang, Vale mencermati HPAL ini menjadi salah satu kunci dan tentunya perseroan akan terus berupaya melihat sumber daya dari sisi bijih nikel, lalu skala, pemulihan, dan efisiensi operasinya.
“Jadi, hal-hal ini yang kami melihat bahwa HPAL ini betul bahwa ini adalah capital intensive, tapi kita melihat view untuk jangka panjang. Tentunya, kalau misalnya industri dalam negeri utamanya untuk baterai kemudian downstream itu berkembang, ini akan memberikan keuntungan yang lebih bagi HPAL ke depannya,” ujar Mateus.
Skenario Pendanaan
Berdasarkan catatan Investor Daily, Head of Corporate Finance, Treasury and Investor Relations PT Vale Indonesia Tbk Andaru Adi menyebut, perihal skenario pendanaan, Vale sudah berhasil mengamankan fase pertama pendanaan atau komitmen sebesar US$750 juta dari beberapa vendor. Selanjutnya, perseroan masih akan memerlukan banyak pendanaan sehingga pada akhir 2027 atau awal 2028, perseroan akan melihat lagi pasar.
“Instrumen mana yang lebih menguntungkan apakah model corporate loan atau obligasi. Semua itu akan bergantung pada kondisi pasar. Yang jelas, dilihat dari sisi kemampuan menarik utang, Vale masih memiliki ruang yang cukup luas. Jadi, kami masih cukup untuk melakukan penambahan utang produktif untuk membiayai proyek-proyek kami ke depan,” ujar Andaru.
Saat ini, Vale cukup menikmati perolehan peningkatan margin hingga mencapai level dua digit (sebesar 22% dari sebelumnya 9%) terutama pada kuartal I-2026 seiring dengan menguatnya harga nikel. Manajemen pun menargetkan EBITDA margin menguat berkelanjutan dengan catatan input komoditas atau harga pasokan yang diperoleh Vale kembali ke level tertinggi.
Namun, jika EBITDA margin tertekan sehubungan dengan harga nikel yang bergerak volatile, Andaru mengatakan, perseroan akan berupaya maksimal agar margin tetap terjaga dan tidak kembali ke level 9% seperti yang terjadi pada tahun lalu.
“Jadi, kami akan berupaya untuk selalu mempertahankan margin minimal dua digit. Sebab, katakanlah kalau harga nikel misalnya turun sekitar 10-15%, tentu royalti yang disetorkan pun akan turun,” ucapnya. Maka dari itu, diversifikasi produk menjadi game changer bagi Vale. Ke depan, saat tambang-tambang perseroan seperti Bahodopi dan Pomalaa beroperasi dengan kapasitas 100%, menurut Andaru, Vale akan secara konstan bisa menjual bijih nikel di pasar domestik di atas 40 juta ton per tahunnya.
Dengan begitu, dari sisi margin, investasi, laba, dan sebagainya semestinya dapat membuat performa Vale semakin lebih mentereng dibandingkan laba yang dicapai perseroan pada tahun buku 2025 atau 2026.
Khusus untuk EBITDA margin sendiri, Andaru berterus terang, bahwa kontribusi dari tambang-tambang baru baik Bahodopi maupun Pomala cukup berperan besar lantaran tambang-tambang baru tersebut memiliki business model berbeda. Bijih nikel nikel saprolite dijual ke pasar domestik, sedangkan bijih nikel limonite akan dijual ke HPAL EV milik perseroan. “Jadi, game changer Vale adalah peningkatan kapasitas produksi pada tambang-tambang kami. Lainnya beroperasinya HPAL kami yang pertama di Pomalaa,” tandasnya.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google