DailyFX.ID — JAKARTA – Kinerja operasional PT Vale Indonesia Tbk (INCO), perusahaan tambang nikel terkemuka di Indonesia, menunjukkan tanda-tanda pemulihan pada kuartal kedua tahun 2026. Pemulihan ini didorong oleh meredanya kendala logistik di wilayah operasional Bahodopi dan Pomalaa, yang tercermin dari peningkatan penjualan bijih nikel dan produksi nikel matte.
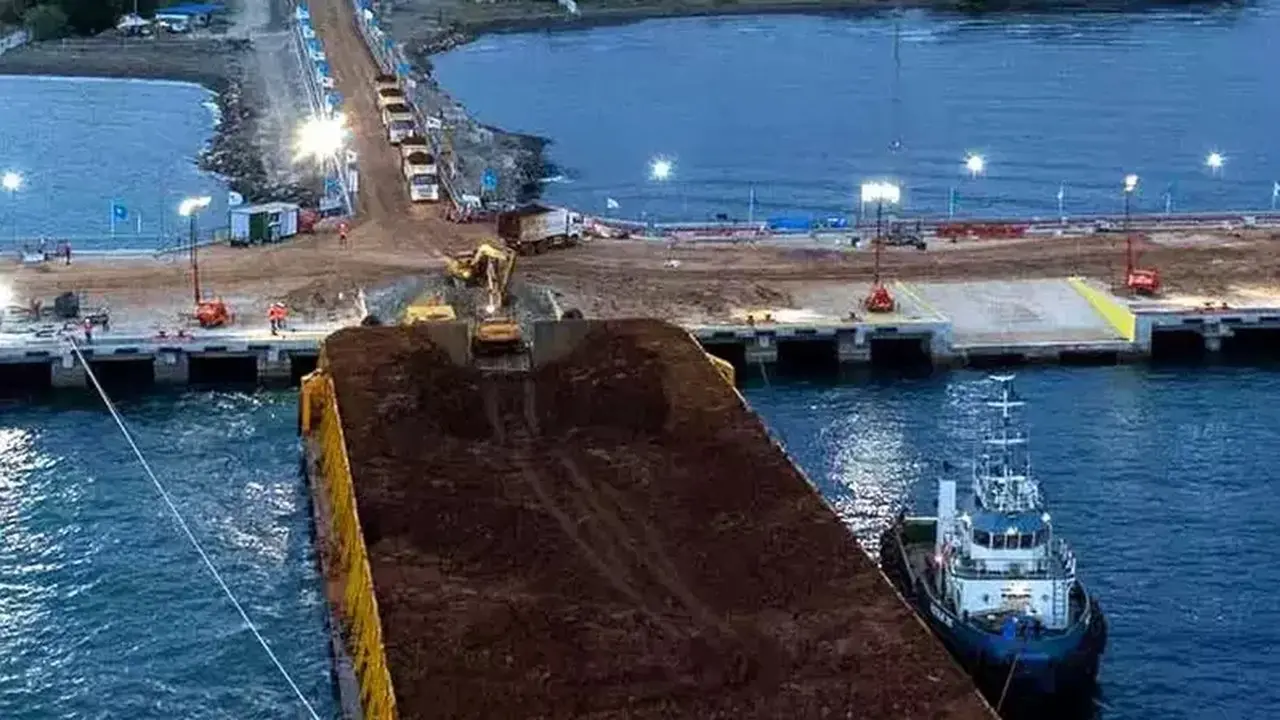
Analis BRI Danareksa Sekuritas, Andhika Audrey, melaporkan bahwa penjualan bijih nikel di Bahodopi mencapai 1,1 juta wet metric ton (wmt), mengalami kenaikan 21,3% secara kuartalan. Sementara itu, penjualan dari Pomalaa melonjak hampir empat kali lipat dibandingkan kuartal sebelumnya, mencapai 496.000 wmt.
Selain itu, produksi nikel matte INCO juga meningkat 18,8% secara kuartalan menjadi 16,2 ribu ton. Peningkatan ini terjadi setelah selesainya perbaikan pada Furnace 3. BRI Danareksa Sekuritas memperkirakan produksi nikel matte INCO akan mencapai 67.600 ton pada tahun 2026 dan meningkat menjadi 71.000 ton pada tahun 2027.
Kinerja Vale Indonesia juga mendapat dukungan positif dari penerapan Harga Patokan Mineral (HPM) 363. Kebijakan ini menurunkan beban royalti untuk bijih limonit berkadar rendah dan diperkirakan akan menambah laba bersih INCO sebesar US$ 46 juta pada tahun 2027, atau meningkat 14,5% dari estimasi sebelumnya.
Infrastruktur terintegrasi di Sorowako dinilai menjadi salah satu penopang kesinambungan operasi INCO. Infrastruktur ini mencakup rehabilitasi tambang, pengelolaan air, penanganan bijih, fasilitas pengolahan dengan teknologi rotary kiln electric furnace (RKEF), hingga pembangkit listrik tenaga air (PLTA) captive. Sistem penyaringan memiliki estimasi kapasitas 8-9 juta wmt per tahun, didukung oleh tiga PLTA di Larona, Balambano, dan Karebbe dengan total kapasitas terpasang 365 megawatt (MW).
Meskipun demikian, kinerja jangka pendek INCO tetap bergantung pada kelancaran pelaksanaan logistik dan ketersediaan tungku pengolahan.
Target Harga Baru INCO
BRI Danareksa Sekuritas mempertahankan rekomendasi beli untuk saham INCO, namun menyesuaikan target harga menjadi Rp 7.300 dari sebelumnya Rp 8.000. Penyesuaian ini mencerminkan monetisasi kapasitas tambang yang lebih lambat dan penundaan kontribusi komersial proyek high pressure acid leach (HPAL) Pomalaa dari kuartal IV-2026 menjadi awal 2027.
Selain itu, asumsi harga nikel juga diturunkan menjadi US$ 16.600 per ton dari sebelumnya US$ 17.500 per ton. Target harga baru ini didasarkan pada valuasi sum of the parts (SOTP), yang mengimplikasikan estimasi rasio price to earnings (P/E) 2027 sebesar 12,5 kali.
Penurunan target harga ini sebagian akan diimbangi oleh peningkatan produksi nikel matte Vale Indonesia pada 2026 pasca perbaikan Furnace 3 dan dampak positif HPM 363 terhadap laba perusahaan.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google