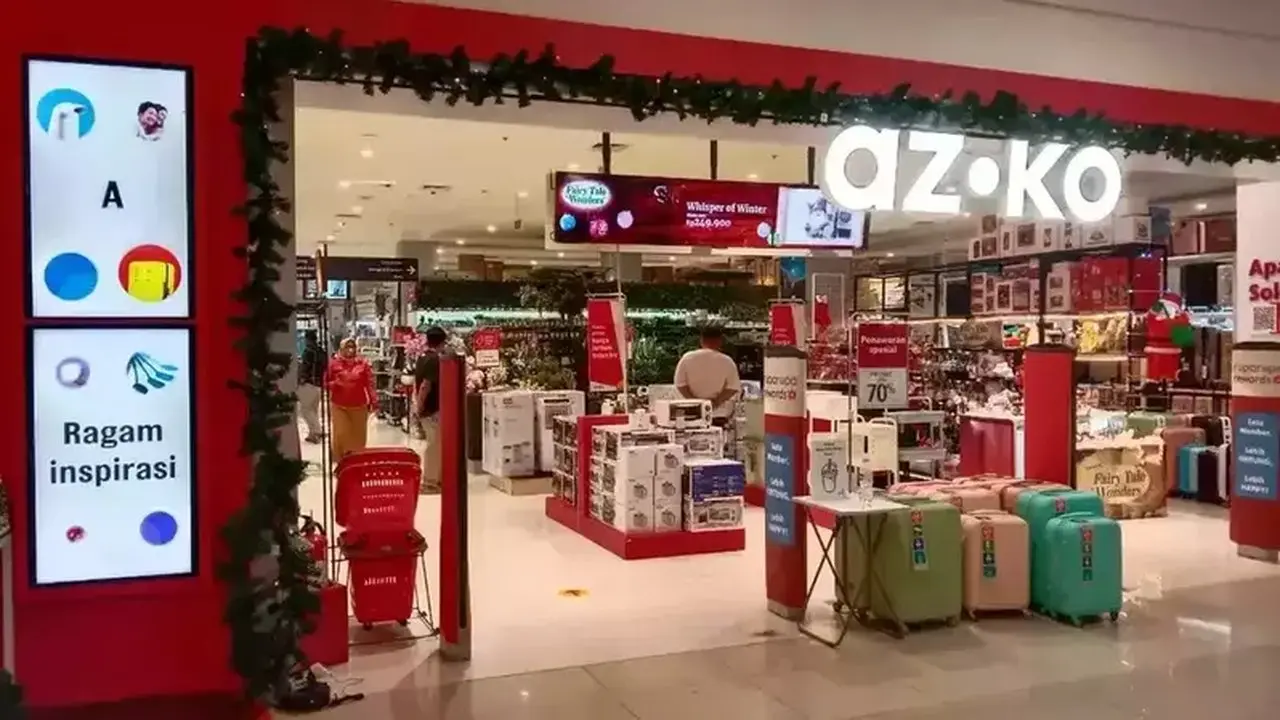
DailyFX.ID — JAKARTA – Penjualan Azko, toko ritel milik PT Aspirasi Hidup Indonesia Tbk (ACES), menunjukkan tren positif dengan mencatat pertumbuhan same store sales growth (SSSG) sebesar 2,4% pada periode Januari hingga Agustus 2026. Angka ini mengalami perbaikan dibandingkan periode yang sama tahun sebelumnya.
Analis BRI Danareksa Sekuritas, Christy Halim, mengaitkan perbaikan kinerja penjualan Azko dengan peningkatan produktivitas gerai, pengelolaan biaya yang lebih disiplin, serta penyesuaian produk yang lebih baik dalam memenuhi kebutuhan konsumen.
Secara geografis, Jakarta memimpin pertumbuhan penjualan Azko dengan 4,5%, diikuti oleh wilayah Jawa di luar ibu kota yang mencatat 3,3%. Sementara itu, wilayah luar Jawa juga mulai menunjukkan pemulihan dengan pertumbuhan positif sebesar 0,4%.
Christy menambahkan bahwa momentum penjualan diperkirakan tetap positif memasuki September 2026, dengan penjualan month to date (mtd) yang melampaui laju penjualan pada bulan Agustus.
Sebelumnya, ACES telah melakukan penyesuaian harga sekitar 10% pada kuartal II-2026. Namun, manajemen perusahaan memperkirakan margin kotor tahun ini akan tetap stabil secara tahunan dan tidak ada rencana kenaikan harga lebih lanjut pada semester II-2026.
Segmen home improvement menjadi salah satu pendorong utama kinerja ACES, khususnya melalui permintaan produk pengatur kualitas udara, kipas angin, serta produk keselamatan dan keamanan.
Dalam upaya ekspansi, ACES telah membuka sembilan gerai baru Azko pada semester I-2026 dan menargetkan penambahan 15 gerai lagi pada semester II-2026. Ekspansi gerai Neka juga berjalan lebih cepat, dengan 20 gerai hingga Juni 2026 dan rencana penambahan 20 gerai pada semester II.
ACES juga menargetkan variasi produk Neka mencapai 10.000 stock keeping units (SKU) pada akhir tahun. Perbedaan margin antara Neka dan Azko saat ini masih tipis, memberikan ruang untuk perbaikan seiring dengan membesarnya skala bisnis.
Rekomendasi dan Target Harga Saham ACES
BRI Danareksa Sekuritas telah menaikkan estimasi laba ACES untuk tahun 2026 dan 2027 masing-masing sebesar 1,3% dan 1,6%.
Sejalan dengan perbaikan penjualan yang dicatatkan, BRI Danareksa Sekuritas mempertahankan rekomendasi buy untuk saham ACES dan menaikkan target harga menjadi Rp 470, dari sebelumnya Rp 450.
Target harga baru ini mencerminkan valuasi sekitar 0,5 standar deviasi di bawah rata-rata price to earnings ratio (PE) tiga tahun terakhir yang sebesar 11,8 kali.
Risiko utama yang perlu diwaspadai adalah potensi daya beli yang lebih lemah dari perkiraan, serta kemungkinan ekspansi gerai Azko dan Neka yang lebih lambat dari rencana yang telah ditetapkan.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google