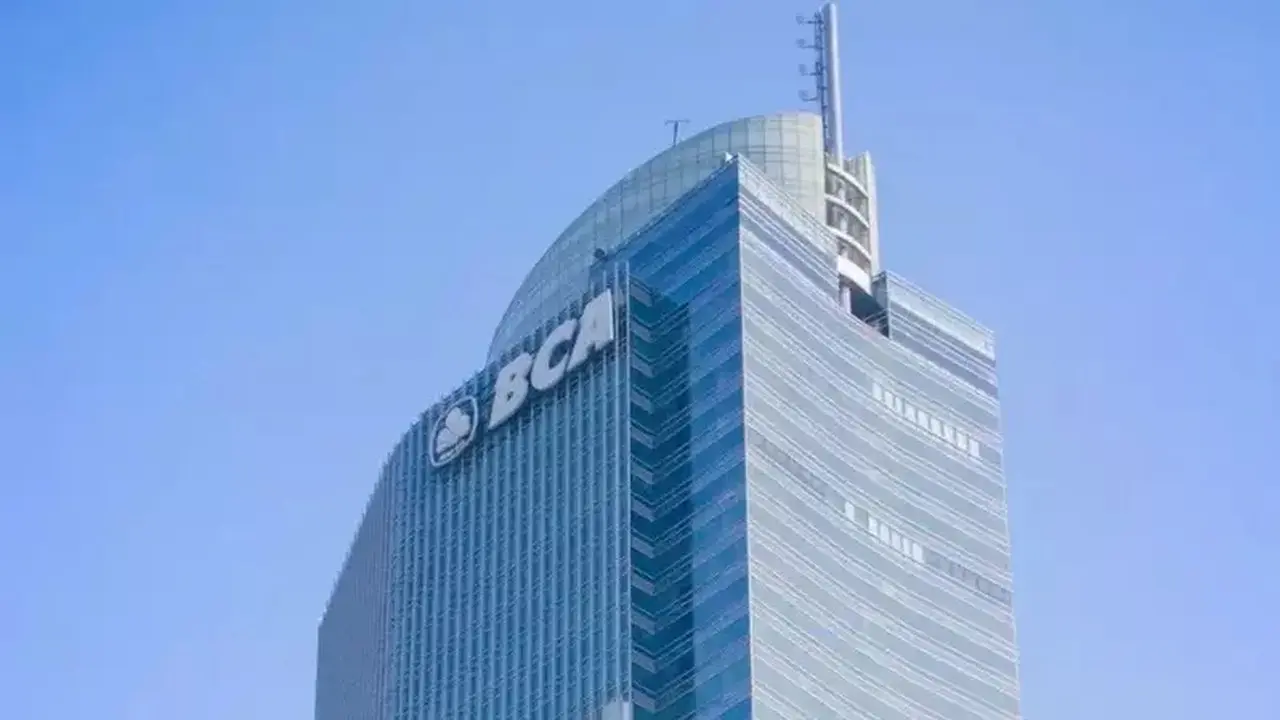
DailyFX.ID — Saham PT Bank Central Asia Tbk (BBCA) atau BCA mengalami pembalikan besar pada pekan ini, periode 7-11 September 2026. Saham emiten bank besar ini tiba-tiba membukukan net sell investor asing senilai Rp 1,48 triliun dan harganya anjlok hingga 5,60%.
Perubahan arus dana asing ini terjadi setelah enam pekan berturut-turut saham BCA selalu membukukan net buy asing. Pada perdagangan Jumat (11/9/2026), saham BBCA ditutup tergelincir 1,56% ke level Rp 6.325 dengan catatan net sell investor asing Rp 526,25 miliar.
Pembalikkan arus dana asing di saham BBCA ini terjadi di tengah ramainya pemberitaan media mengenai investasi Keluarga Hartono, pengendali Grup Djarum, di luar negeri pada pekan ini. Grup Djarum mengendalikan BCA melalui PT Dwimuria Investama Andalan. Per 31 Agustus 2026, Dwimuria menguasai 54,942% saham Bank Central Asia, atau setara 67.729.950.000 lembar saham. Nilai kapitalisasi pasar BCA saat ini mencapai Rp 779,71 triliun, sehingga nilai kepemilikan Dwimuria atas BCA sekitar Rp 428 triliun.
Selain itu, perusahaan terafiliasi Grup Djarum lainnya, yaitu PT Caturguwiratna Sumapala, memiliki 1,02% saham BCA (1.261.750.000 lembar), dan PT Tricipta Mandhala Gumilang memegang 1,07% saham BCA (1.313.250.000 lembar) per akhir Agustus 2026. Penerima manfaat akhir dari Bank Central Asia tercatat adalah Robert Budi Hartono.
Rekomendasi Buy KB Valbury Sekuritas
Di tengah gejolak tersebut, KB Valbury Sekuritas mempertahankan rekomendasi ‘buy’ untuk saham BBCA dengan target harga yang dipatok tinggi sebesar Rp 9.480.
Target harga tersebut mencerminkan valuasi price to book (P/B) sebesar 3,8 kali untuk proyeksi tahun 2026. Saat ini, saham BBCA diperdagangkan pada estimasi valuasi P/B 2026 sebesar 2,6 kali. KB Valbury menilai kepercayaan pasar saat ini memang sedang menurun, namun kondisi valuasi tersebut membuka peluang terjadinya re-rating atau penilaian ulang valuasi saham apabila katalis positif mulai terealisasi.
Potensi Katalis Positif
KB Valbury melihat beberapa katalis yang dapat mendukung saham BBCA. Salah satunya adalah pertumbuhan kredit dan imbal hasil kredit yang lebih tinggi dari perkiraan, sehingga berpotensi memperkuat Net Interest Margin (NIM). Faktor lainnya adalah cost of credit (CoC) yang berpotensi lebih rendah dari perkiraan, yang dapat terjadi apabila kebutuhan pembentukan pencadangan lebih awal tetap terbatas dan kualitas aset terus membaik.
Perbaikan sentimen pasar domestik dan global juga menjadi katalis yang diperhitungkan. Namun, KB Valbury mencatat sejumlah risiko yang dapat menekan proyeksi BCA. Risiko tersebut antara lain jika pertumbuhan kredit dan penyesuaian imbal hasil kredit lebih rendah dari perkiraan.
Risiko yang Perlu Dicermati
Biaya pendanaan serta CoC yang lebih tinggi dari estimasi juga berpotensi menekan kinerja BCA. Selain itu, penurunan NIM yang lebih dalam dari perkiraan menjadi faktor risiko lainnya. KB Valbury turut mencermati potensi pelemahan nilai tukar rupiah terhadap dolar Amerika Serikat sebagai salah satu risiko terhadap proyeksi BCA (BBCA).
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google