DailyFX.ID — PT Alamtri Minerals Indonesia Tbk (ADMR), emiten yang terafiliasi dengan Garibaldi Thohir atau Boy Thohir, diproyeksikan akan mencetak lonjakan laba bersih yang signifikan pada tahun 2026. Proyeksi ini didukung oleh penguatan bisnis batu bara metalurgi dan kontribusi yang mulai masuk dari smelter aluminium PT Kalimantan Aluminium Industry (KAI). Analis KB Valbury Sekuritas menetapkan target harga yang optimis untuk saham ADMR.
Perkiraan terbaru menunjukkan bahwa laba bersih ADMR dapat mencapai US$ 450,5 juta pada tahun 2026, yang berarti melonjak 66,1% secara tahunan (year-on-year). “Pendapatan ADMR sepanjang 2026 juga diperkirakan melonjak 110,5% menjadi US$ 2,04 miliar dari tahun sebelumnya. Margin kotor diproyeksikan mencapai 41,9% dan margin bersih 22%,” tulis analis KB Valbury Sekuritas, Atikah Tri Adriyanti dalam risetnya.
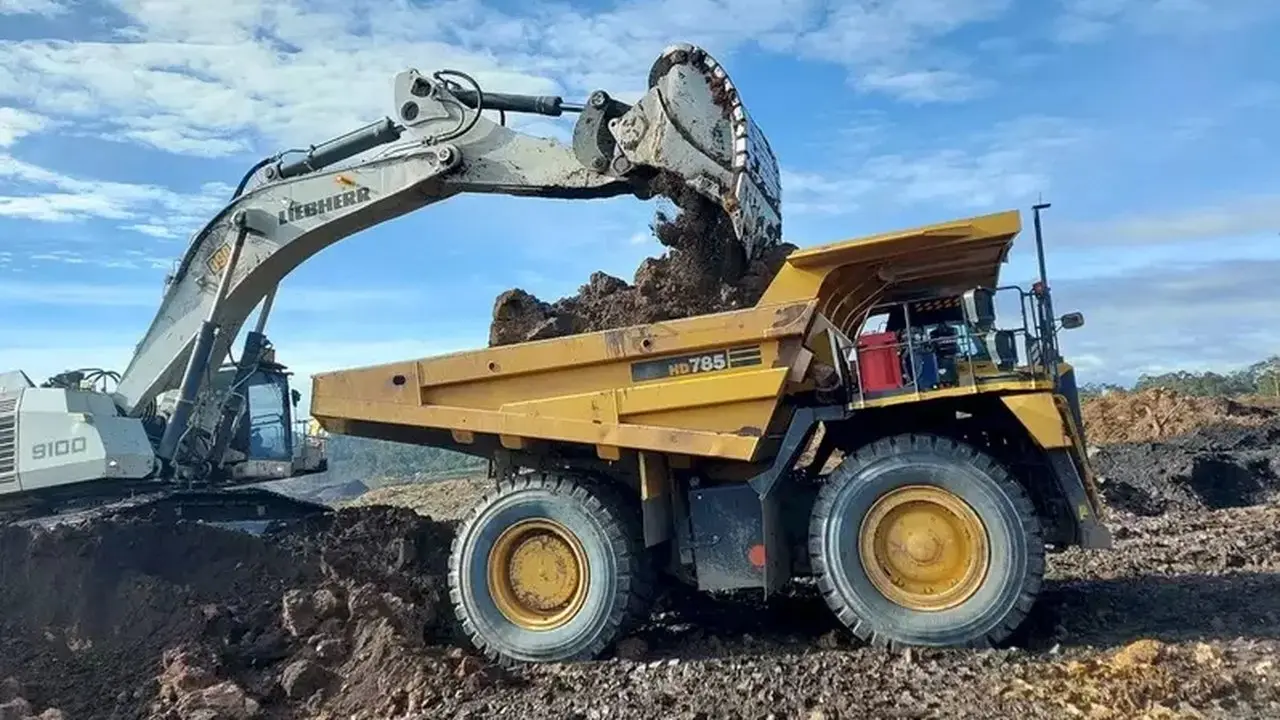
Bisnis batu bara metalurgi diprediksi masih akan menjadi tulang punggung utama ADMR, dengan estimasi pendapatan sebesar US$ 1,14 miliar, naik 18,1% secara tahunan. Sementara itu, segmen pengolahan logam diharapkan dapat menyumbang pendapatan baru sebesar US$ 900 juta.
Proyeksi kinerja yang kuat ini melanjutkan tren pertumbuhan yang telah terlihat pada semester I-2026. Pada periode tersebut, ADMR berhasil membukukan pendapatan sebesar US$ 583,9 juta, meningkat 31,5% dibandingkan periode yang sama tahun sebelumnya. Laba bersih ADMR juga mengalami kenaikan sebesar 24% menjadi US$ 174,2 juta.
Dalam segmen pertambangan, pendapatan perseroan mencapai US$ 581,1 juta atau tumbuh 31,7%. Volume penjualan batu bara dilaporkan naik 8,7% menjadi 3,13 juta ton, sementara produksi meningkat 4,9% menjadi 3,64 juta ton. Harga jual rata-rata (average selling price/ASP) juga mengalami kenaikan 21,2% menjadi US$ 185 per ton.
“Kenaikan harga tersebut mampu mengimbangi kenaikan biaya pertambangan, sehingga margin pertambangan meningkat 340 basis poin menjadi 36%,” jelas Atikah. Ia menambahkan bahwa pencapaian laba Alamtri Minerals pada semester I sebetulnya masih relatif rendah terhadap estimasi setahun penuh 2026. Hal ini dikarenakan peningkatan kapasitas produksi smelter aluminium KAI belum sepenuhnya berjalan.
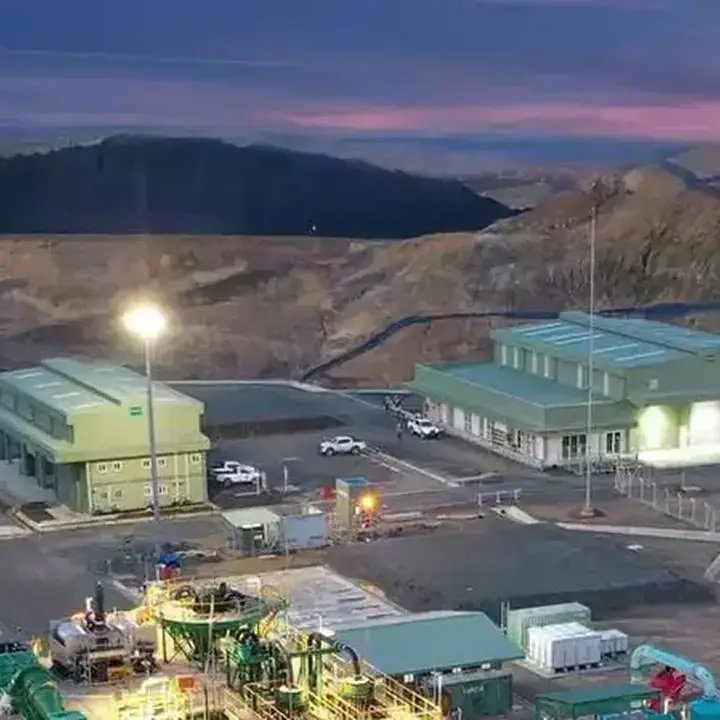
Pada semester I-2026, smelter KAI memang belum membukukan pendapatan dan masih mencatat kerugian sebesar US$ 45,5 juta. Namun, setelah pengiriman perdana aluminium ingot pada Juni 2026, KAI diperkirakan mulai menghasilkan pendapatan sejalan dengan peningkatan volume pengiriman pada semester II-2026. KB Valbury mempertahankan asumsi penjualan aluminium ADMR pada 2026 sebanyak 300.000 ton dengan ASP sebesar US$ 3.000 per ton. Asumsi ini setara dengan potensi tambahan pendapatan US$ 900 juta dari pengolahan logam.
“Kontribusi baru tersebut bakal menjadi penggerak utama percepatan pertumbuhan laba konsolidasian ADMR pada paruh kedua tahun ini,” ujar Atikah.
Di sisi bisnis batu bara, aktivitas pada kuartal III-2026 diperkirakan akan sedikit melemah secara kuartalan akibat turunnya permukaan air sungai selama musim kemarau. Kedalaman air saat ini tercatat sekitar 14,5 meter, berada di bawah kondisi normal 19–23 meter yang dibutuhkan untuk pengangkutan menggunakan tongkang. Namun, gangguan ini dinilai bersifat musiman.
Dengan asumsi musim hujan mulai berlangsung pada September-Oktober, kegiatan logistik diperkirakan akan kembali normal. ADMR juga telah membangun konveyor pemuatan tongkang dengan kapasitas total 4.500 ton per jam. Oleh karena itu, estimasi volume penjualan batu bara metalurgi 2026 tetap dipertahankan sebanyak 6,2 juta ton dengan ASP sebesar US$ 183 per ton.
Rekomendasi dan Target Harga Saham ADMR
KB Valbury Sekuritas mempertahankan rekomendasi ‘buy’ untuk saham ADMR dengan target harga Rp 2.100. Target harga ini mencerminkan potensi kenaikan harga saham hingga 31,2% dari posisi harga terakhir. Target harga ADMR dihitung menggunakan metode ‘sum of the parts’ (SOTP), yang menilai setiap lini bisnis secara terpisah sebelum menggabungkan nilainya.
Untuk bisnis batu bara metalurgi, KB Valbury menggunakan metode ‘discounted cash flow’ (DCF) dengan ‘weighted average cost of capital’ (WACC) 11% dan ‘terminal growth rate’ 0,2%. Sementara itu, valuasi DCF untuk bisnis aluminium menggunakan WACC 10,7% dengan ‘terminal growth rate’ 0,5%.
Target harga ADMR Rp 2.100 mencerminkan rasio ‘price to earnings’ (P/E) sebesar 10,8 kali untuk estimasi 2026 dan 8,6 kali untuk 2027. Adapun rasio EV/EBITDA diperkirakan 6,2 kali pada 2026 dan 5 kali pada 2027.
Katalis positif yang dapat mendorong saham ADMR meliputi peningkatan kapasitas produksi KAI yang lebih cepat, integrasi pasokan listrik khusus (‘captive power’) berbiaya lebih rendah, kenaikan harga aluminium dan batu bara kokas, serta ekspansi kapasitas smelter. Sebaliknya, risiko yang perlu dicermati termasuk musim kemarau yang lebih panjang dari perkiraan, biaya input yang lebih tinggi, pelemahan harga aluminium dan batu bara kokas, serta perubahan regulasi yang dapat memengaruhi bisnis Alamtri Minerals atau ADMR.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google