DailyFX.ID — JAKARTA – PT Timah Tbk (TINS) diprediksi akan mencetak rekor laba bersih tertinggi sepanjang sejarahnya, dengan potensi mencapai sekitar Rp5 triliun pada tahun 2026. Proyeksi ambisius ini ditopang oleh lonjakan kinerja keuangan pada paruh pertama tahun 2026, stabilnya harga timah global yang tetap tinggi, serta peluang peningkatan volume produksi berkat implementasi Peraturan Presiden (Perpres) Nomor 79 Tahun 2026.
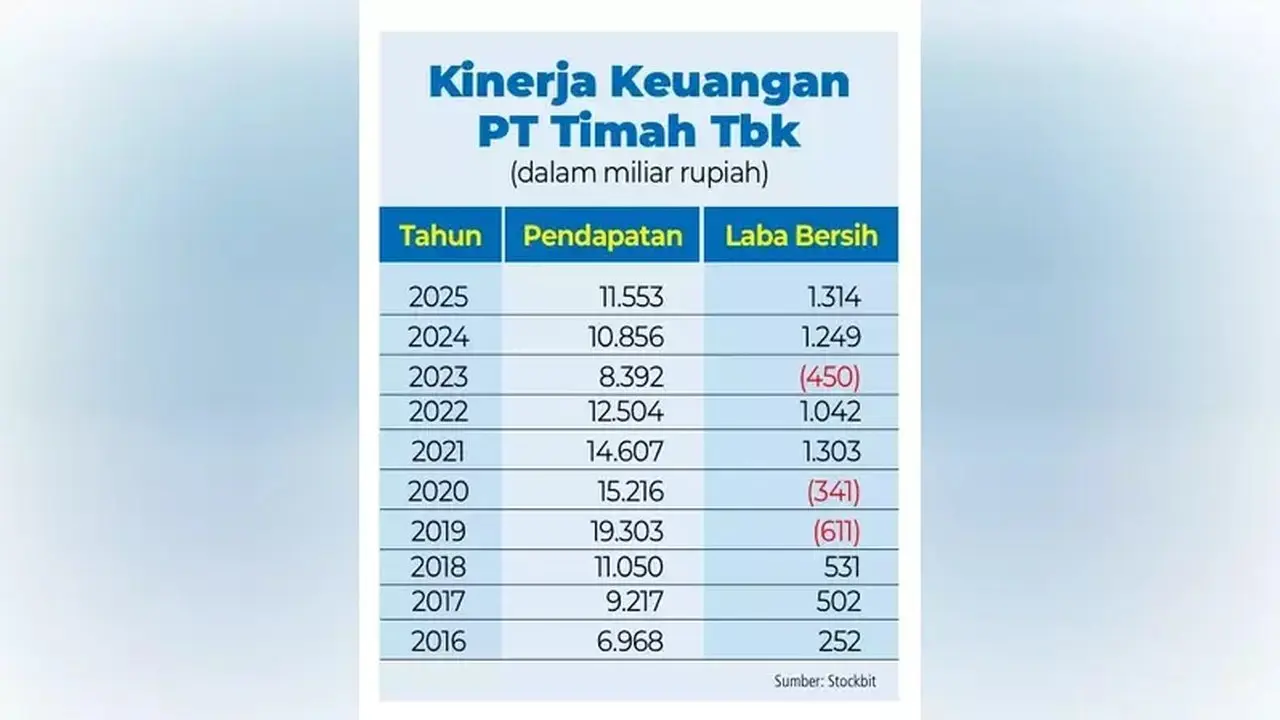
Dalam riset terbarunya, Indo Premier Sekuritas memperkirakan Timah mampu menorehkan laba bersih sebesar Rp5,03 triliun pada 2026. Angka ini merupakan lompatan signifikan, naik 282,88% dibandingkan laba bersih tahun sebelumnya yang tercatat Rp1,31 triliun. Proyeksi ini mengasumsikan produksi timah perseroan mencapai 20 ribu ton, dengan mempertimbangkan potensi perubahan biaya pembelian bijih dan peningkatan volume produksi pasca-penerapan Perpres 79/2026.
Analis Indo Premier Sekuritas, Ryan Winipta, menjelaskan bahwa Timah akan sangat diuntungkan oleh Perpres 79/2026. Peraturan yang ditandatangani Presiden Prabowo pada 31 Agustus 2026 ini diyakini dapat mendorong peningkatan volume produksi TINS hingga 12 bulan ke depan.
Perpres 79/2026 memberikan izin kepada TINS untuk melakukan pembelian bijih timah dari penambang masyarakat, baik yang beroperasi di dalam maupun di luar wilayah Izin Usaha Pertambangan (IUP) TINS. Selain itu, TINS juga diberikan keleluasaan untuk menjual atau memproduksi di atas kuota Rencana Kerja dan Anggaran Biaya (RKAB) awal di Belitung selama periode 12 bulan mendatang.
“Kami menilai kebijakan ini dapat menjadi katalis positif signifikan, karena memungkinkan TINS untuk meningkatkan volume produksi dari wilayah IUP Belitung. Sementara itu, bijih yang diperoleh dari penambang masyarakat di wilayah IUP non-TINS dapat meningkatkan ketersediaan bahan baku dan memberikan tambahan volume dibandingkan asumsi dasar kami,” ujar Ryan dalam risetnya yang dipublikasikan Rabu (16/9/2026).
Meskipun melihat perkembangan ini sebagai langkah positif, Ryan menekankan bahwa eksekusi di lapangan akan menjadi faktor krusial yang menentukan realisasi volume produksi. Hal ini merujuk pada rekam jejak eksekusi perseroan sebelumnya yang terkadang belum optimal.
Sebagai ilustrasi, TINS pernah menargetkan produksi sebesar 6,5 ribu ton per bulan pada akhir kuartal IV-2025, namun realisasinya hanya mencapai 2,4 ribu ton per bulan. Selain itu, TINS kemungkinan memerlukan tambahan kuota RKAB untuk dapat mengakomodasi bijih yang berasal dari wilayah IUP non-TINS.
Sementara itu, rencana pengaturan Nilai Imbal Usaha Jasa Pertambangan (NIUJP) juga mulai menunjukkan perkembangan. Dalam Perpres baru tersebut, disebutkan bahwa biaya pembelian bijih harus mempertimbangkan biaya produksi, kualitas bijih, serta margin keuntungan bagi penambang masyarakat.
Ryan memperkirakan, ketentuan ini akan mendorong kenaikan biaya pembelian bijih timah, yang berpotensi menekan margin keuntungan TINS. Meskipun Perpres tidak secara spesifik menetapkan formula atau biaya per kilogram, analisis Indo Premier menunjukkan bahwa kenaikan harga pembelian bijih dari penambang masyarakat berpotensi melonjak menjadi Rp500 ribu per kilogram, dari kisaran Rp300-320 ribu per kilogram saat ini. Kenaikan ini dapat menekan laba bersih perseroan sebesar 6-36%, dengan catatan jika tidak ada perubahan pada volume produksi.
“Perhitungan kami menunjukkan bahwa jika biaya pembelian bijih timah meningkat sekitar 10%, volume produksi perlu bertambah 1,3 ribu ton atau sekitar 7% dari asumsi kami sebesar 20 ribu ton. Dengan demikian, apabila peningkatan volume benar-benar terealisasi, terdapat potensi kenaikan proyeksi laba bersih dari asumsi dasar kami sebesar Rp5 triliun,” jelas Ryan.
Berdasarkan analisis tersebut, Ryan mempertahankan rekomendasi ‘Buy’ untuk saham TINS dengan target harga Rp5.000 per saham. Dengan demikian, saham TINS masih memiliki potensi keuntungan sebesar 6,48% dibandingkan harga penutupan perdagangan pada Rabu (16/9/2026).
Di sisi lain, kinerja operasional TINS pada semester I-2026 telah memberikan fondasi yang kuat bagi proyeksi laba hingga akhir tahun. Pendapatan perseroan mencapai Rp10,42 triliun, melonjak 247% dibandingkan Rp4,22 triliun pada semester I-2025. Laba operasi tercatat Rp3,48 triliun, meningkat signifikan dari Rp380 miliar, sementara EBITDA mencapai Rp3,90 triliun, naik 363% dari Rp840 miliar.
Laba bersih yang diraih pada semester I-2026 mencapai Rp2,71 triliun, melampaui 169% dari target laba bersih perseroan sepanjang 2026 sebesar Rp1,61 triliun. Perseroan juga menunjukkan optimisme tinggi terhadap kinerja semester II-2026, seiring dengan prospek permintaan industri timah global yang diperkirakan tetap kuat. Sektor-sektor yang menjadi pendorong utama meliputi elektronik, semikonduktor, kendaraan listrik, pusat data, dan kecerdasan buatan.
“Ke depan, perseroan akan terus memperkuat produktivitas dan optimalisasi aset, meningkatkan efektivitas biaya, serta memperkuat tata kelola pertambangan dan penerapan praktik pertambangan yang baik. Eksplorasi juga terus dilakukan untuk menjaga keberlanjutan sumber daya dan cadangan timah,” ujar Direktur Utama PT Timah Tbk, Restu Utama.
Pada semester I-2026, sumber daya timah TINS tercatat sebanyak 798 ribu ton, dengan cadangan mencapai 312 ribu ton. Dari sisi pasar, harga rata-rata timah London Metal Exchange (LME) pada periode tersebut mencapai US$50.319,19 per ton, menunjukkan kenaikan sebesar 56,68% dibandingkan US$32.115,77 per ton pada semester I-2025.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google