DailyFX.ID — Kementerian Keuangan (Kemenkeu) telah merumuskan empat pilar utama sebagai landasan dalam merancang kebijakan insentif pajak yang efektif bagi perekonomian nasional. Langkah ini bertujuan untuk memastikan bahwa fasilitas perpajakan yang diberikan tepat sasaran, memberikan manfaat optimal, serta mampu beradaptasi dengan dinamika ekonomi global yang terus berubah.
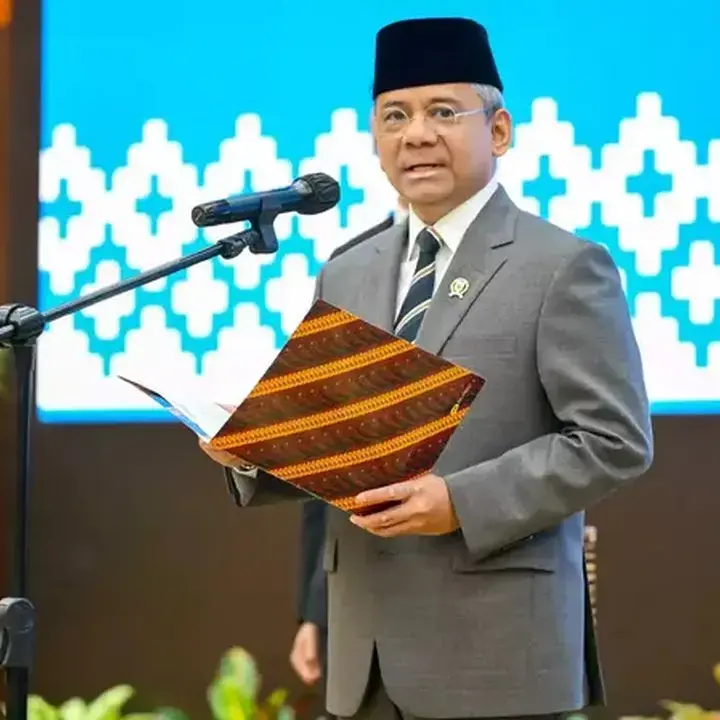
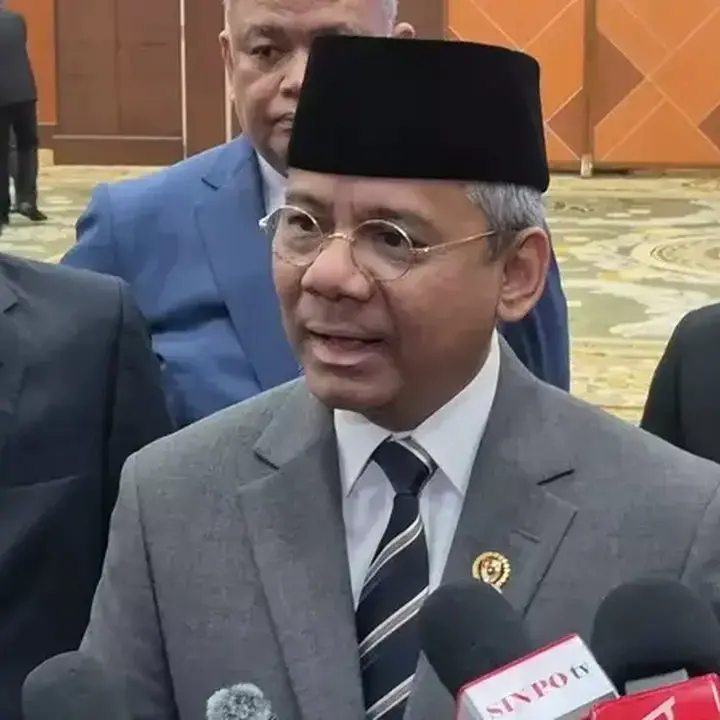
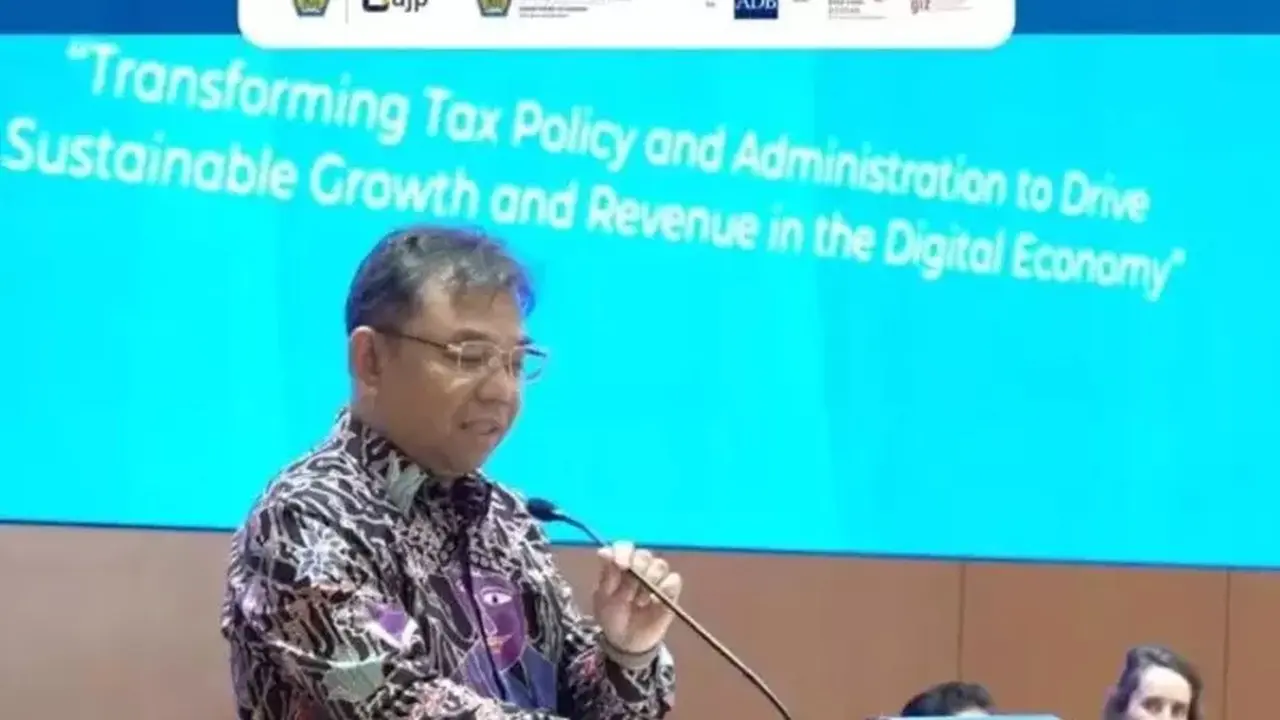
Staf Ahli Menteri Keuangan Bidang Perpajakan, Yon Arsal, memaparkan keempat prinsip fundamental tersebut saat berbicara dalam acara International Tax Conference 2026 di Jakarta, Rabu (16/9/2026). Keempat pilar tersebut adalah keselarasan dengan regulasi internasional, relevansi strategis, ketepatan waktu dan sasaran yang bersifat sementara, serta evaluasi yang berkelanjutan.
Pilar pertama, yaitu keselarasan internasional, menekankan pentingnya menyesuaikan insentif pajak dengan kerangka regulasi perpajakan global. Hal ini merujuk pada skema Global Minimum Tax (GMT) yang menetapkan tarif efektif minimum 15%. Penerapan GMT ini berpotensi memengaruhi efektivitas skema insentif tradisional seperti tax holiday dan tax allowance. Oleh karena itu, Indonesia tengah mengkaji mekanisme alternatif yang lebih sesuai dengan standar internasional, seperti cash grant (hibah tunai) dan tax credit (kredit pajak).
Selanjutnya, pilar kedua menyoroti relevansi strategis insentif pajak dengan transformasi struktur ekonomi dan bisnis modern. Yon Arsal menekankan perlunya mengarahkan insentif ke sektor-sektor unggulan seperti ekonomi digital, elektronik, dan energi terbarukan. Upaya ini sejalan dengan tren yang diadopsi oleh negara-negara tetangga seperti Malaysia, Thailand, dan Vietnam, guna memastikan Indonesia tetap kompetitif dalam perubahan struktur industri global.
Pilar ketiga menetapkan bahwa pemberian fasilitas pajak harus memenuhi prinsip ketepatan waktu (timely), ketepatan sasaran (targeted), dan bersifat sementara (time-bound). Prinsip ini telah diaplikasikan dalam program Pemulihan Ekonomi Nasional (PEN) selama pandemi Covid-19, di mana berbagai insentif diberikan secara terukur kepada UMKM dan masyarakat, serta secara resmi diakhiri pada tahun 2022.
Untuk pilar keempat, Kemenkeu berkomitmen untuk melakukan evaluasi secara berkelanjutan terhadap seluruh fasilitas perpajakan yang telah diberikan. Evaluasi ini akan dijalankan secara terkoordinasi melibatkan unit-unit internal Kemenkeu, termasuk Direktorat Jenderal Pajak (DJP), Direktorat Jenderal Strategi Ekonomi dan Fiskal (DJSEF), serta Inspektorat Jenderal. Sinergi dengan Badan Pemeriksa Keuangan (BPK) juga akan dijalin untuk memastikan efisiensi penggunaan anggaran negara.
Reformasi tata kelola perpajakan internasional melalui kesepakatan Global Minimum Tax (GMT) memang menghadirkan tantangan baru bagi negara berkembang dalam menarik investasi asing. Pemberian diskon pajak secara besar-besaran atau tax holiday konvensional kini berisiko kurang efektif karena selisih tarif pajak dapat diklaim oleh negara asal investor.
Meskipun demikian, insentif perpajakan tetap menjadi instrumen fiskal yang krusial untuk mendorong pertumbuhan sektor-sektor strategis dan menjaga daya beli masyarakat. Dengan merumuskan empat pilar utama ini, Pemerintah Indonesia berupaya mencapai keseimbangan antara menjaga daya saing investasi nasional, menyesuaikan diri dengan aturan global, serta menjamin transparansi dan akuntabilitas dalam belanja perpajakan negara.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google