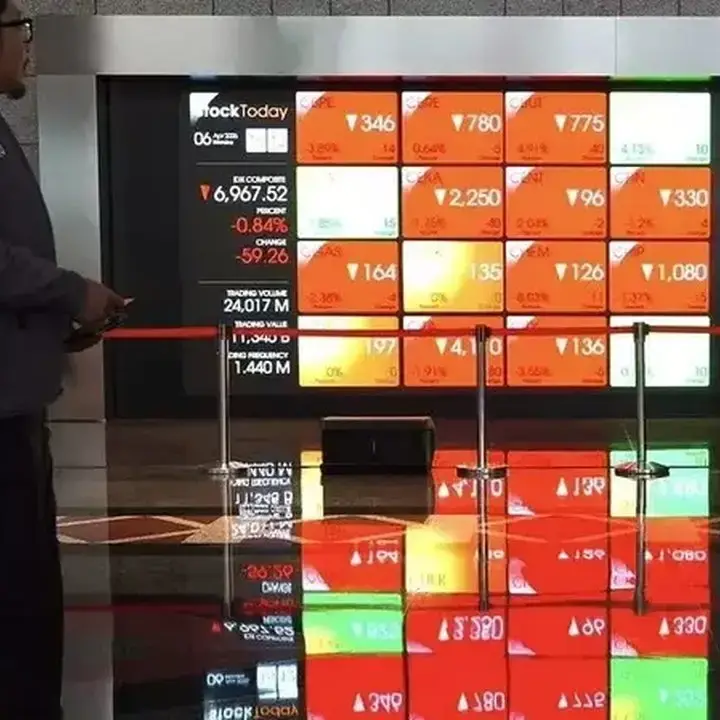
DailyFX.ID — JAKARTA – Saham PT Bayan Resources Tbk (BYAN) kembali mengalami penurunan signifikan. Pada Senin (14/9/2026), saham emiten batu bara milik Low Tuck Kwong ini anjlok 10,12% ke level Rp 11.100 per unit. Perdagangan saham BYAN mencakup 1,95 juta unit melalui 3.663 frekuensi transaksi dengan nilai mencapai Rp 21,75 miliar. Investor asing tercatat melakukan aksi jual bersih (net sell) senilai Rp 3,58 miliar pada saham ini.
Dalam satu bulan terakhir, saham Bayan Resources mayoritas bergerak di zona merah, mengalami koreksi hingga 22% sejak pertengahan Agustus 2026. Penurunan ini terjadi bersamaan dengan pengumuman kejadian bersifat memaksa atau force majeure oleh Bayan Resources dan tiga anak perusahaannya, yaitu PT Tiwa Abadi (TA), PT Tanur Jaya (TJ), dan PT Fajar Sakti Prima (FSP). Pemberitahuan ini disampaikan pada 11 September 2026 terkait kewajiban pemenuhan penyediaan batu bara berdasarkan Coal Supply Agreement kepada para pelanggan.
Direksi BYAN menjelaskan bahwa kondisi force majeure ini disebabkan oleh belum terbitnya persetujuan perubahan Rencana Kerja dan Anggaran Biaya (RKAB) Tahun 2026. Padahal, permohonan perubahan RKAB telah diajukan sesuai dengan ketentuan yang berlaku. Keterlambatan persetujuan RKAB ini krusial bagi anak perusahaan untuk dapat menjalankan kegiatan produksi batu bara secara sah.
“Mengingat ketetapan persetujuan RKAB diperlukan agar anak-anak Perusahaan Perseroan dapat menjalankan kegiatan produksi batubaranya secara sah, kondisi saat ini memengaruhi kemampuan Perseroan dan anak-anak perusahaannya untuk memenuhi kewajibannya kepada para pelanggannya,” ungkap direksi BYAN dalam keterbukaan informasi, Selasa (15/9/2026).
Oleh karena itu, Perseroan dan anak-anak perusahaannya memberitahukan peristiwa ini sebagai force majeure kepada para pelanggannya. Direksi BYAN menekankan bahwa belum diterbitkannya persetujuan perubahan RKAB berdampak material terhadap kelangsungan usaha. Namun, dengan pemberitahuan force majeure ini, diharapkan risiko dan konsekuensi bagi Perseroan serta anak-anak perusahaannya dapat diminimalisir.
Di sisi lain, pasar juga menyoroti rumor mengenai rencana akuisisi PT Bayan Resources Tbk (BYAN) oleh pengusaha Andi Syamsuddin Arsyad atau Haji Isam. Entitas yang dikendalikan Haji Isam disebut-sebut menawarkan sekitar US$ 3 miliar atau setara Rp 52,6 triliun untuk mengakuisisi sekitar 62% saham BYAN.
Pengamat pasar modal, Hendra Wardana, menilai tawaran tersebut menimbulkan pertanyaan mengingat kapitalisasi pasar BYAN yang berada di kisaran US$ 26 miliar. Penawaran US$ 3 miliar untuk 62% saham mencerminkan valuasi perseroan hanya sekitar US$ 4,8 miliar, atau sekitar 80% di bawah valuasi pasar. Kepemilikan 62% ini signifikan, di mana Low Tuck Kwong menguasai sekitar 40,2% dan putrinya, Elaine Low, sekitar 22%.
Transaksi ini, jika terealisasi, tidak hanya sekadar pembelian saham, tetapi berpotensi mengalihkan kendali atas salah satu perusahaan batu bara terbesar di Bursa Efek Indonesia (BEI). Hendra mengingatkan bahwa angka US$ 3 miliar belum tentu harga final. Struktur pembayaran, sumber pendanaan, mekanisme transaksi, dan persyaratan lain masih bisa memengaruhi nilai ekonominya.
“Angka US$ 3 miliar belum layak diperlakukan sebagai harga final. Bisa jadi yang sedang terjadi baru tahap tawar-menawar,” ujar Hendra di Jakarta, Rabu (9/9/2026).
Secara fundamental, daya tarik Bayan Resources didukung oleh bisnis batu bara terintegrasi, infrastruktur logistik mandiri, skala produksi besar, dan struktur biaya yang kompetitif. Pada semester I-2026, BYAN mencatat pendapatan US$ 1,74 miliar dan laba bersih US$ 416,6 juta, tumbuh 16,8% dibandingkan periode yang sama tahun sebelumnya. Volume penjualan batu bara pada 2025 mencapai 70,8 juta ton dengan produksi 68 juta ton.
Hendra menambahkan bahwa kemampuan menghasilkan laba ini menunjukkan daya tarik BYAN tidak hanya berasal dari cadangan batu bara, tetapi juga dari sisi produksi, infrastruktur, efisiensi, dan kemampuan menghasilkan arus kas. Namun, ia mengingatkan investor untuk membedakan rumor dan fakta, karena hingga kini belum ada konfirmasi kesepakatan final terkait akuisisi.
Manajemen BYAN sebelumnya menyatakan tidak mengetahui adanya rencana pengambilalihan tersebut. Namun, mereka juga menyebut bahwa pemegang saham pengendali dapat mempertimbangkan berbagai peluang investasi. Oleh karena itu, Hendra menyarankan investor untuk tidak hanya mengandalkan isu akuisisi sebagai dasar pengambilan keputusan.
Jika rumor mereda, pergerakan saham BYAN akan kembali diuji oleh faktor fundamental seperti produksi, harga jual batu bara, biaya, margin, arus kas, dan dividen. Dari sisi perdagangan saham, Hendra melihat peluang kenaikan saham BYAN dari posisi Rp 13.700-13.800 menuju Rp 15.000.
“Dengan harga BYAN di kisaran Rp 13.700-13.800, saya masih melihat ruang bagi saham ini untuk bergerak menuju Rp 15.000,” kata dia. Ia mengkategorikan BYAN sebagai speculative buy untuk jangka pendek hingga menengah, dengan target Rp 15.000 mencerminkan potensi kenaikan 8%-9% jika sentimen pasar positif dan isu akuisisi tidak terpatahkan informasi resmi.
Risiko tetap ada. Jika rumor mereda atau negosiasi gagal, premi spekulatif bisa menguap dan saham kembali bergerak berdasarkan fundamental. Sebaliknya, jika BYAN menembus Rp 15.000 dengan volume kuat dan diikuti keterbukaan informasi resmi, ekspektasi pasar bisa menjadi lebih agresif. “Rumor Haji Isam adalah bahan bakar tambahan. Fundamental Bayan adalah mesinnya,” pungkas Hendra.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google