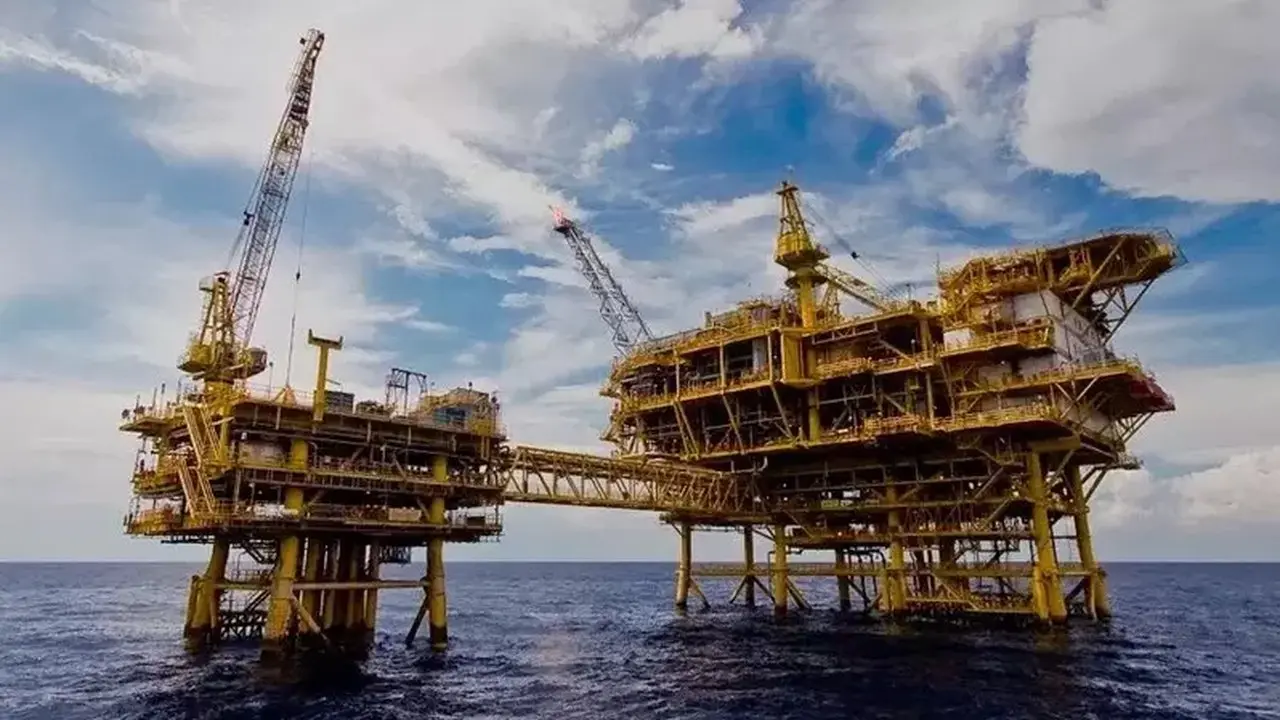
DailyFX.ID — JAKARTA – Saham PT Medco Energi Internasional Tbk (MEDC), emiten minyak dan gas bumi milik keluarga Panigoro, saat ini diperdagangkan dengan diskon valuasi yang signifikan jika dibandingkan dengan saham migas lainnya.
Head of Research Pluang Maju Sekuritas, Jason Gozali, mengemukakan bahwa rasio harga terhadap laba atau price to earnings (PE) MEDC hanya berada di angka 5 kali untuk proyeksi tahun 2026. Angka ini jauh lebih rendah dibandingkan rata-rata sektor migas yang mencapai 13,6 kali.
Menurut Jason, valuasi yang rendah ini menempatkan MEDC sebagai salah satu saham dengan valuasi termurah di sektor migas domestik. Kondisi ini terjadi seiring dengan penguatan kinerja Medco Energi pada semester I-2026, yang ditopang oleh produksi migas yang berada di batas atas panduan perusahaan.
Medco Energi memiliki pipeline pertumbuhan produksi yang cukup padat hingga tahun 2027-2028. Proyek Sambar dan Rebonjaro di Blok Corridor ditargetkan mulai berproduksi pada awal 2027. Menyusul kemudian adalah gas pertama dari Sakakemang pada kuartal III-2027 dan Paus Biru pada kuartal IV-2027.
Selain itu, proyek Cendramas di Malaysia diproyeksikan akan menambah produksi sekitar 7.000 barel minyak per hari (bopd).
“MEDC juga memiliki cadangan terbukti dan terduga (proved and probable reserves/2P) bersih sebesar 551 juta barel setara minyak (mmboe) per 2025. Angka ini setara dengan reserve life index selama 11,4 tahun,” ujar Jason dalam keterangannya di Jakarta, Rabu (23/9/2026).
Rasio penggantian cadangan lima tahun tercatat sebesar 206%, dengan biaya penemuan yang hanya US$ 5,6 per barel setara minyak (boe). Sekitar 46% dari total produksi MEDC dijual melalui kontrak harga tetap, yang memberikan stabilitas pendapatan di tengah fluktuasi harga minyak global.
Prospek MEDC juga diperkuat oleh kepemilikan saham sebesar 20,9% di PT Amman Mineral Internasional Tbk (AMMN). Konsensus analis memproyeksikan laba bersih AMMN akan meningkat hampir empat kali lipat pada 2026, seiring dengan operasional penuh dari smelter tembaga dan emas.
Rekomendasi Saham MEDC dan Target Harga
Dari sisi teknikal, Jason mengidentifikasi area Rp 1.450 sebagai batas bawah (support) utama saham MEDC. “Jika bertahan, saham ini berpotensi rally menuju area gap di Rp 1.700 pada timeframe harian, dengan rekomendasi stop loss di bawah Rp 1.400,” katanya.
Sementara itu, BRI Danareksa Sekuritas dalam risetnya mempertahankan rekomendasi buy untuk saham MEDC. Target harga saham ditetapkan sebesar Rp 2.200, yang didasarkan pada metode sum of the parts (SOTP), yaitu penilaian terpisah untuk setiap lini bisnis atau aset perusahaan.
BRI Danareksa tetap memiliki pandangan positif terhadap prospek laba Medco Energi, didukung oleh kinerja sektor migas dan harga minyak yang menguntungkan. Namun, beberapa risiko utama yang perlu diperhatikan meliputi potensi penurunan harga minyak, pelemahan produksi, kemungkinan keterlambatan proyek, kenaikan biaya kas, serta perlambatan peningkatan kapasitas smelter AMMN dari perkiraan.
Ikuti DailyFX.ID
 Tambahkan ke sumber pilihan di Google